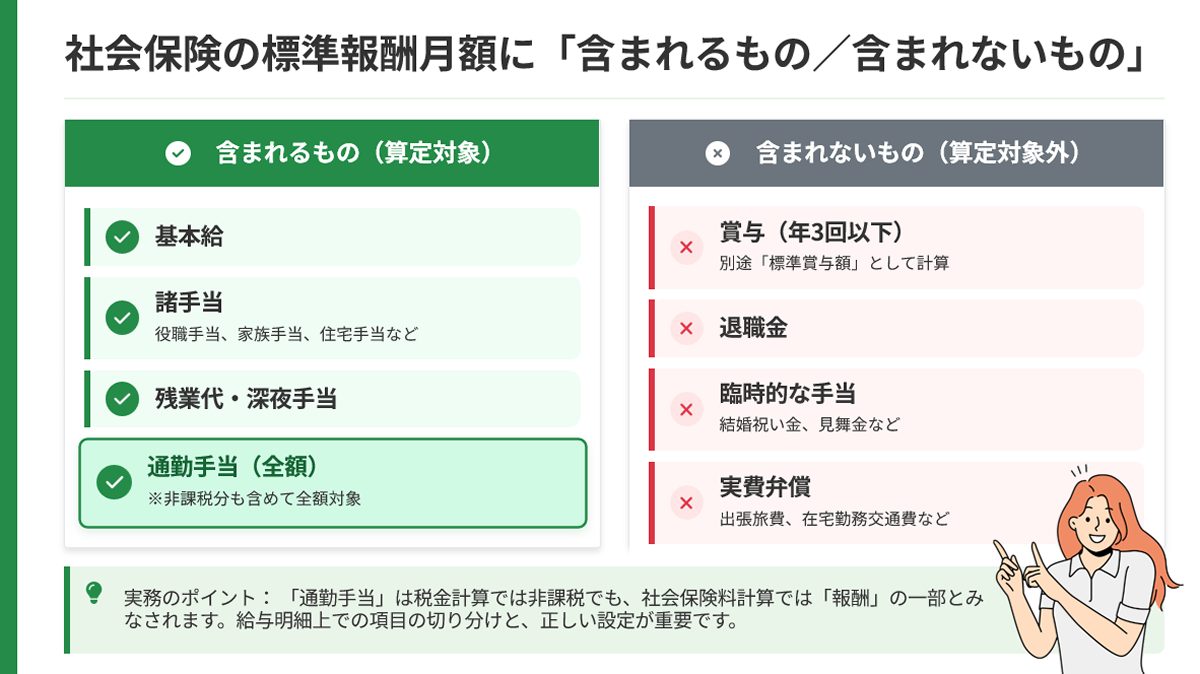
今注目を集めている 通勤手当に社会保険料がかかる謎|手取りが減るカラクリと損得の真実について、多角的な視点を整理して公開しています。
通勤手当が社会保険料と手取り額にどれほどの実質的なインパクトを与えるのか、具体的な数値データを用いて比較検証を行いました。 基本給が全く同じ「月給30万円」の従業員3名をモデルケースとし、通勤手当の違いによって毎月の天引き額や実質的な手取りがどう乖離するのかを一覧表にまとめています(東京都・協会けんぽ加入、40歳未満、2026年時点の概算保険料率にて算出)。
項目ケースA:近隣在住(徒歩)ケースB:中距離通勤(標準)ケースC:遠距離通勤(新幹線・特急等)基本月給300,000円300,000円300,000円通勤手当(月額換算)0円15,000円(非課税)45,000円(非課税)総支給額300,000円315,000円345,000円適用される標準報酬月額300,000円(22等級)320,000円(23等級)340,000円(24等級)健康保険料(本人負担分)約14,970円約15,968円約16,966円厚生年金保険料(本人負担分)約27,450円約29,280円約31,110円社会保険料 合計(本人負担)約42,420円約45,248円約48,076円通勤実費支払い後の実質手取り(目安)約247,000円約244,000円約241,000円編集部の見解・評価等級が最も低く抑えられ、現金としての手取りが最も多い基準パターン。1等級上がり年間約3.4万円負担増。通勤時間と家賃のバランスが焦点。2等級上がり年間約6.8万円の手取り減。定期代の実費で相殺され手残り最少。 ※協会けんぽ(東京都)保険料率(健康保険9.98%、厚生年金18.3%、介護保険料非該当)を用いて試算。雇用保険料や所得税・住民税の控除額も含めた概算値であり、実際の受給額・控除額は個人の家族構成等により変動します。
表から読み取れる通り、基本月給が同額の30万円であっても、遠距離通勤のケースCは近隣在住のケースAに比べて、社会保険料だけで毎月約5,656円、年間で約6万8,000円近くも多く天引きされています。通勤にかかる交通費はそのまま交通機関へ支払うため手元には残りません。つまり、「基本給が同じなら、交通費が高い人ほど日々の生活で使える自由なお金が減る」という厳しい構図が数値から如実に証明されています。