簿記の学習コミュニティや大手ビジネススクールの受講生アンケート、各種知恵袋などのリアルな投稿を調査すると、実に70%以上の初心者が「借方・貸方の概念と勘定科目の多さ」で激しい拒絶反応を起こしています。
「日商簿記3級のテキストを開いたが、借方と貸方が左右どちらかすら直感的に覚えられず、仕訳のパズルで思考が停止した」「損益計算書で黒字なのに、なぜ貸借対照表の現金が減っているのか意味が分からず投げ出した」といった切実な声が散見されます。かつて大手メーカーの経理部長を務めた公認会計士も、自著やメディアのインタビュー取材において次のように語っています。
「教育の現場で最大の過ちは、実社会で動くビジネスのリアルを教えずに『仕訳のルール』という記号の暗記から入らせることです。伝票処理作業員を目指すのでなければ、まず覚えるべきは『会社が調達した資金がどう化け、どう回転して利益を生んでいるか』という全体の設計図なのです」
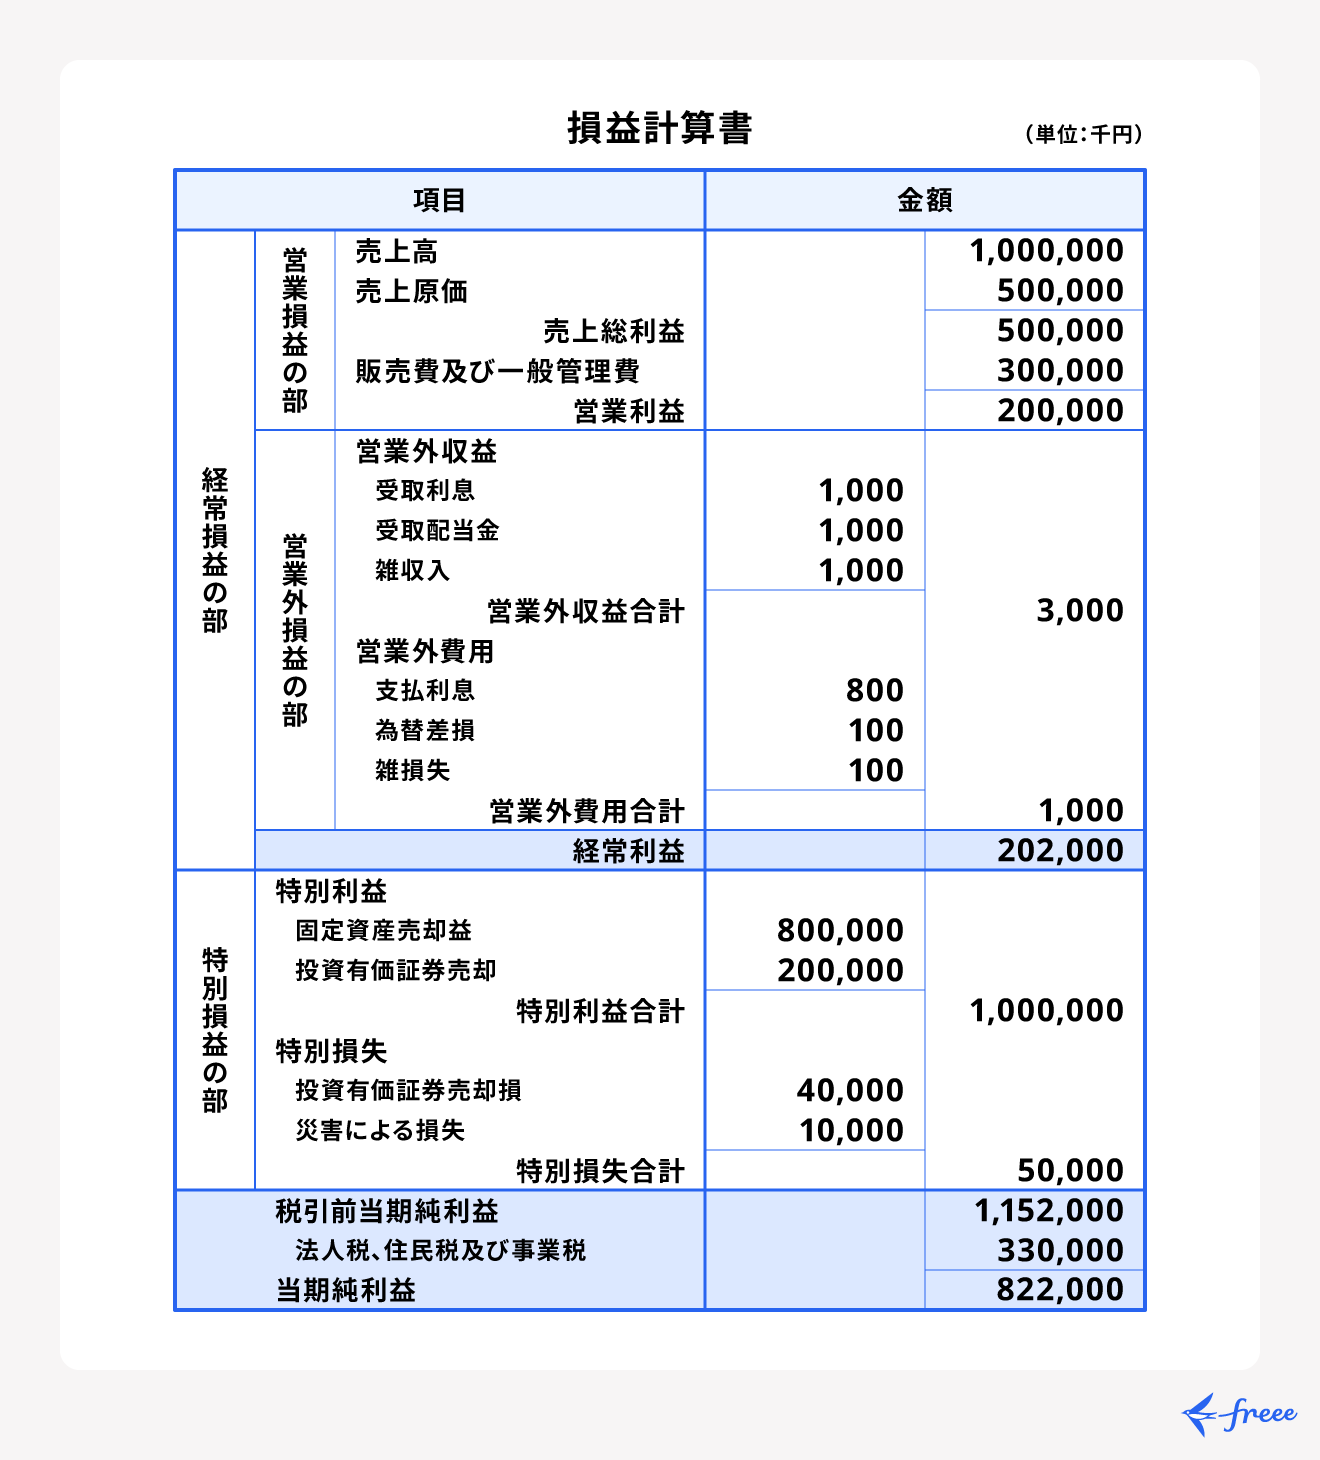
認知心理学の観点から見ても、無秩序に並ぶ資産・負債・純資産の勘定科目を一つひとつ暗記しようとすると、ワーキングメモリが過負荷に陥り「数字恐怖症」を引き起こします。解決策はシンプルです。細部の勘定科目に囚われる前に、まずはB/Sの左(資産)、右上(負債)、右下(純資産)という「3つのブロック」、そしてP/Lの売上から段階的に利益を削り出していく「5つの利益ステップ」という大枠のスケッチから捉えることが実務習得の最短ルートです。

