別居の親を扶養に入れるデメリットとは?税金と医療費の落とし穴に関する気になる情報を徹底的にまとめました。要点を確実におさえることができます。
別居の親を扶養に入れた際、家計全体でプラスになるのか、それとも手痛いマイナスを被るのか。主要なチェックポイントを客観的データに基づいて比較・整理しました。
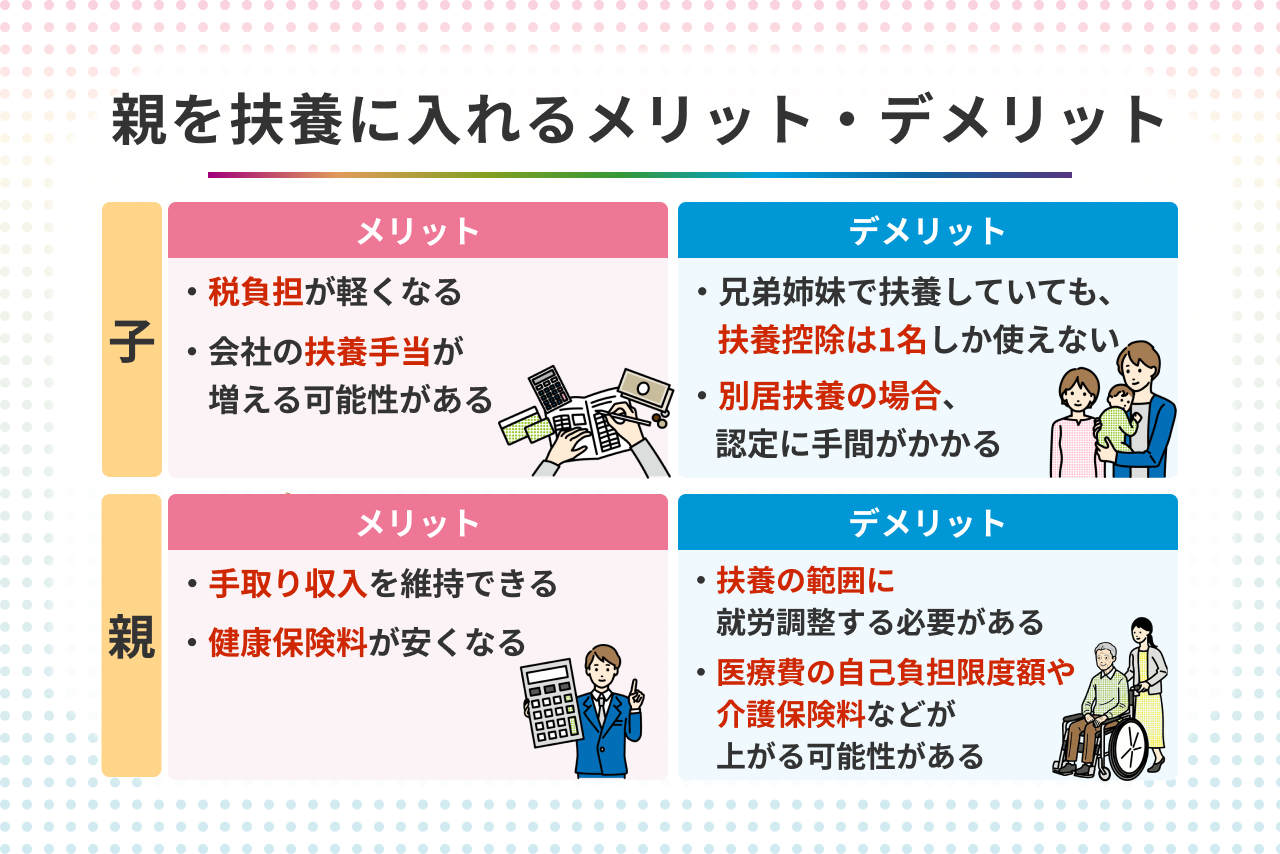
項目詳細・数値データ一般的な基準・相場編集部の見解・評価税法上の扶養控除効果70歳以上別居老親の場合、所得控除48万円(住民税は38万円控除)年収500万〜700万円の子で年間約7万〜14万円の減税確実に子の手取りが増加する確固たるメリット。別居でも仕送り事実があれば適用可能。健康保険料の削減額親が個人で納付していた国民健康保険料がゼロになる自治体や親の年金受給額によるが年間約4万〜12万円の浮揚効果健康保険被扶養者になれば親側の直接的な保険料支払いは消滅するため、一見お得に見える。高額療養費の上限額変化国保(低所得区分)の月額上限約2.5万〜5.7万円から、子の所得区分(約8万〜16万円超)へ上昇入院・手術1回あたり月額差額で3万〜10万円以上の実質負担増最大の落とし穴。親に入院歴や持病がある場合、年間数十万円単位の自己負担増に直結。介護費用助成の喪失施設入所時の「補足給付(食費・居住費負担軽減)」適用対象から除外されるリスク特養等のショートステイ・入所で月額5万〜8万円程度の負担増親が要介護状態になった際、非課税世帯の恩恵を打ち消して家計を圧迫する決定打になる。仕送り送金の手間とコスト親の年収を超える定額送金(例:月8万〜12万円以上)の継続と振込明細の保管振込手数料、子の生活資金の固定化(資金流動性の低下)健保組合の審査は極めて厳格。実質的なキャッシュアウトが家計を圧迫する要因に。