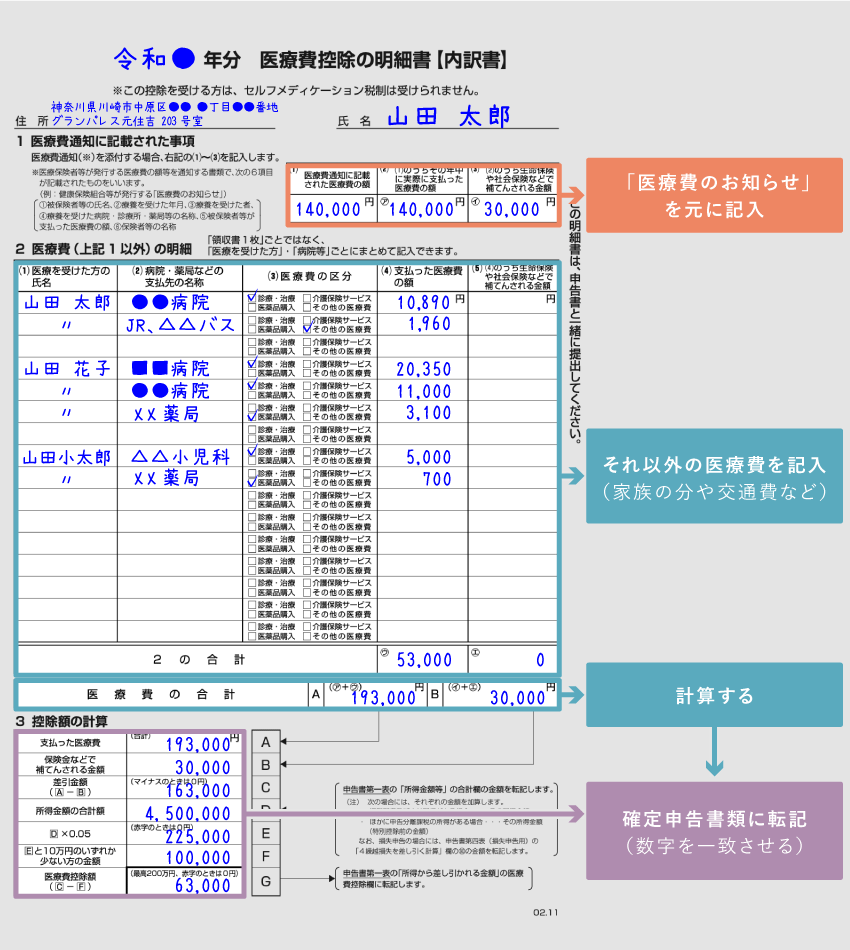
医療費控除の申告において最も税務トラブルや修正申告になりやすいのが、「対象となる医療費」と「対象外の費用」の混同です。特に医療費控除 対象 交通費の取り扱いは細心の注意が求められます。
通院のために利用した電車や路線バスなどの公共交通機関の運賃は、領収書が出ない場合でも日時と経路をメモしておくことで控除の対象として認められます。一方で、自家用車で通院した際のガソリン代やコインパーキング代は一切対象外です。タクシー代に関しては、「深夜の急病で公共交通機関が動いていなかった」「足腰を骨折しており歩行が著しく困難だった」など、医学的・状況的に不可欠であったと客観的に認められるケースを除き、原則として否認されます。
また、世帯内の節税において最大のレバレッジを生むのが医療費控除 家族分 合算のルールです。税法上の要件は「生計を一にしていること」であり、同居している家族はもちろん、別居していても生活費や学費を送金している大学生の子どもや田舎の両親の医療費も合算できます。この場合、世帯の中で最も所得が高く、適用される税率が高い人が全員分をまとめて申告することで、還付金と住民税軽減の恩恵を最大化できます。

