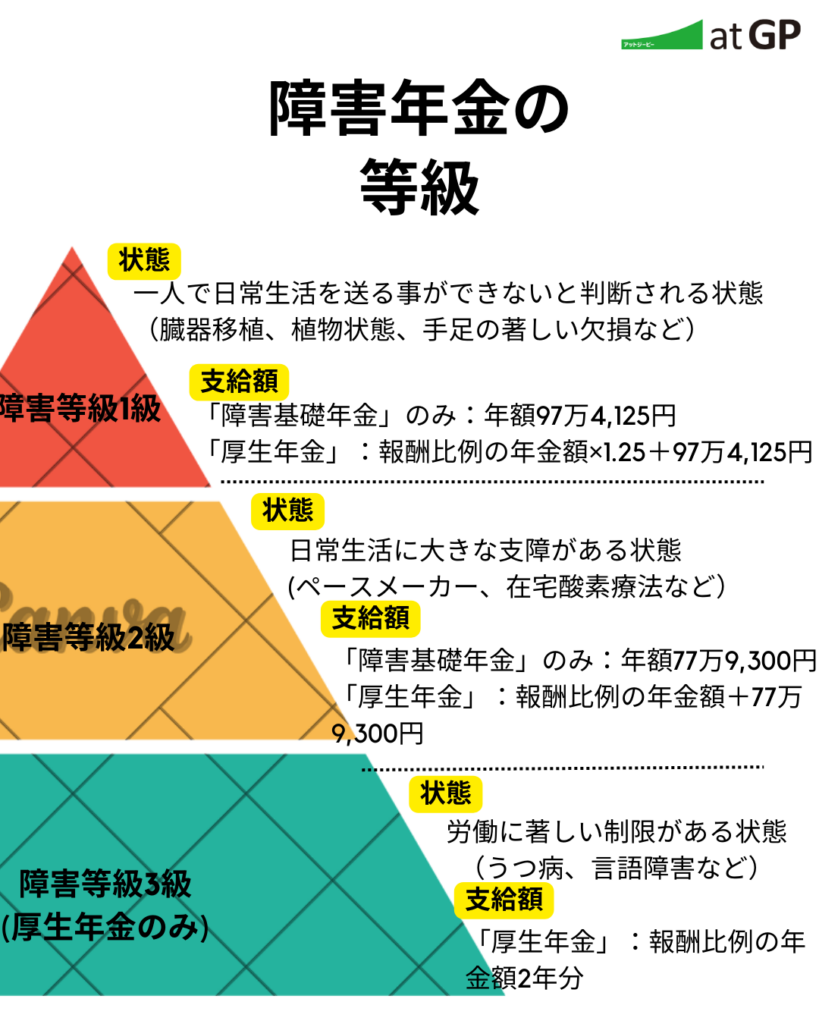
障害年金2級の認定を勝ち取った後にも、受給者を不安にさせるのが「更新(再認定)」の存在です。障害年金には、手足の切断や重度知的障害のように状態が変わらない「永久認定」と、症状の変動が見込まれる「有期認定」があります。うつ病をはじめとする精神疾患や内科系疾患の大部分は1年〜5年ごとの有期認定となります。
更新で落ちる確率と支給停止の現実
厚生労働省の統計年報等のデータを分析すると、障害年金全体の更新時における支給停止(打ち切り)の割合は数パーセント台と一見低く見えます。精神疾患に限ると、症状の寛解や就労状況の変化に伴い、「2級から3級への降格」や「支給停止」となるケースは決して珍しくありません。 更新時に提出する「障害状態確認届(診断書)」において、主治医が「症状が改善した」「フルタイムでの勤務が可能となった」と記載した場合、機構側は日常生活能力が回復したとみなして支給を停止します。更新を無事に通過するためには、日頃の診察から回復傾向だけでなく、残存している生活上の支障や薬の副作用、無理をして生活を維持している実情を主治医に正確に伝え続けておく必要があります。
知っておくべき「受給のデメリット」の検証
ネット上では「障害年金をもらうと人生が終わる」「将来の年金が減る」といった極端な噂が散見されますが、多くは制度の誤解に基づいています。法的な真実と実務上のリスクを切り分けることが肝要です。 * 将来の老齢年金が減額される?(誤解): 受給中も国民年金保険料を「追納」または「通常納付」しない限り、法定免除された期間分は将来受け取る老齢基礎年金の満額計算において一定割合(国庫負担分)しか反映されません。ただし、老齢年金と障害年金はどちらか有利な方を選択受給できるため、生涯にわたって障害年金2級を受給し続ける場合はデメリットになりません。 * 会社や周囲に知られる?(誤解): 日本年金機構から勤務先へ受給の事実が直接通知されることは一切ありません。年末調整で障害者控除を申告しない限り、会社に発覚するリスクはほぼゼロです。 * 生命保険・医療保険の加入制限(事実): すでに障害年金を受給している場合、新規の生命保険や医療保険、住宅ローンの団信(団体信用生命保険)の審査に通ることは極めて難しくなります。 * 傷病手当金との併給調整(事実): 同一の傷病により健康保険から「傷病手当金」を受け取っている場合、障害年金が優先され、傷病手当金は差額分のみの支給となります。

