Q1:アルバイトの面接や各種申請で聞かれる「年収」には、交通費も含まれるのでしょうか?
A1:原則として含まれません。給料と一緒に支給される通勤手当は、所得税法上「非課税限度額(月額15万円まで)」が設けられており、税金計算上の給与収入には算入されません。ただし、社会保険(健康保険・厚生年金)の扶養判定基準(130万円など)においては、非課税交通費も含めたすべての支給総額で判定されるため、税法上と社保上で扱いが異なる点に注意が必要です。
Q2:源泉徴収票に書かれている「支払金額」と「給与所得控除後の金額」のどちらを確定申告書に書くのですか?
A2:確定申告書を作成する際は、両方の数字を使用します。第一表の「収入金額等」の給与欄には源泉徴収票の「支払金額(給与収入)」を記入し、「所得金額等」の給与欄には「給与所得控除後の金額(給与所得)」を転記します。会計ソフトやe-Taxを利用する場合は、支払金額を入力すれば給与所得は自動計算されます。
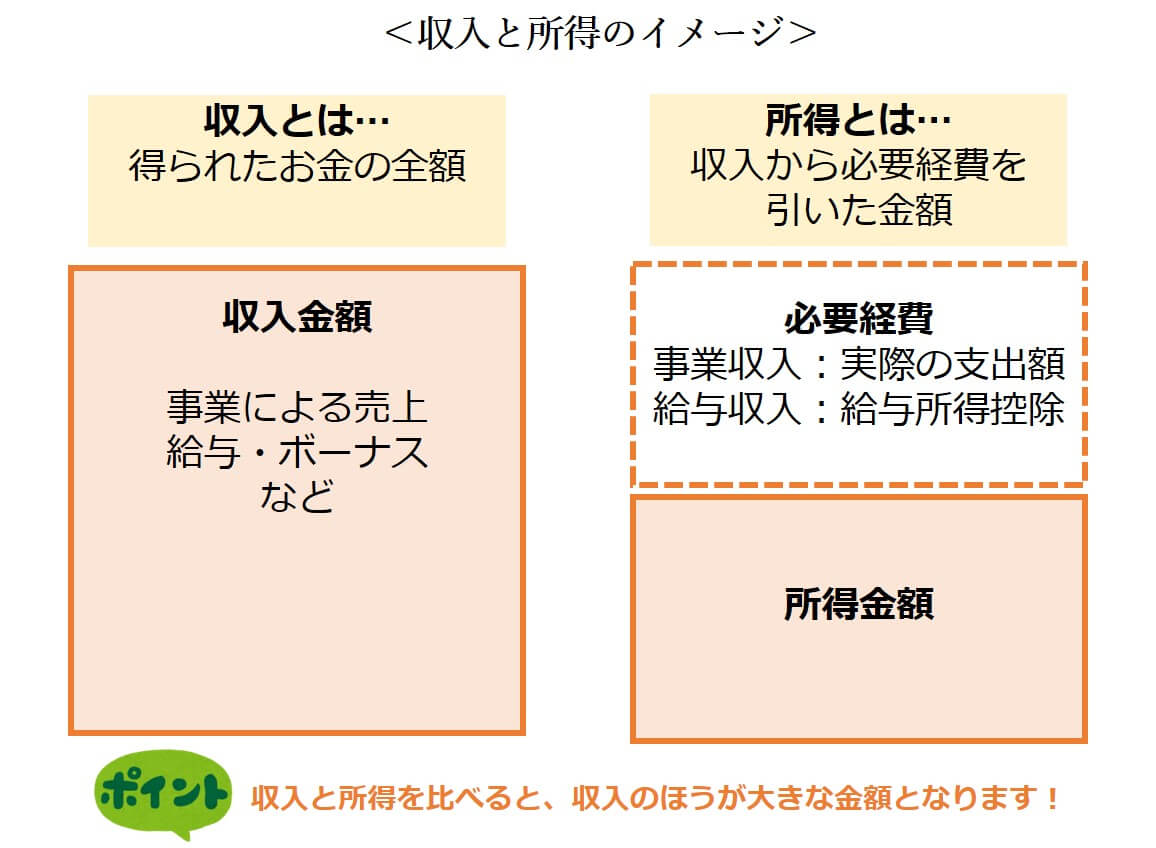
Q3:個人事業主として開業したばかりです。売上が年間300万円、仕入れや経費が100万円かかった場合、税金の対象はいくらになりますか?
A3:課税対象の基礎となる事業所得は「300万円 − 100万円 = 200万円」です。青色申告の承認を受けていれば、ここからさらに最大65万円(e-Taxによる申告等)の青色申告特別控除を引くことができるため、所得は135万円まで圧縮されます。そこから基礎控除などの所得控除を差し引いた金額に税率が掛けられます。

