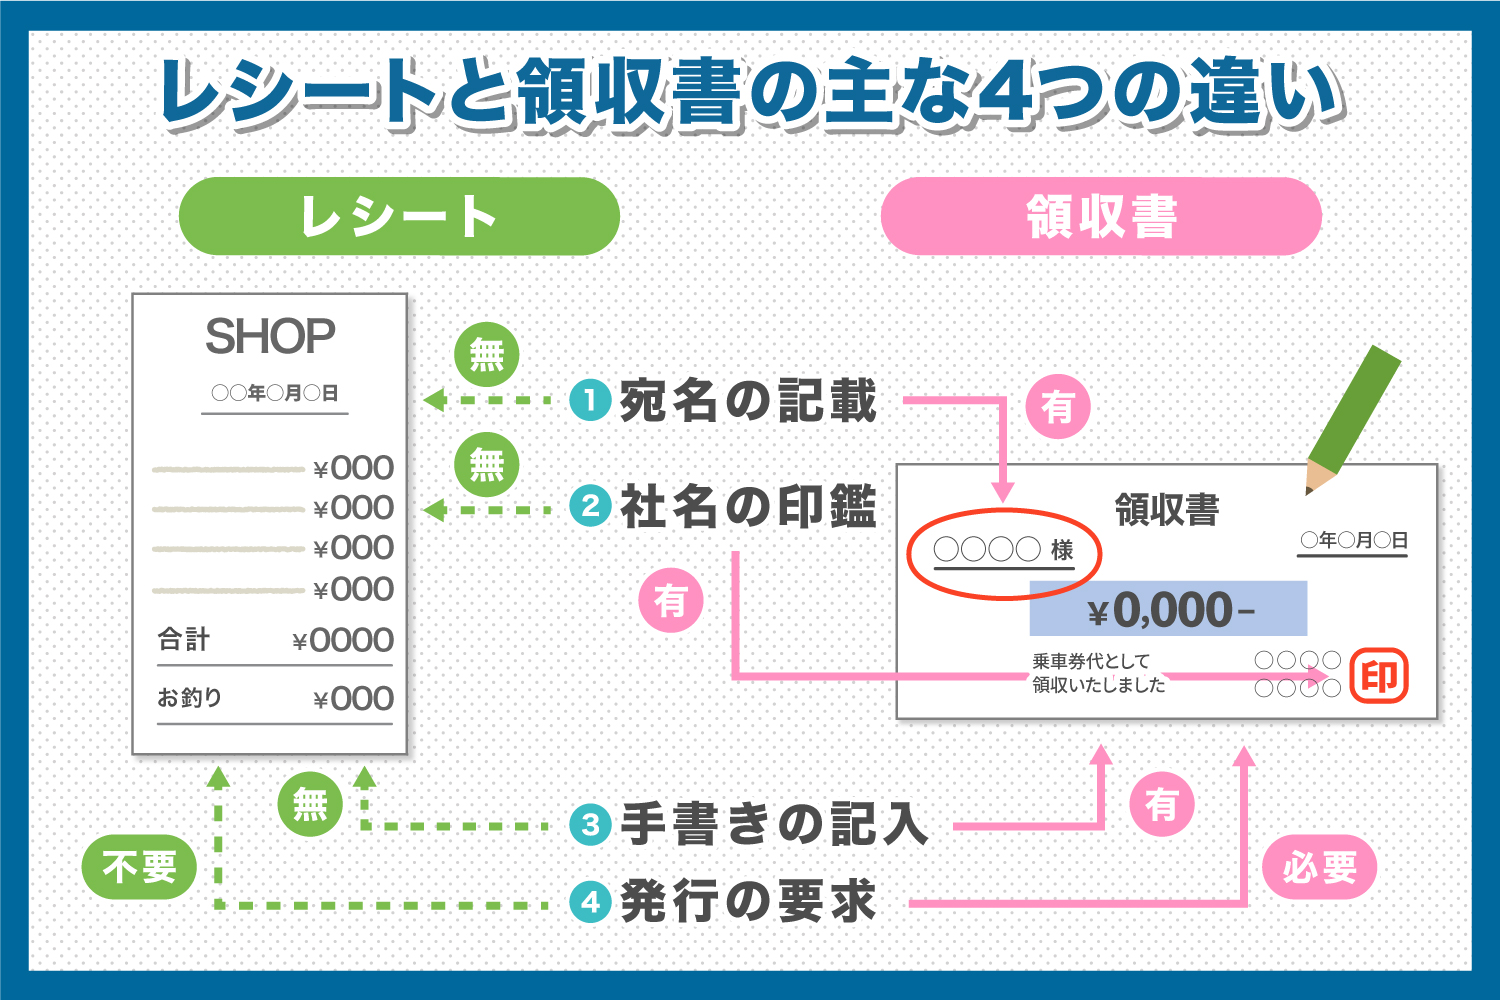
なぜ、これほどまでにレシートが機能的・法的に優れているにもかかわらず、日本のビジネスシーンから「手書き領収書」が消えないのでしょうか。ここには日本特有の組織心理学的なバイアスが横たわっています。
高度経済成長期からバブル期にかけて、「宛名が墨書された領収書を会社に持ち帰ること=誠意と格式の証」「白紙の余白に品代と書くこと=柔軟な経理処理(実質的な融通)」という暗黙の企業文化が醸成されました。この昭和的慣習が上司から部下へと無批判に継承された結果、「レシート=手抜き・私的」「領収書=公式・厳格」という実態と正反対の心理的ラベリング(手書き領収書信仰)が温存されてきたのです。
しかし、コンプライアンスと内部統制が厳しく問われる現代において、曖昧さを残す手書き領収書に固執することは組織的なリスク管理の観点からも推奨されません。
経費精算でレシートと領収書をどう使い分けるべきか?判断基準
- レシートを選択すべき場面(推奨度95%):
- 日常的な物品購入(文具、消耗品、書籍、PC周辺機器など)
- 取引先とのカフェミーティング、一般的な飲食、タクシー移動
- スーパー、ドラッグストア、ホームセンターなど複数品目を一括購入する場合
- 判断理由:購入明細が完全に記録され、インボイス要件を自動で満たすため。
- 手書き領収書(または個別発行の請求書兼領収書)を求めるべき場面(推奨度5%):
- POSレジが存在しない個人商店、慶弔関連の寺社仏閣への支払いなど
- 高額な慶弔費、パーティー等で参加費を一括支払いする場合
- 社内規定により、特定の高額取引で社名宛ての正規領収書発行が義務付けられている場合
- 注意点:必ず「具体的な取引内容(〇〇会議費用等)」を明記させ、13桁の登録番号の記載漏れがないかその場で確認すること。

