貸借対照表と損益計算書の違いと連動|初心者が知るべき決算書の読み方

貸借対照表と損益計算書の違いと連動|初心者が知るべき決算書の読み方

貸借対照表と損益計算書の違いと連動|初心者が知るべき決算書の読み方を徹底追究! 知っておきたい トピックの裏側を凝縮して配信します。

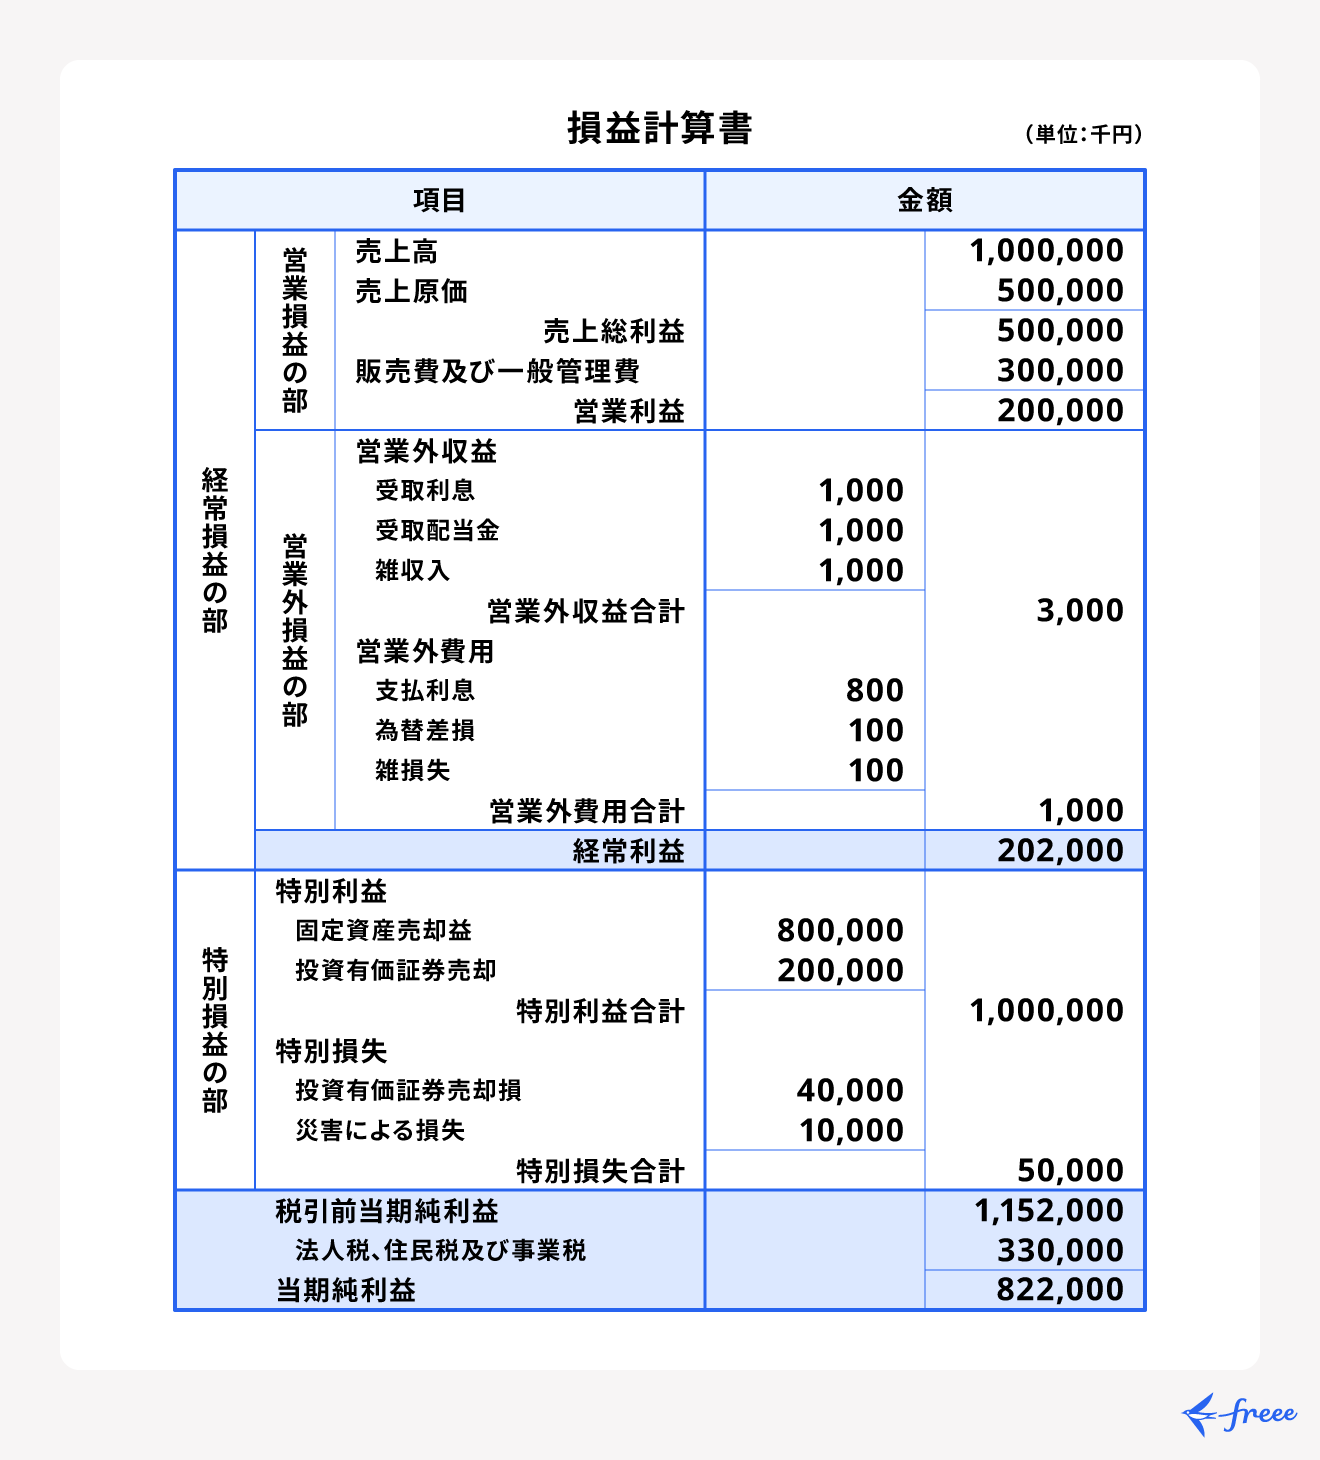
財務分析の基礎を固めるためには、各書類が担う役割と、実務や経営分析で基準とされる数値を俯瞰して整理することが極めて効果的です。日商簿記検定や法人決算の現場でも頻出する重要ポイントを以下にまとめました。

財務書類主な役割と記録内容一般的な健全性の基準・指標編集部の見解・分析ポイント貸借対照表(B/S)特定時点の財政状態(資産・負債・純資産のストック残高)自己資本比率:40%以上で優良企業、20%未満は警戒ライン企業の長期的な安全性と倒産耐性を測る土台。流動比率(150%以上目安)も併せて注視すべき。損益計算書(P/L)一定期間の経営成績(収益・費用・5つの利益のフロー)売上高営業利益率:5〜10%以上で良好(業種により変動)単年の収益力とビジネスモデルの競争力を示す。粗利率の推移で価格支配力が判断できる。キャッシュフロー計算書(C/S)一定期間の実際の現金の出入り(営業・投資・財務活動別)営業CFが常にプラスであり、投資CFを賄えている状態が理想P/Lの利益が本物の現金を生んでいるかを検証する「嘘をつかない書類」。急成長期の資金枯渇監視に必須。
清水 千尋
著者

清水 千尋

マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。