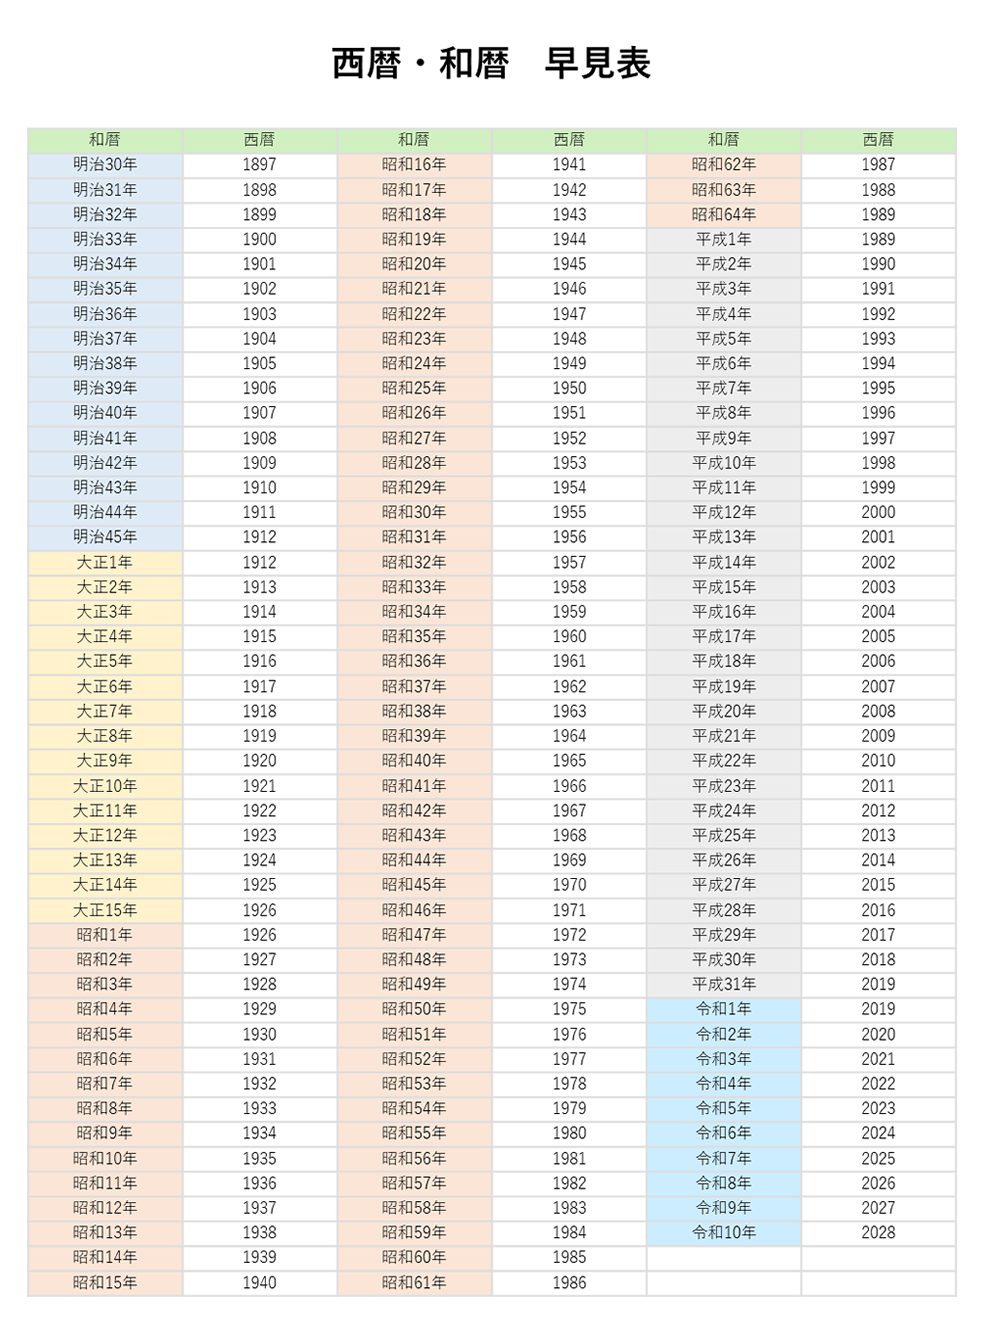
66歳という年齢は、単なる誕生日以上の実利的な意味を持ちます。公的年金制度において、極めて重要な選択権が実効化するタイミングにあたるためです。
原則として、老齢基礎年金および老齢厚生年金の受給権は65歳で発生します。しかし、年金の受取開始を遅らせる「繰下げ受給」を選択している場合、受給開始時期を1ヶ月遅らせるごとに受給額が0.7%ずつ生涯増額されます。この繰下げ請求が法的に可能となるのが「受給権を取得した日から起算して1年を経過した日」、すなわち66歳に達した日(66歳の誕生日の前日)からです。
もし66歳ちょうどで年金の請求手続きを行った場合、本来受け取るはずだった年金額に対して8.4%(0.7% × 12ヶ月)が生涯上乗せされた状態で支給されます。70歳まで繰り下げれば42.0%、75歳までなら最大84.0%の増額となりますが、66歳はその「最初の確定ポイント」となります。
一方で、66歳以降も現役として会社勤務を継続する場合、絶対に軽視できないのが「在職老齢年金の支給停止基準」です。厚生年金に加入しながら給与を得ている場合、毎月の給与(総報酬月額相当額)と老齢厚生年金の月額の合計が基準額(支給停止調整額)を超えると、超過分の年金が一部または全額支給停止となります。
2026年時点の社会保障制度においても、シニアの就労意欲を阻害しないよう見直し議論が継続しているものの、基準値の管理は依然としてシビアです。「働いた分だけ年金がカットされ、繰下げの増額メリットも消失する」という落とし穴を避けるため、給与額と年金受給額のシミュレーションは必須事項となっています。
【プロの結論】66歳で年金を貰うべき人・繰り下げるべき人の判断基準
年金の請求を66歳で行うべきか、それともさらに繰り下げるべきかについて、社会保険の現場データを踏まえた客観的な判断基準を提示します。
【66歳で受給手続きを行うべき人】
・再雇用後の給与が大幅に下がり、生活費の補填が必要な人
・健康状態に持病を抱えており、平均余命までの長期的な受け取りに不確実性がある人
・フルタイムを退き、趣味や個人活動など「今しか使えない時間」にお金を投じたい人
【さらに受給を繰り下げるべき人(67〜70歳以降)】
・役員就任や専門職としての雇用継続により、年金なしでも生活基盤が盤石な人
・十分な預貯金があり、人生100年時代における「超長生きリスク(85歳以降の資産枯渇)」に備えたい人
・在職老齢年金の調整額を超過しない範囲で柔軟に労働時間をコントロールできる人
判断を誤ると、長年納めてきた保険料の回収効率を大きく下げる結果になりかねません。迷った場合は最寄りの年金事務所で「66歳時点の試算シート」を発行してもらい、手取り額の差異を確認するのが確実な防衛策です。

