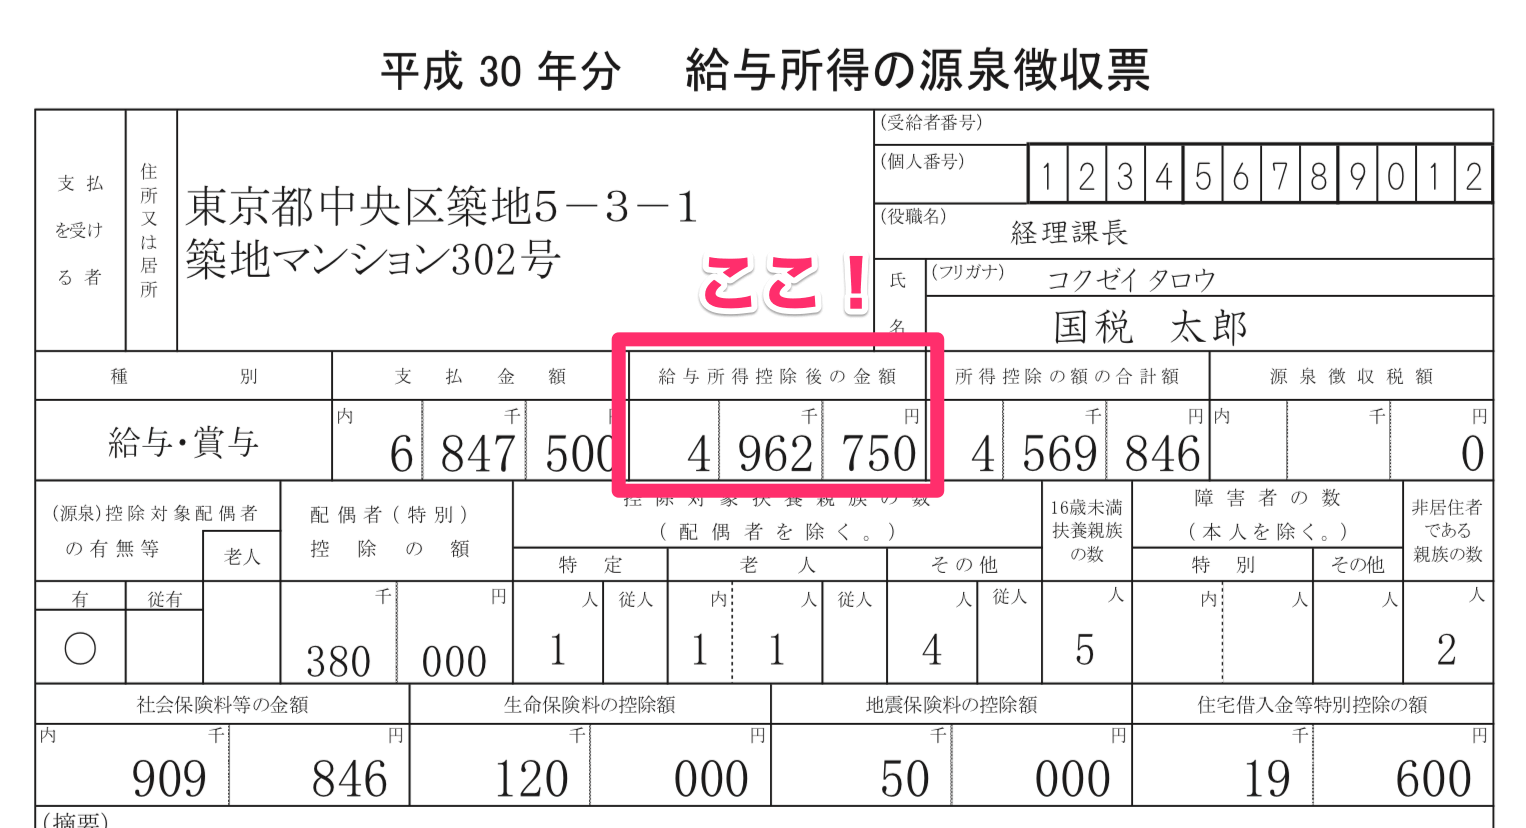
税務や社会保障の議論において最も混同されやすいのが「年収」「所得」「手取り」の境界線です。年収とは、会社から支払われた基本給、各種手当、ボーナスなどをすべて合算した「総支給額(支払金額)」を意味します。一方、所得とはその総支給額から税法上の必要経費とみなされる控除枠を差し引いた後の金額です。
会社員などの給与所得者の場合、自営業者のように個別の領収書を集めて経費精算する代わりに、法律で定められた給与所得控除の計算が自動的に適用されます。国税庁の定める給与所得控除額は年収に応じて段階的に定められており、額面年収からこの控除を引いたものが「給与所得」です。
ここからさらに話は進みます。税額を算出する際には、給与所得から直接税率を掛けるわけではありません。そこから社会保険料控除、配偶者控除、扶養控除、そして基礎控除額 2026年最新基準(合計所得2,400万円以下は原則48万円)などの「各種所得控除」を差し引きます。このプロセスを経て算出される数値こそが課税所得金額の計算方法の終着点である「課税所得(課税給与所得金額)」です。
手取り金額は、この課税所得に対して所得税(5%〜45%の超過累進税率)と住民税(一律約10%)を課し、さらに毎月の給与から天引きされる健康保険・厚生年金・雇用保険といった社会保険料を差し引いて確定します。「年収=所得」と誤認していると、ふるさと納税の限度額計算や住宅ローン控除の試算で大きな計算違いを引き起こすため、この三層構造を厳密に区別して捉える姿勢が求められます。

