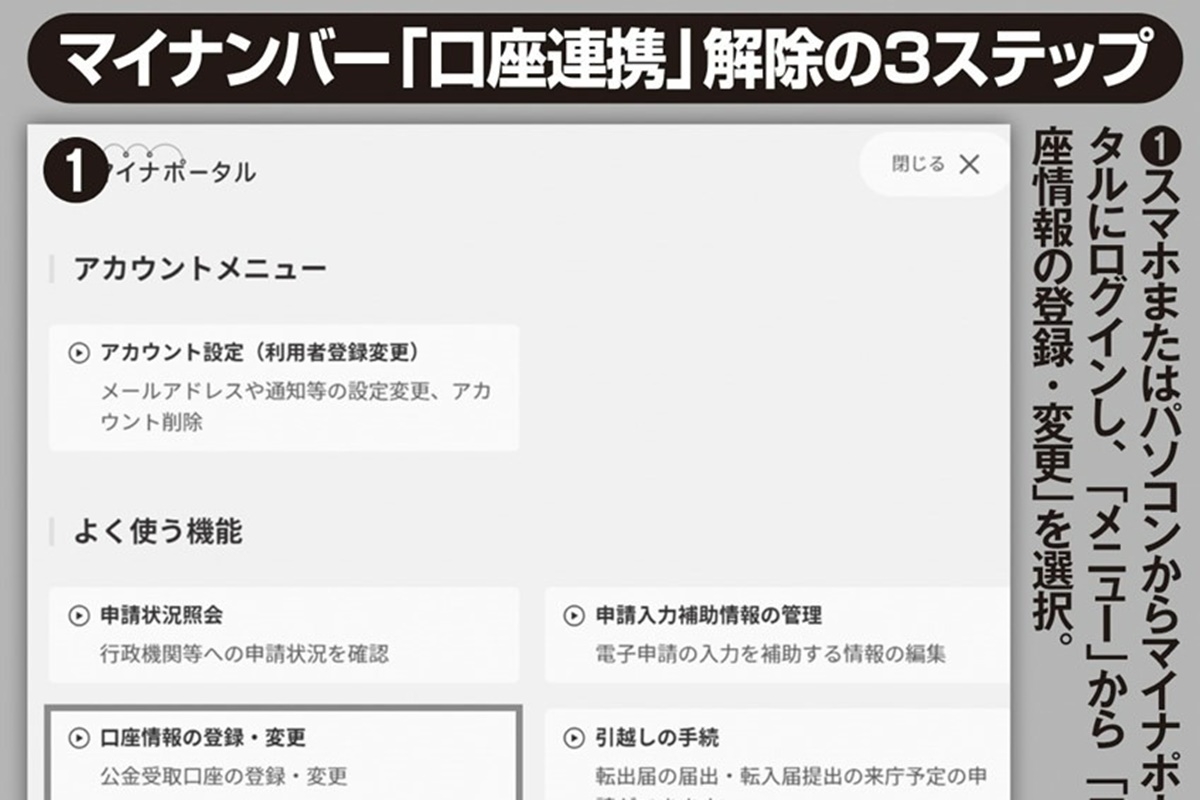
ネット上でまことしやかに囁かれる数々の疑惑について、法制度と現場の実態に照らし合わせて真偽を検証します。
第一に、最も検索されているマイナンバー預金残高バレる噂の真相についてです。結論から述べると、公金受取口座を登録しただけで国や自治体があなたの預金残高、入出金履歴、株式などの金融資産を日常的に閲覧・監視することはできません。公金受取口座登録制度で国が保持している情報は、給付金の振込先として利用者が指定した「金融機関コード、支店名、口座種別、口座番号、口座名義」の5項目のみです。残高データそのものは各金融機関の勘定系システム内で厳重に隔離されており、デジタル庁や税務署の端末から直接残高を照会するAPI接続は存在しません。
第二に、勝手に引き落とされる危険性についても制度上の懸念は無用です。公金受取口座はあくまで行政からの給付金や還付金を「受け取るための口座(入金専用)」として設計されています。税金や国民健康保険料などの引き落としには、別途口座振替依頼書や利用者本人の電子署名による個別契約が法的に必須とされており、行政機関が公金受取口座の登録情報だけを根拠に資金を強制徴収することは技術的にも法規的にも不可能です。
第三に、預金差し押さえの可能性と実態に関しては、正確な理解が必要です。税金の滞納者が生じた場合、国税庁や自治体は国税徴収法に基づき従前より全国の金融機関へ一斉照会を行う調査権限を持っています。公金受取口座が登録されている場合、その「1口座」が滞納者の保有口座であることが即座に判明するため、調査手続きが迅速化する可能性は否定できません。ただし、これは正規の手続きを踏まえた法的滞納処分に限定された話であり、法令を遵守して生活している一般市民の口座残高が勝手に押さえられる事態はあり得ません。

