ネット上の掲示板やSNSでは、限度額に関して根拠のない都市伝説や誤解がまことしやかに語られています。その真偽を金融実務の視点から検証します。
誤解①:「引き落とし日の朝一番に枠が満額リセットされる」
これは最も多い勘違いです。前述の通り、銀行とカード会社を繋ぐ「全銀システム」等のデータ交換には時差があります。朝一番に引き落としが完了して通帳から預金が引かれていても、カード会社のホストコンピュータにデータが到着してバッチ処理されるのは翌日〜数日後です。引き落とし日当日の昼休みに高額決済を行おうとしてエラーになるのは、このタイムラグが原因です。
誤解②:「限度額を下げると信用スコア(クレヒス)に傷がつく」
「限度額を自分で下げるとカード会社からの評価が落ちる」という噂がありますが、これは明確な誤りです。使いすぎを防ぐために自発的にショッピング枠を50万円から20万円に減額しても、信用情報機関にネガティブな情報として載ることはありません。むしろ、無駄な借入枠を削ることで他社ローンの審査で有利に働くケースすらあります。
誤解③:「コールセンターに泣きつけば担当者の裁量で枠をすぐ広げてくれる」
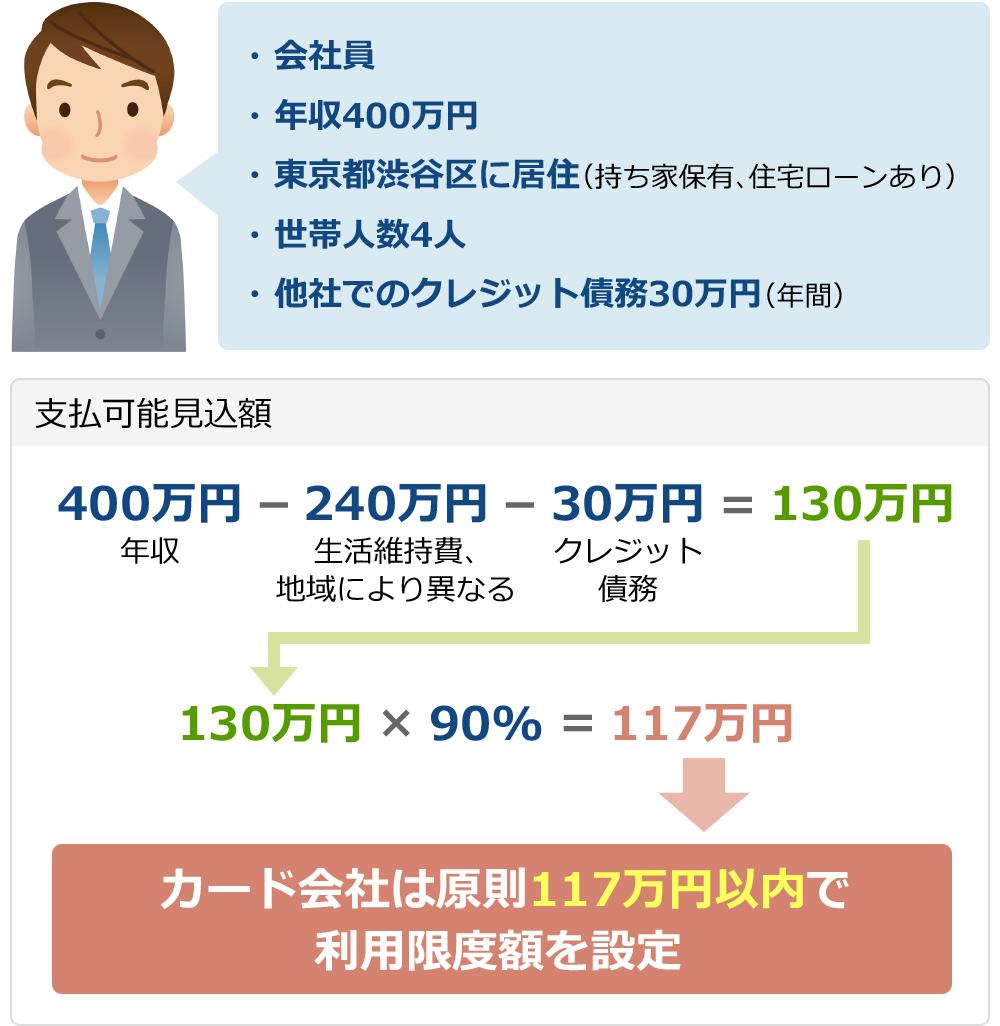
昭和の時代ならいざ知らず、現代のカード業務はコンプライアンスと金融庁ガイドラインにより厳格にシステム化されています。法定の支払可能見込額を超える増枠は、現場のオペレーターやSV(スーパーバイザー)の裁量では1円たりとも操作できません。正規の審査フローを通す以外に道はありません。

