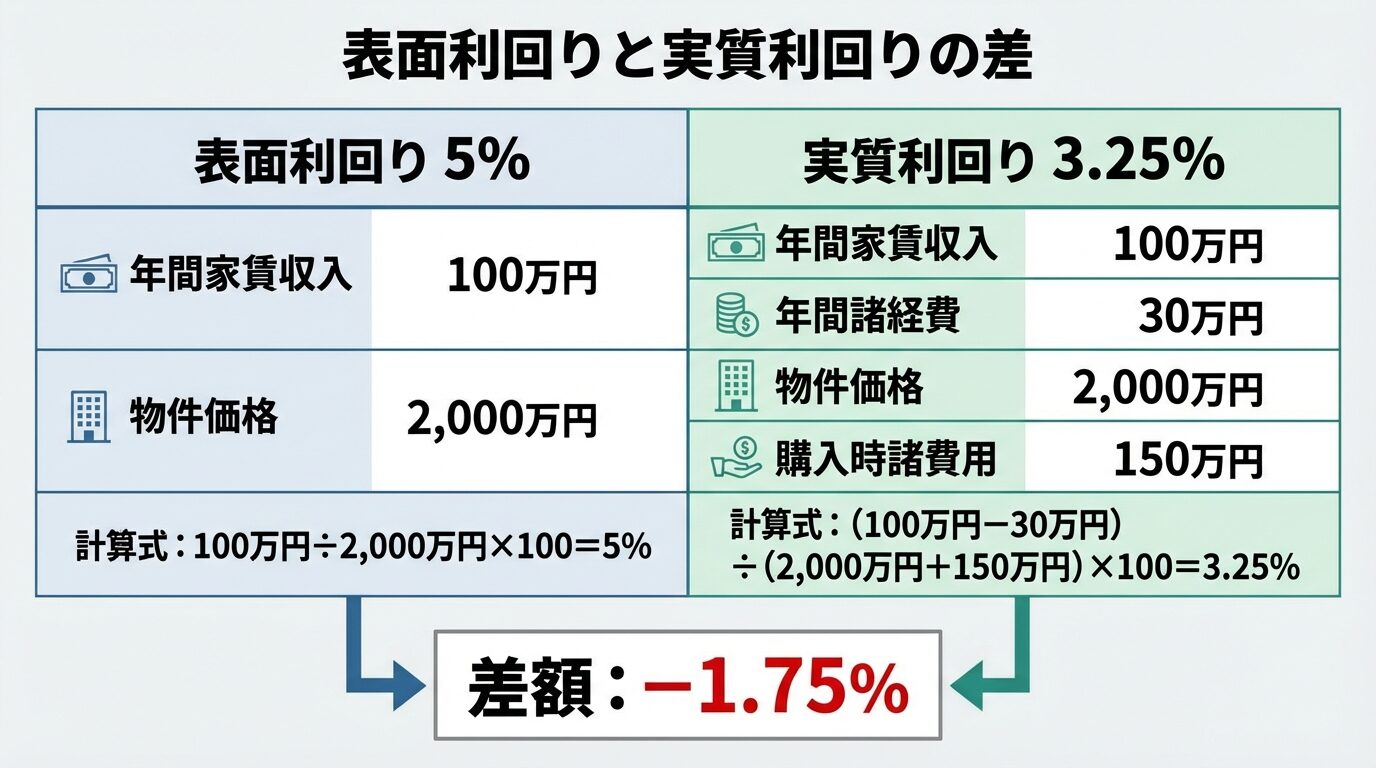
【プロの結論】行動経済学と「利回り幻想」の心理的バウンダリー
投資家が計算を誤る根底には、行動経済学でいう「アンカリング効果」と「確証バイアス」が横たわっています。提示された『利回り10%』という数字が強烈な基準点(アンカー)となり、後から提示される諸経費や修繕リスクの説明を『大した額ではない』と過小評価してしまう心理メカニズムです。
さらに、家族関係や親族からの資産承継が絡む運用では、「親が持っていた遊休地にアパートを建てれば家賃収入で豊かになれる」といった情緒的判断が先行しがちです。しかし、感情と資産管理の間には厳格な「心理的バウンダリー(境界線)」を引かなければなりません。投資とは冷徹な数字の収支であり、親族への配慮や営業担当者の人柄といった非合理な要素を利回り計算のパラメータに混ぜ込んではならないのです。
【プロの結論】向いている人・おすすめできない人の明確な判断基準
自身の適性と資産規模に合わない手法を選べば、どんなに正確な利回り計算を行っても苦境に陥ります。編集部が定義する適性基準は明確です。
【不動産の実質利回り投資に向いている人】
- 突発的な数百万円規模の修繕費や金利上昇に耐えられる手元流動資金(キャッシュ)を別途保持している人
- エクセル等を用いて自分でキャッシュフロー表を作成し、保守的な条件でストレステストを実行できる人
- 入居者募集や管理会社の交渉を「事業経営」として主体的にコントロールする時間と気力がある人
【不動産投資を避けるべき・新NISAなどの投信に留めるべき人】
- 「利回りが高いから毎月の小遣いが増える」と安易に考えている余剰資金の乏しい人
- 業者の提示するシミュレーション表の注記(※満室時想定、※諸費用別途)を精読しない人
- 価格変動や空室リスクに強い精神的ストレスを感じ、夜も眠れなくなってしまうリスク回避型の人

