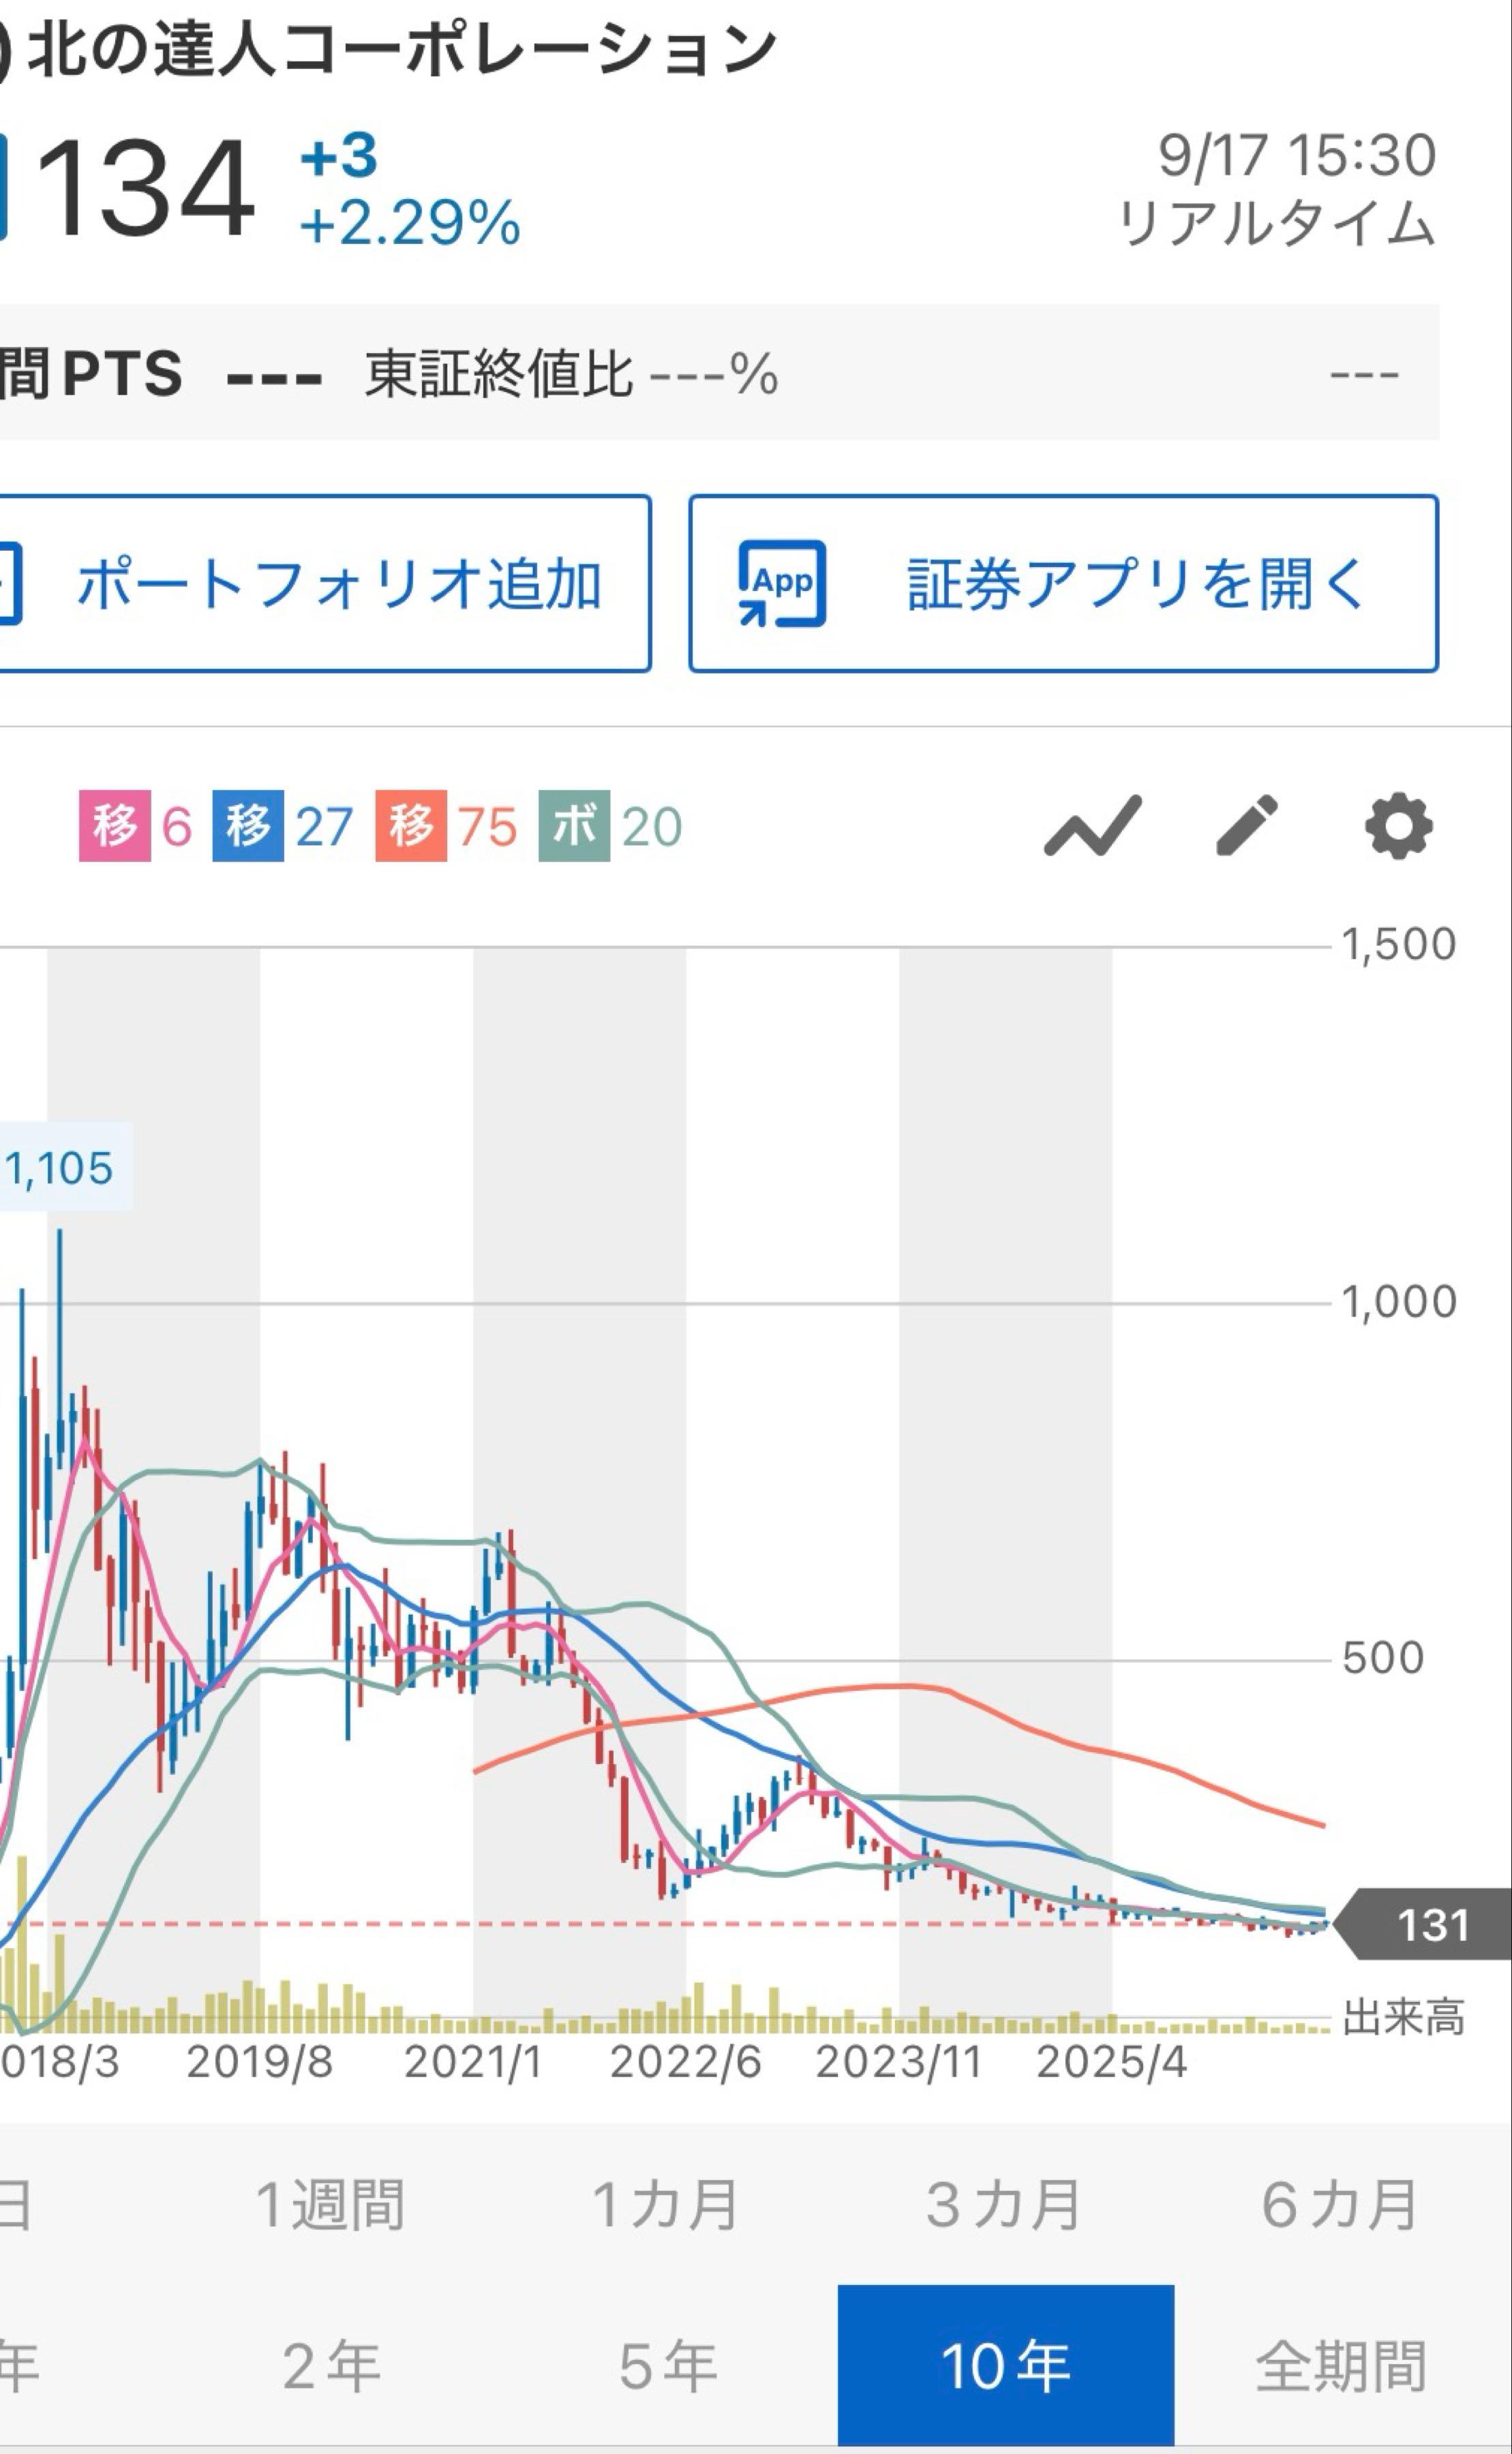
北の達人株価はなぜ暴落?業績低迷の真相と2026年買い時の判断に関する詳細情報を分かりやすくまとめました。専門的な情報をご確認ください。
北の達人コーポレーションの企業価値を適正に評価するため、直近の主要指標と業界平均、一般的な投資基準を比較したのが以下の詳細データです。株価が割安圏にあるのか、それとも業績に見合った妥当な水準なのかを冷静に見極める必要があります。
項目詳細・数値データ一般的な基準・相場編集部の見解・評価株価水準140円〜180円前後(調整後)過去最高値は1,000円超底値圏を推移しているが、明確な上昇反転シグナルは未点灯。売上営業利益率約8.0%〜12.0%水準化粧品・トイレタリー業界平均(約6〜8%)業界標準以上だが、黄金期の25%超と比較すると大幅に縮小。配当利回り約1.5%〜2.3%前後東証プライム平均(約2.0〜2.5%)無配転落は避けているものの、配当狙いの投資先としては平凡。株主優待内容自社商品(ヒアロディープパッチ等)贈呈定価ベースで年間4,000〜5,000円相当100株保有時の総合利回りは高水準。個人投資家の強力な下支え要因。財務健全性(自己資本比率)約70%〜80%の高水準安全圏の目安(40%以上)無借金経営に近く倒産リスクは極小。事業再編の体力を十分保持。
財務面を詳細にチェックすると、自己資本比率は極めて高く、キャッシュリッチな筋肉質のバランスシートを維持しています。倒産危機や債務超過といった破綻リスクは極めて低く、この強固な財務体質こそが、同社が時間をかけて事業構造を転換するための最大のセーフティネットとなっています。