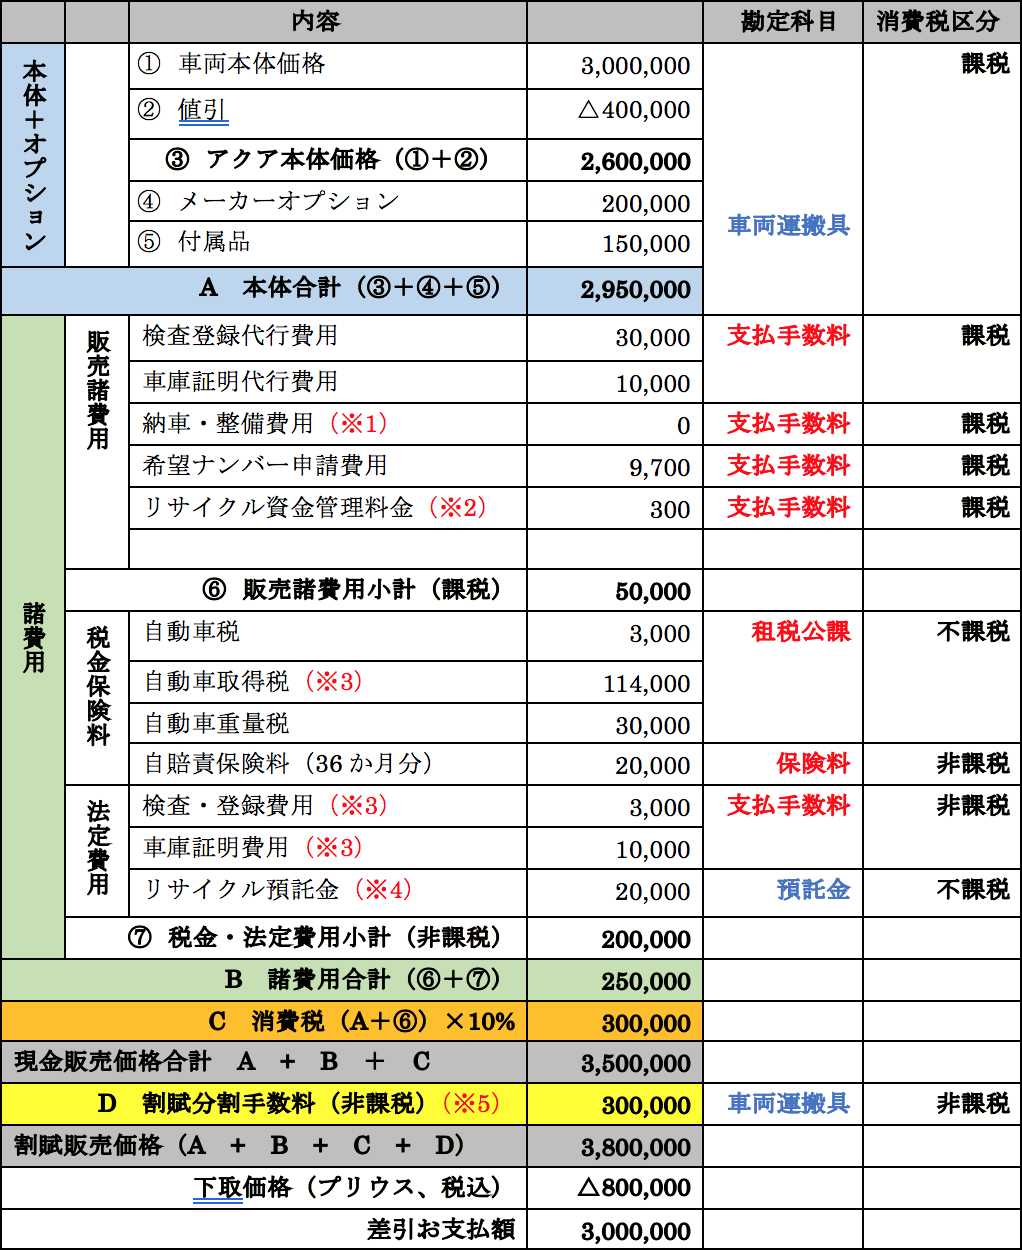
車両の購入・売却に伴う「リサイクル預託金」は、金額こそ車両本体に比べて目立たないものの、税務上の論点が凝縮された項目です。「預託金=固定資産(減価償却しない)」「預託金本体=不課税」「資金管理料金=課税仕入れ」「廃車時=初めて課税仕入れとして費用化」という基本構造を徹底することが、無用な税務リスクを遮断する唯一の道です。
納品請求書や領収書を受け取った際は、合計金額だけで処理を済ませず、必ず自動車リサイクル券の明細と突き合わせる習慣をつけてください。緻密で正しい区分経理の積み重ねこそが、企業のコンプライアンスを守り、健全な財務基盤を支える防壁となります。 (出典: リサイクル 預託 金 勘定 科目(Yahoo!ニュース))
詳細を見る詳細を見る詳細を見る
