ネットの掲示板やSNS上には、審査落ちに直面した人々の赤裸々な体験談が数多く投稿されています。そこから浮かび上がるのは、現代の決済構造が抱える構造的なリスクです。
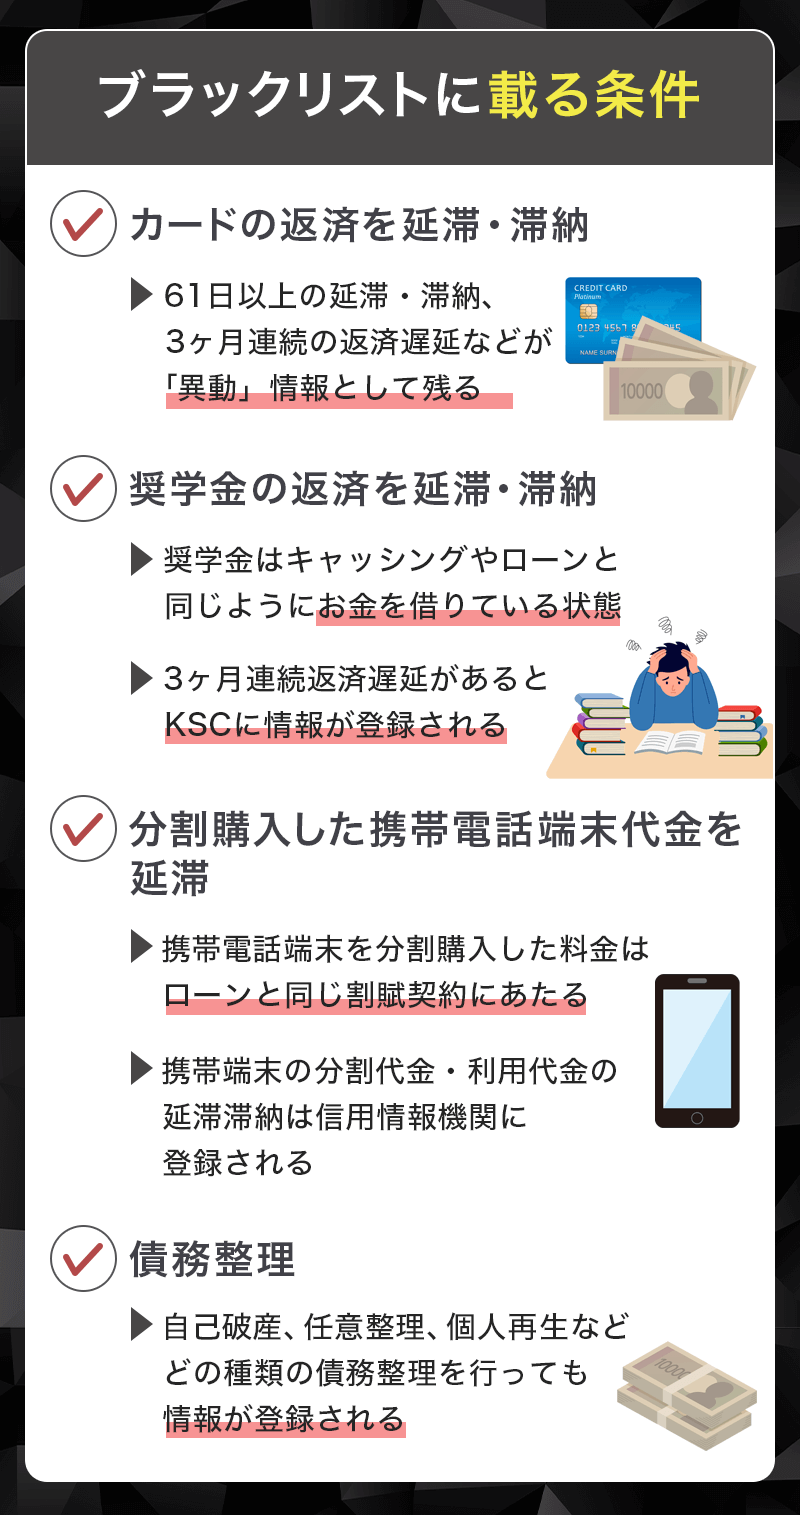
大手掲示板や知恵袋を検証すると、「転職時に銀行口座の切り替えを忘れ、サブスクと紐づいた旧カードの数千円の引き落とし不能が3ヶ月続いて異動が付いていた」「親が自分の名義で契約していた実家のWi-Fiやスマートフォンの滞納が原因で、新居の住宅ローン審査が即時否決された」といった生々しい告発が日常的に見受けられます。当事者の多くは、自分が借金をしている自覚すら薄いまま、ある日突然社会的な信用を失っているのです。
一般に知られていない盲点とネットの誤解
こうしたパニック状態につけ込む悪質なビジネスにも警戒しなければなりません。ネット上には「裏技で信用情報を即時回復」「ブラックリストのデータを消去できる司法書士・情報屋」といった甘い誘い文句が散見されますが、これらは100%詐欺または違法な非弁活動です。
信用情報機関のデータベースは極めて強固な暗号化と監査ログの下で運用されており、登録内容が事実である限り、弁護士であっても金融機関であっても期日前の事故情報を消すことは法的に一切不可能です。例外的に消去されるのは、「同姓同名の別人のデータが誤登録された」といった機関側の重大なシステム誤認が存在する場合のみに限られます。甘言に乗せられて高額な費用を騙し取られないよう、強い危機意識を持ってください。
【プロの結論】経済行動心理学から見る信用回復の分水嶺と推奨基準
現代の行動経済学では、人間が「目先の小さな快楽や面倒の回避を、将来の巨大な損失よりも優先してしまう」という「現在バイアス(Present Bias)」の罠に囚われやすいことが実証されています。スマホ決済やタッチ決済が普及した現代社会では、現金を支払う際の心理的摩擦(支払いの痛み)が極限まで希薄化しています。この痛覚麻痺が、口座残高の確認を怠らせ、結果として数千円の未払いで将来の何千万円という住宅ローン機会を奪う悲劇を生み出しているのです。
自身の信用を健全に保ち、立て直すための明確な判断基準を提示します。
- 今すぐ信用情報を開示請求すべき人:
- 半年以内に住宅ローンやマイカーローン、大型融資の申し込みを控えている人
- 直近1〜2年で「残高不足の通知」を複数回無視した記憶がある人
- クレジットカードを新規で申し込んだが、直近で2社以上連続して審査落ちした人
- 開示を急ぐ必要がない・待つべき人:
- 毎月の引き落とし口座を定期巡回し、過去数年間に一度も遅延の心当たりがない人
- 現在進行形で返済が滞っており、まだ支払う原資(資金)の目処が全く立っていない人(まずは開示より債務整理や返済資金の工面が先決)

