税務の現場では、還付金に関して毎年決まったパターンの混乱や誤解が報告されています。ネット掲示板や知恵袋などでも頻繁に相談が寄せられる「マイナス」と「ゼロ」の事象について、その構造的背景を検証します。
ケース1:還付金が「マイナス(差引不足額)」となり手取りが減る怪
「12月の給料から税金が余計に引かれていた」「還付金がマイナス表記になっている」という事態に直面し、憤る労働者は少なくありません。これは「追徴(追加徴収)」と呼ばれる現象です。
毎月の給与計算で行われる源泉徴収は、あくまで「その時点の扶養状況」を前提にした概算見積もりにすぎません。年の途中で共働き配偶者のパート・副業収入が想定を超えて増えたことで配偶者控除から外れたり、子どもが就職して扶養親族の枠から抜けたりした場合、年間の正当な税額がそれまでの天引き累計額を上回ってしまいます。その結果、12月の年末調整で不足分を一括清算することになり、給与明細の「差引不足額」として手取りから差し引かれる事態が生じます。
ケース2:源泉徴収税額が「0円」と記載されている理由
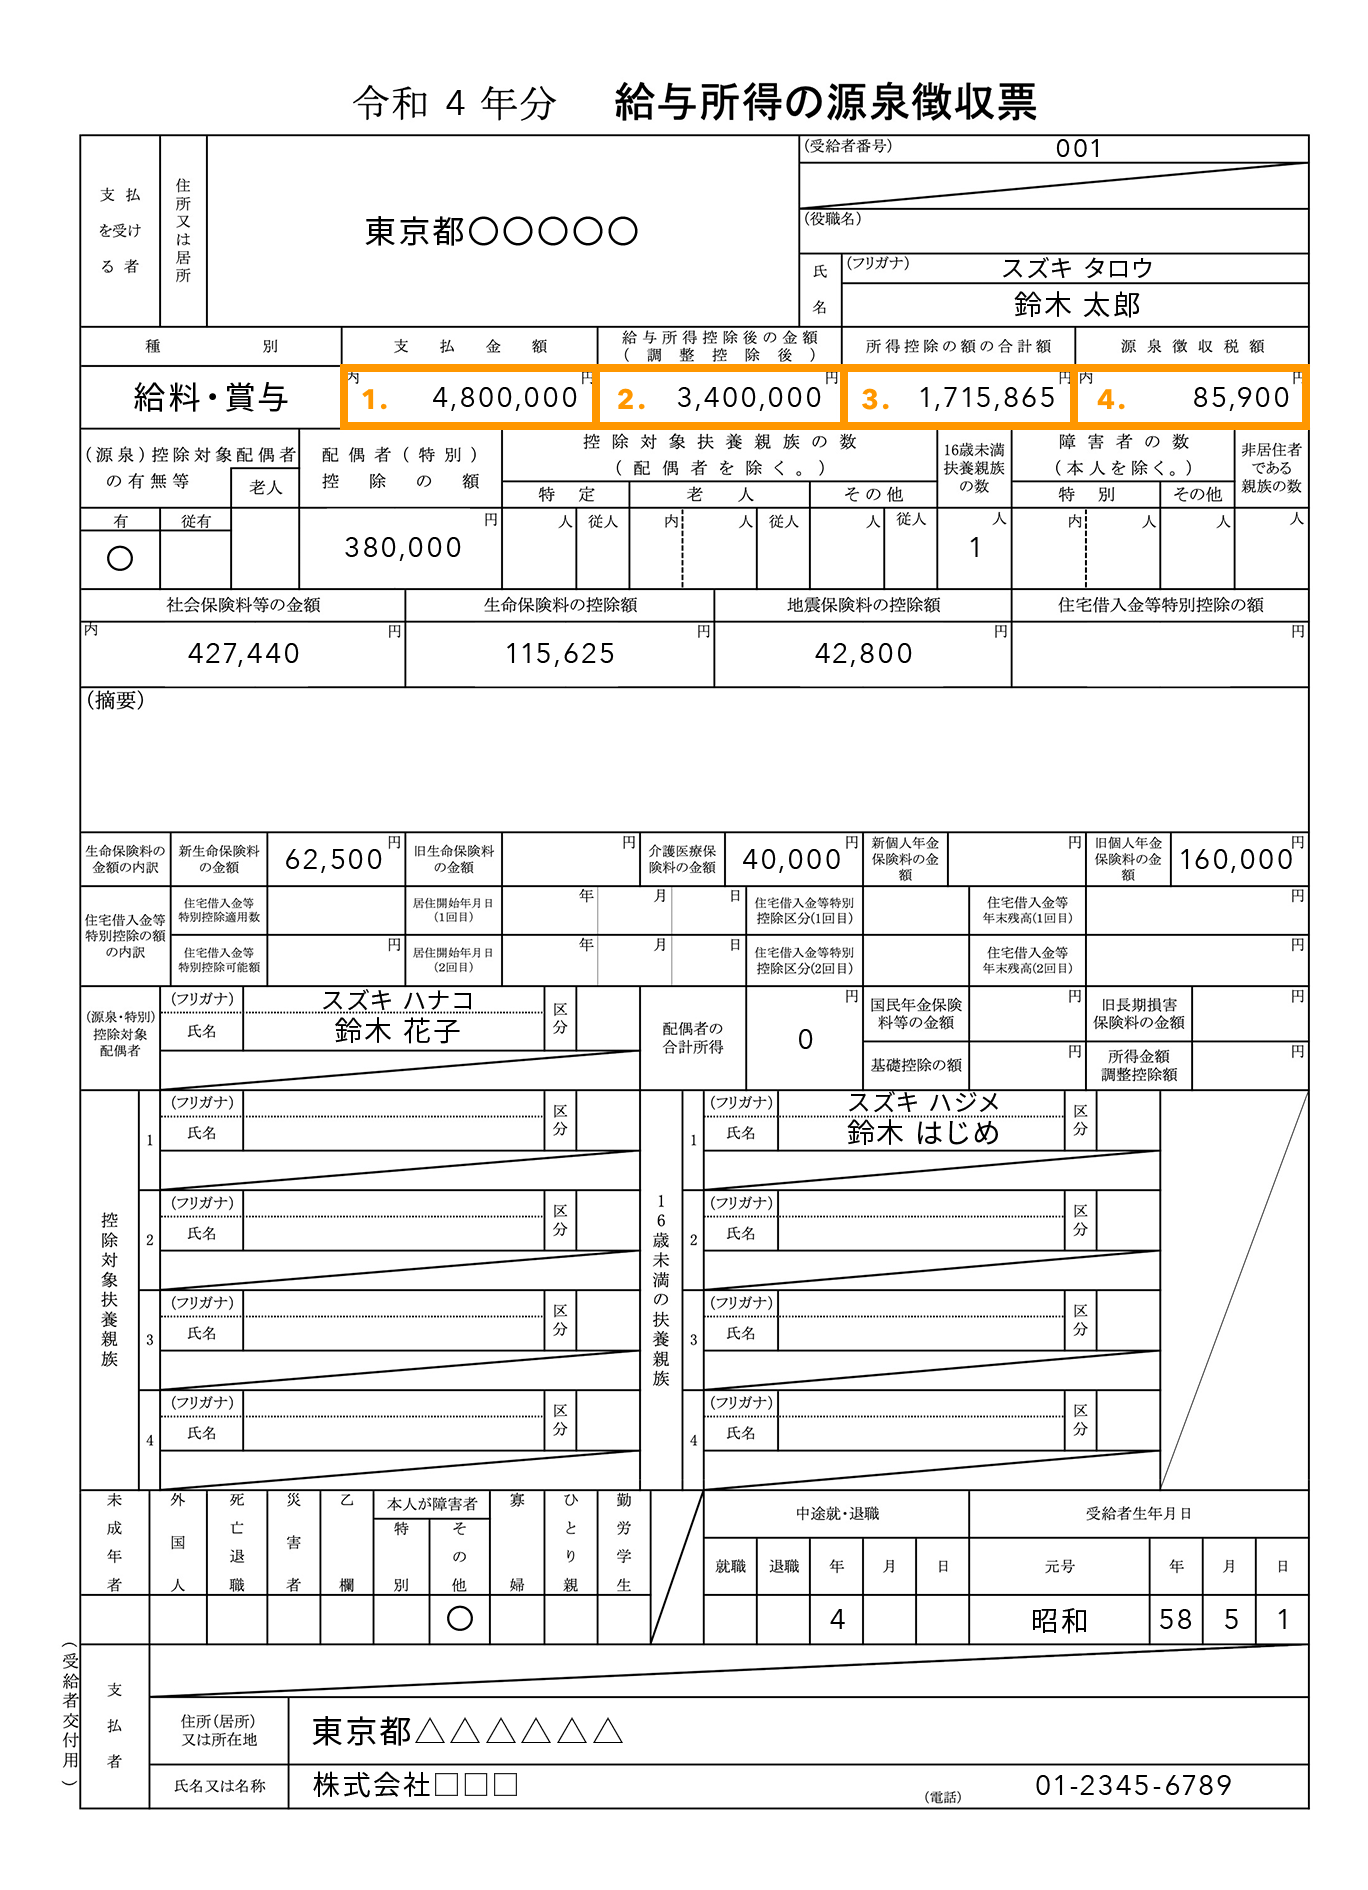
源泉徴収票を受け取った際、右上の「源泉徴収税額」が「0」または空欄になっているのを見て、「会社が税金を納めていないのではないか」と不安を抱くケースもあります。しかし、不正や記載ミスである可能性は極めて低く、正当な計算結果です。
主な原因は2点あります。第1に、住宅ローン控除などの税額控除によって、算出された所得税が相殺されてゼロになったケースです。この場合、1年間で天引きされていた所得税は全額手元に還付されているはずです。第2に、年収自体が103万円以下(または基礎控除や社会保険料控除の合計額が給与所得控除後の金額を上回り、課税所得が0円となった場合)です。所得税が法的に発生しない状態であるため、当然ながら最終税額は0円と記録されます。

