千葉県民共済の評判とデメリット検証|割戻金の真相と民間比較2026の詳細解説を解説します。専門的な知識が詰まっています。
千葉県民共済は、消費生活協同組合法に基づき厚生労働省の認可を受けて運営される非営利組織「全国生協連(全国生活協同組合連合会)」グループの一翼を担っています。営利を目的としないため、集められた掛金から共済金の支払いや事業経費を差し引いた剰余金は、毎年「割戻金(わりもどしきん)」として加入者に直接還元される仕組みです。
一般的な民間保険会社が販売する医療保険と比較した場合、保障設計の思想そのものが大きく異なります。民間保険が「オーダーメイド型・終身保障・リスク細分型」であるのに対し、県民共済は「パッケージ型・定期保障・一律掛金」という極めてシンプルな構造を採用しています。
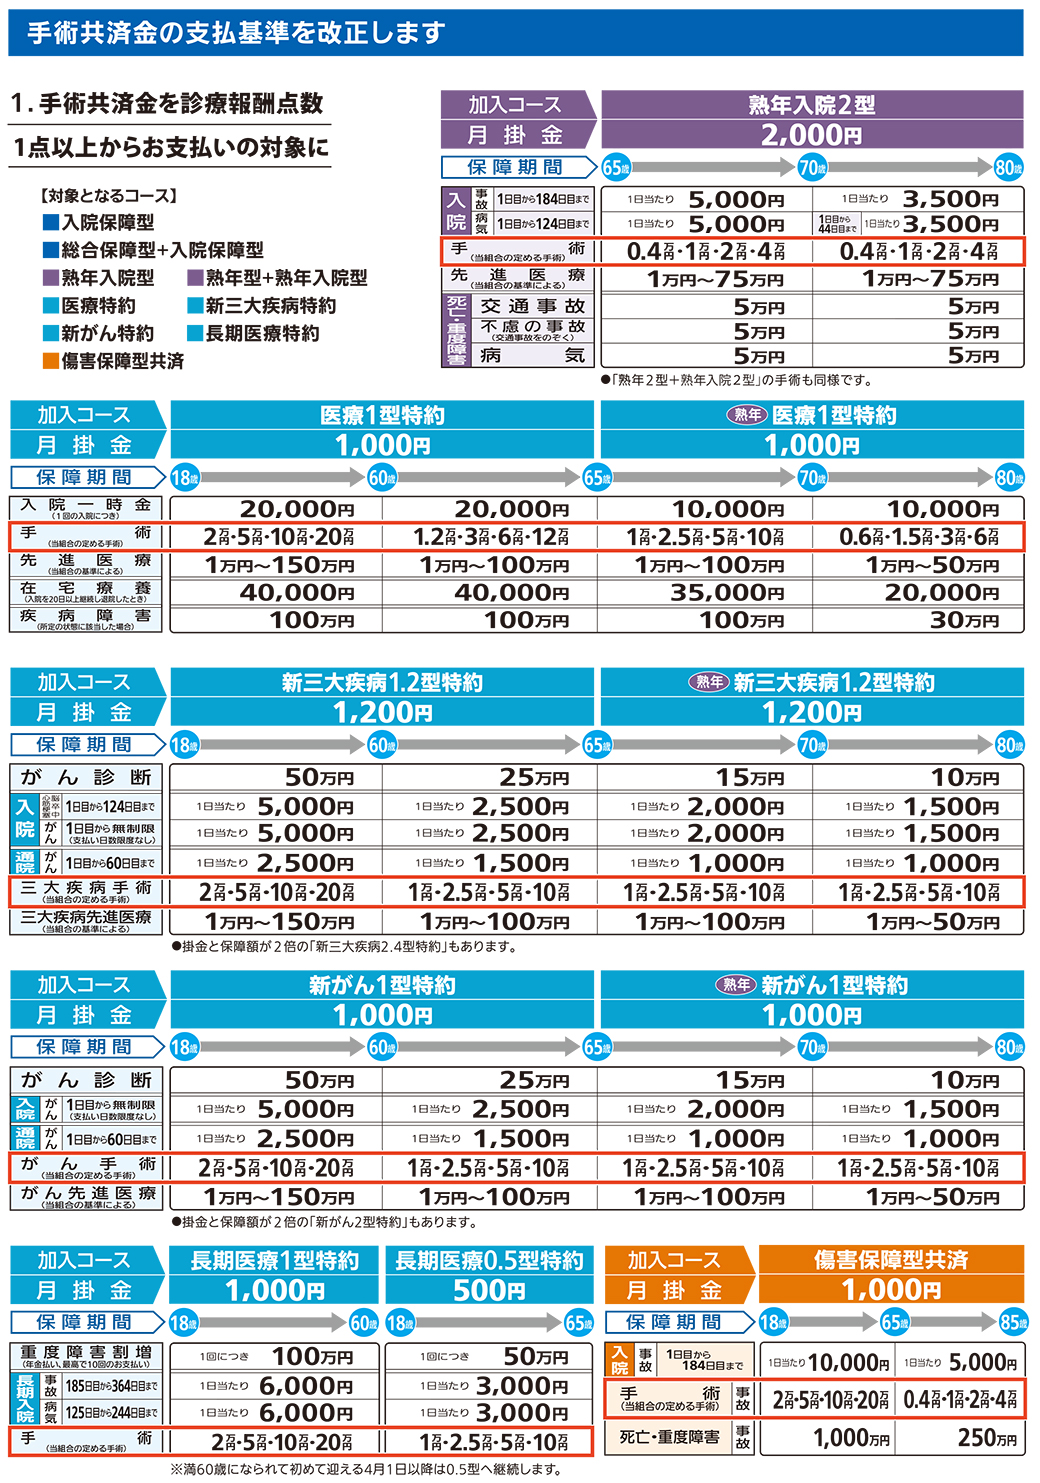
項目千葉県民共済(総合保障2型など)一般的な民間医療保険(終身型)編集部の見解・評価月額掛金(保険料)一律 2,000円(実質1,400〜1,600円前後)年齢・性別により変動(30代で約3,000円〜6,000円)若年〜中年層における毎月の固定費削減効果は圧倒的。保障期間満65歳まで(以降は熟年型で最長85歳まで継続)終身(一生涯)85歳以降の無保険リスクをどうヘッジするかが分かれ目。割戻金(剰余金還元)あり(年間払込額の20%〜30%台で推移)原則なし(無配当型が主流)毎年8月の口座振込によるキャッシュバック体感は強烈。先進医療・特約の幅特約追加は可能だが上限額・選択肢は限定的先進医療最大2,000万円、三大疾病一時金など多彩重度のがん闘病や高度医療への備えは民間保険が一歩リード。加入審査・告知基準簡易な告知項目(Yes/No形式)詳細な告知、緩和型・無選択型プランも存在健康状態に自信がある層には共済の手続きの平易さが魅力。