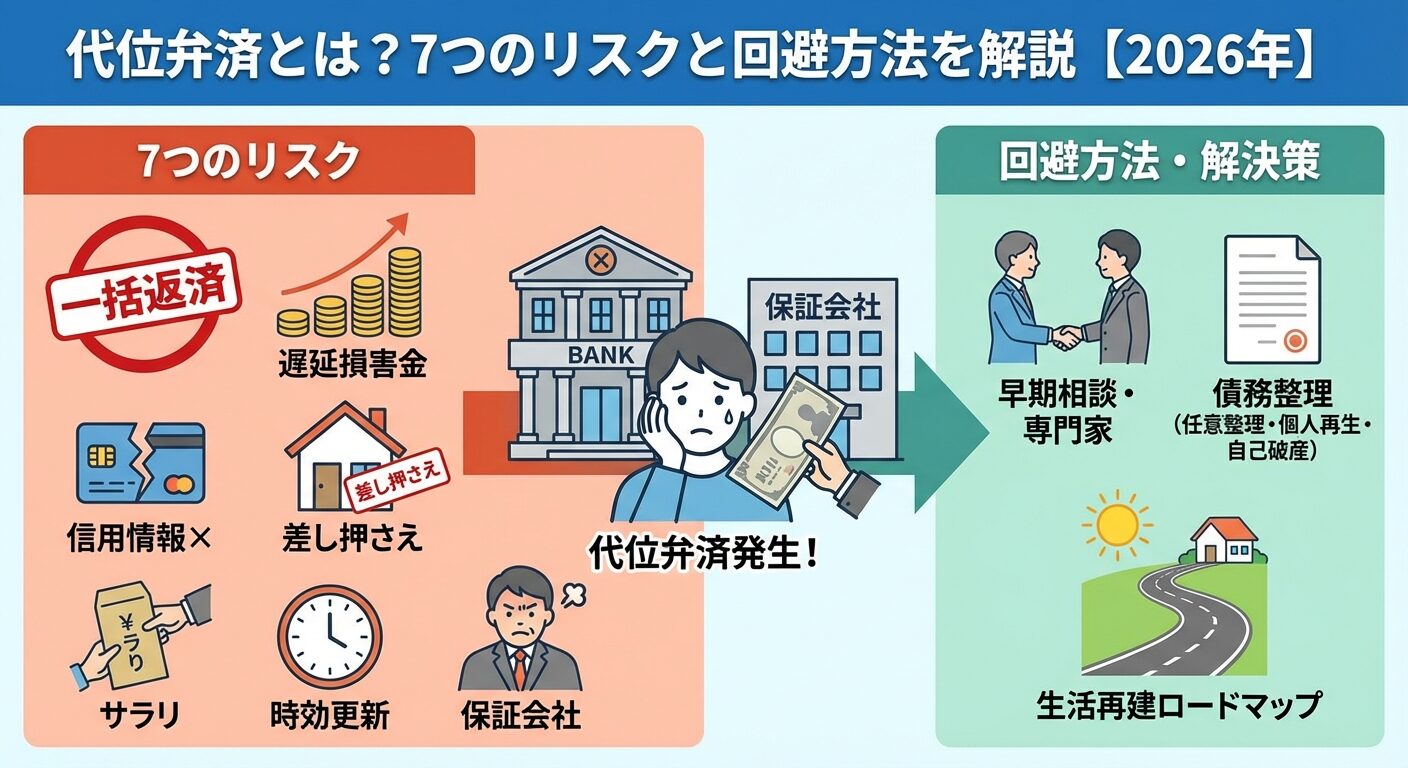
代位弁済通知書を受け取った瞬間から、債権者との駆け引きは「時間との戦い」へとシフトします。給与や預金口座の差押え回避の対処法として、実務上極めて有効な具体的アクションは以下の3点に集約されます。
第一に、債権回収会社の督促に対して「対話の意思」を即座に示すことです。通知書に記載されている連絡先へ電話を入れるのは強い心理的抵抗を伴いますが、放置することが債権者側に「法的措置(競売・差押え)に踏み切る正当な口実」を与えます。「現状では一括返済は不可能だが、任意売却を含めた前向きな整理を検討している」と伝えるだけで、競売申立ての期日を一時的に猶予してもらえるケースが多々あります。
第二に、住宅ローンの任意売却に特化した専門家(弁護士・認定不動産コンサルタント)への即時相談です。一般的な近所の不動産会社では、債権者であるサービサーとの配分交渉や抵当権抹消の専門ノウハウが不足しており、交渉が難航している間に競売期日が到来してしまいます。サービサーとの交渉実績が豊富な専門家を介することで、競売手続きの取り下げ(取下げ書提出)を取り付けることが可能になります。
第三に、2026年最新の救済制度とセーフティネットの併用です。物価高と金利上昇が定着した経済環境を受け、金融機関および法曹界では以下のような公的・準公的な救済スキームの活用が柔軟化しています。
- 自然災害・感染症特例を活用した「債務整理ガイドライン」の準用:住宅ローンを整理しながらも一定の財産(最大数百万円の手元資金)を残し、破産を回避して生活再建を図る枠組み。登録支援専門員(弁護士等)の費用負担なしで利用可能なケースが拡大しています。
- 住宅金融支援機構の任意売却特例:フラット35を取り扱う住宅金融支援機構では、所定の要件を満たす任意売却において引越し費用の捻出や、売却後の残債について実情に即した返済計画策定に柔軟に応じる方針を強化しています。
- 生活困窮者自立支援制度と住居確保給付金:自宅を手放した後の生活保護への転落を防ぐため、自治体の福祉窓口と連携した家賃補助や就労支援のワンストップ対応が定着しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
代位弁済通知を受けた際、どの出口戦略を選ぶべきかは、債務者の「現在の世帯収入」「住宅以外の借入総額」「資産状況」によって明確に分かれます。自身の状況を冷静に照らし合わせてください。
【任意売却を第一選択とすべき人】
- 住宅ローン以外の消費者金融やカードローンの借入がほとんどない、または軽微な人
- 自宅を手放せば、残った数百万〜1,000万円前後の残債を月々1万〜2万円程度で返済していける定期収入がある人
- 近隣住民や子どもの学校関係に経済的困窮を知られず、平穏に転居したい人
- 連帯保証人(親や配偶者)に一括請求が波及するのを防ぎ、円満に残債返済の合意を取り付けたい人
【任意売却に固執せず、個人再生・自己破産へ舵を切るべき人】
- 住宅ローンの他に多額のカードローンや事業資金の個人保証があり、多重債務で家計が完全に破綻している人
- 病気や失職により今後の継続的な収入見込みが全く立たず、少額の分割返済すら不可能な人
- すでに裁判所から給与差押えの通知が届いており、日々の生活維持費すら確保できない極限状態の人(※個人再生や破産申立てによる強制執行停止が必要)

