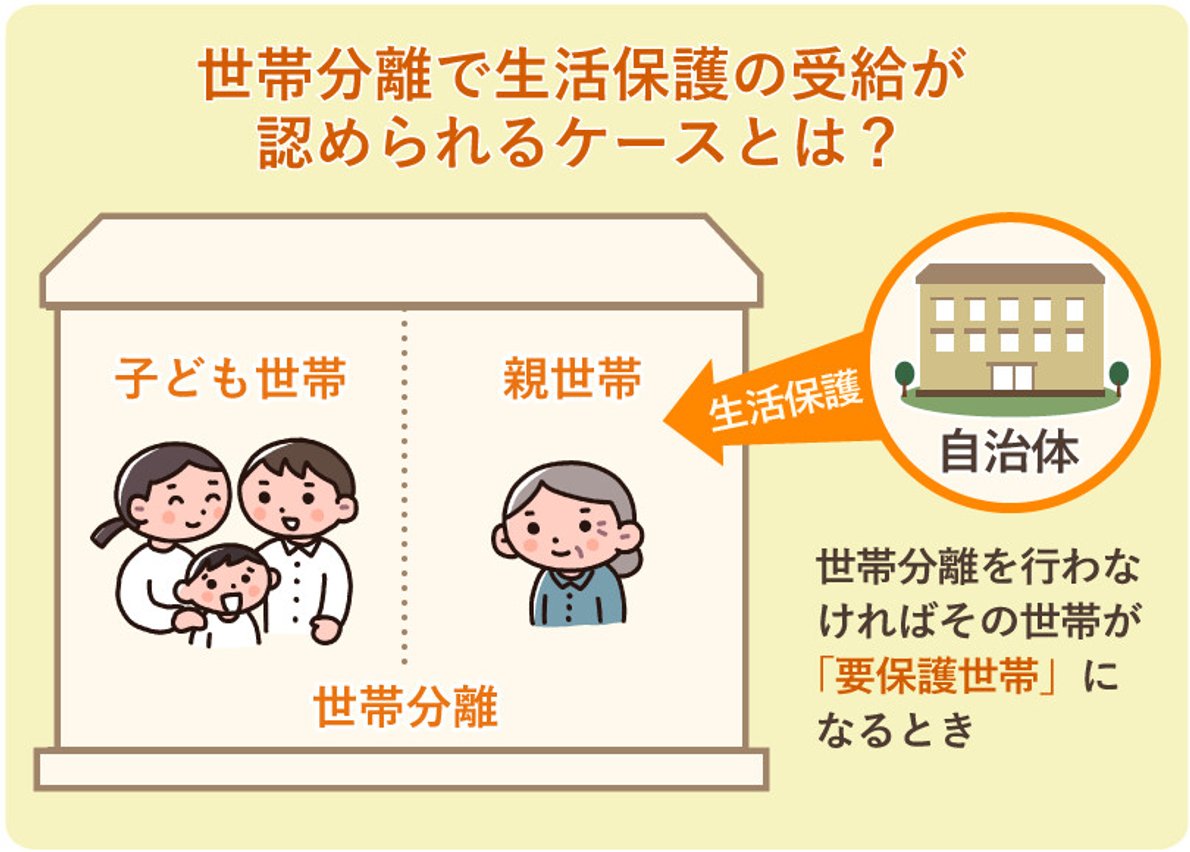
ネット上で頻繁に誤解されているのが、「世帯を分けると税務上の扶養控除が使えなくなるのではないか」という点です。結論から言えば、住民票上の世帯分離と、所得税・住民税における扶養控除は法的に完全に別制度です。
所得税法上の扶養親族の要件は「生計を一にしていること」であり、住民票が同一であることは必須とされていません。同居して生活の一部を支えていれば、世帯分離後も子が親を税法上の扶養に入れ、所得控除を受けることが可能です。
また、住民税非課税世帯の判定基準は自治体ごとに細かく規定されていますが、単身世帯(分離後の親世帯)の場合、合計所得金額が45万円以下(年金収入のみなら65歳以上で155万円以下)であることが一般的な目安となります。親の年金受給額がこの基準内に収まるかどうかが、減免措置を享受するための分水嶺となります。

