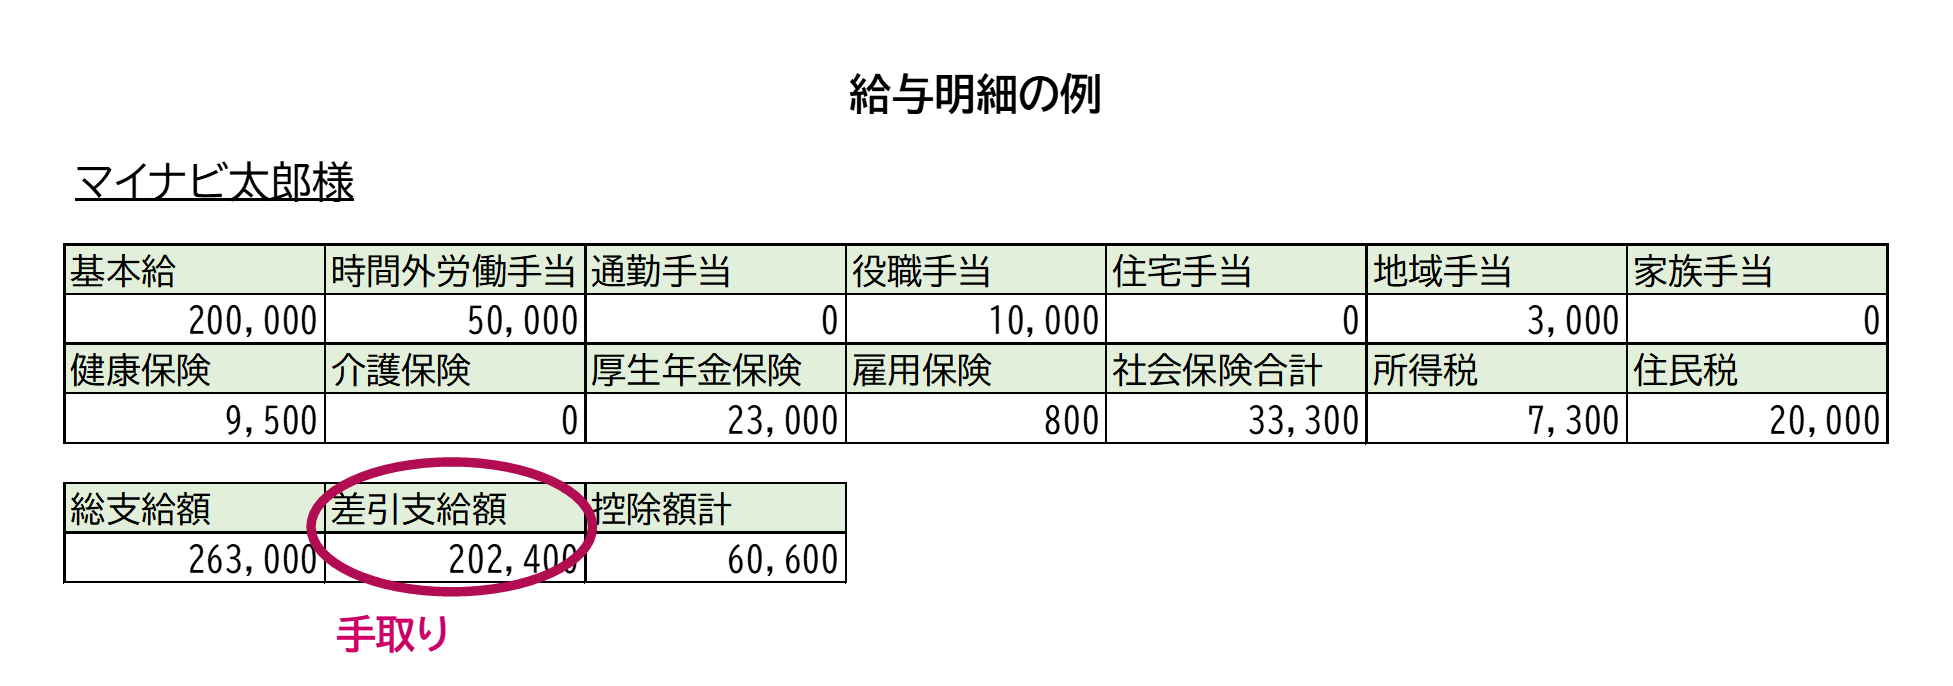
給与明細を受け取った際、多くの人が「なぜこんなに引かれているのか」と疑問を抱きます。給与から差し引かれる項目は法律で厳格に定められており、大きく分けて社会保険料控除と所得税住民税天引きの2大グループで構成されています。
1. 給与の約15%を占める「社会保険料控除」
毎月の給与から最も大きな割合で天引きされているのが社会保険料です。原則として会社と従業員が折半(労使折半)で負担しています。
- 健康保険料:病気や怪我をした際の医療費負担を3割に抑えるための保険料。40歳以上になると介護保険料も上乗せされます。
- 厚生年金保険料:将来受け取る老齢年金や、万が一の障害年金・遺族年金のための保険料。保険料率は原則18.3%で固定されており、その半分(9.15%)が天引きされます。
- 雇用保険料:失業した際の失業手当や育児休業給付金などを支える保険料。労働者負担割合は給与の数パーセント程度です。
2. 国と自治体に納める「所得税・住民税」
社会保険料を引いた後の課税対象額に対して課されるのが税金です。
- 所得税:その年の所得に対して国に納める税金。毎月の給与からは「源泉徴収」として概算金額が天引きされ、年末調整によって過不足が精算されます。
- 住民税:自分が住んでいる自治体に納める地方税。「前年の1月〜12月の所得」をもとに一律約10%が算出され、翌年6月から翌々年5月にかけて毎月均等に天引きされます。
給与明細の見方としては、「支給の部(額面)」から「控除の部(社会保険料+税金)」を引いた結果が「差引支給額(手取り)」になっているかを毎月確認する習慣が重要です。

