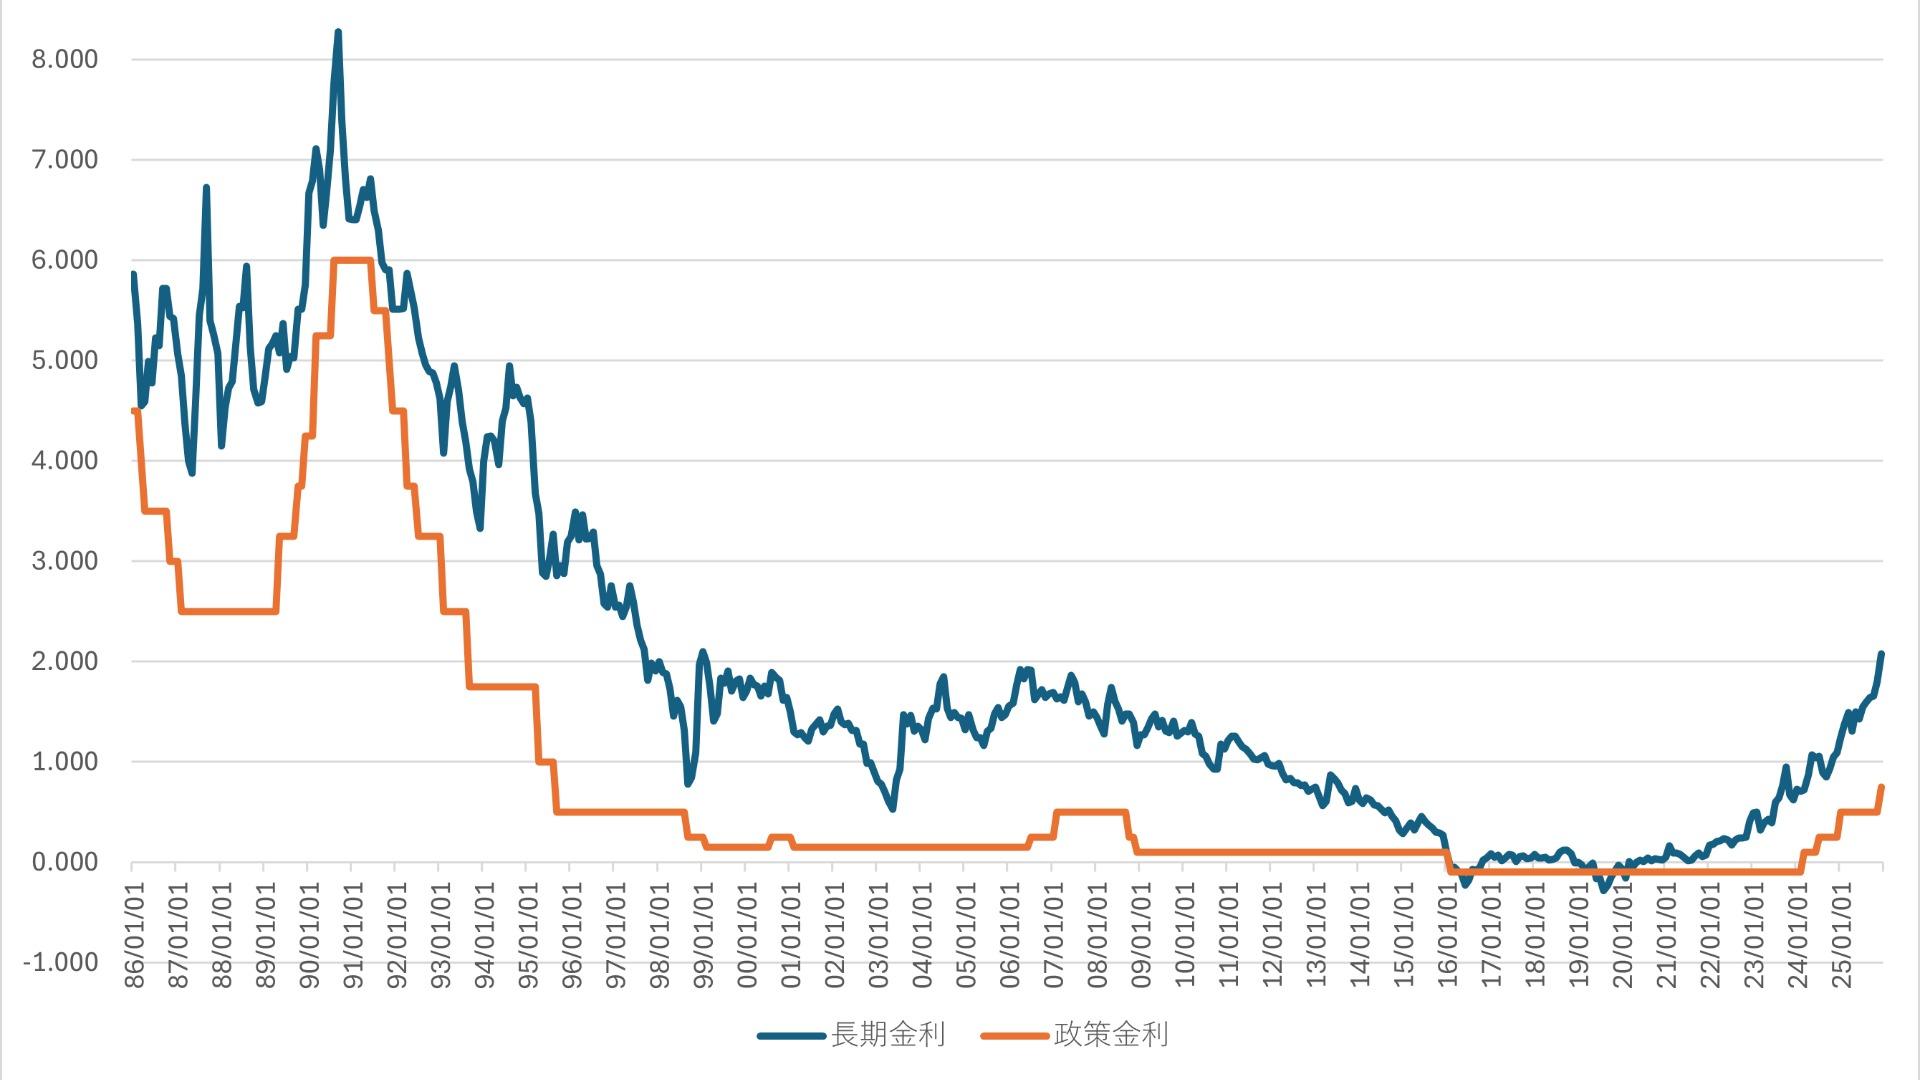
Q1:なぜ長期国債の利回りが上がると債券の価格は下がるのですか?
A1:過去に発行された低い利率の国債よりも、新しく発行される高い利率の国債のほうが魅力的になるためです。古い国債を市場で売るためには、利回りが新発国債と同水準になるまで販売価格を割り引く(下げる)必要があるため、「金利上昇=債券価格下落」という逆相関の関係が成り立ちます。
Q2:個人向け国債の「変動10年」と「固定5年」はどちらを選ぶべきですか?
A2:日銀が金融正常化を進め、さらなる利上げ余地を探る局面においては、将来の金利上昇に連動して受取利息が増加する「変動10年」を選ぶのが合理的です。固定金利タイプは、将来的に市場金利が劇的に低下していく局面でない限り、メリットを享受しにくい設計になっています。
Q3:日銀の利上げは住宅ローンの「変動金利」にもすぐ影響しますか?
A3:固定金利ほど即座ではありませんが、確実に影響します。変動金利は短期プライムレート(短プラ)に連動しており、日銀が政策金利を引き上げると各金融機関は短プラを引き上げます。多くの銀行では半年に1回の金利見直しルール(5年ルール・125%ルール等を含む)を設けているため、タイムラグを伴って返済額や元利内訳に反映されます。
Q4:国債の買い時はいつですか?利回りが上がりきるまで待つべきでしょうか?
A4:市場性のある通常国債と異なり、個人向け国債の「変動10年」であれば、金利が上がりきるのを待つ必要はありません。購入後も世の中の金利上昇に合わせて半年ごとに利率が自動で引き上げられるため、余剰資金が生じた段階で段階的に買い進めるアプローチが最も確実です。

