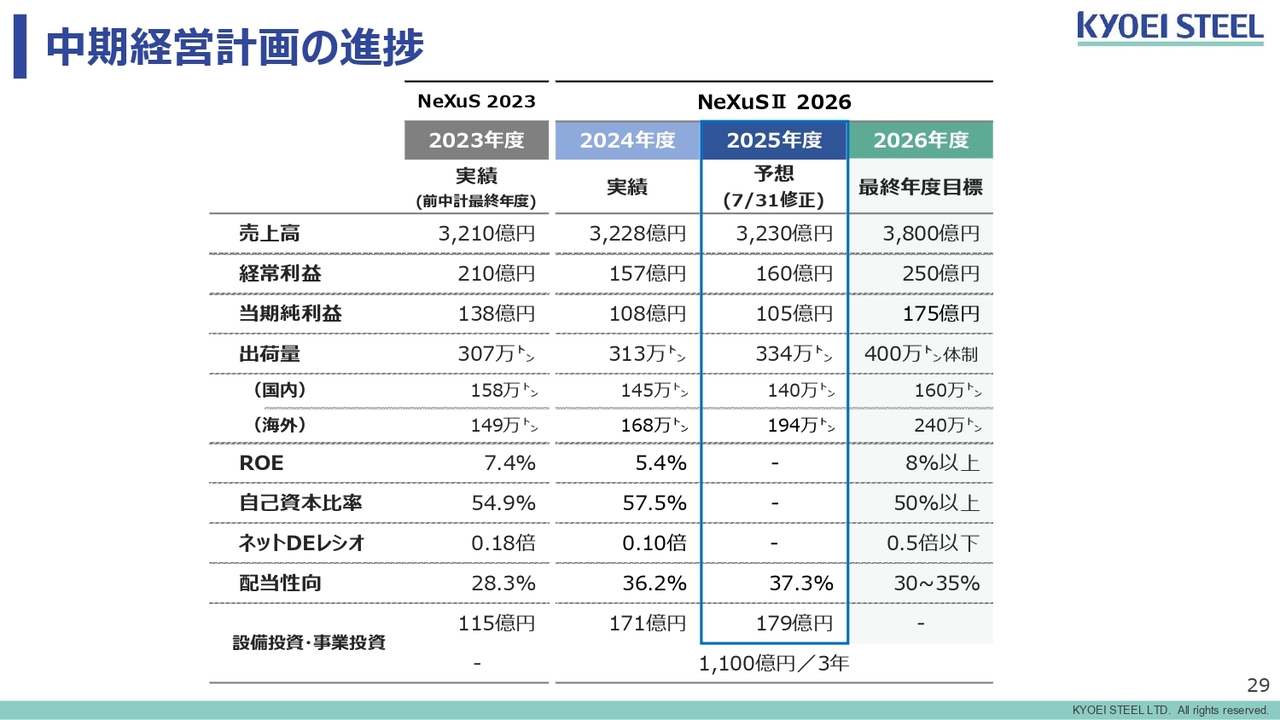
投資家が真っ先に注視すべき直近の材料が、共英製鋼の決算発表詳細まとめに表れた損益構造の変化です。公表された2026年期の業績動向を確認すると、売上高は一定の底堅さを見せているものの、営業利益および経常利益の段階では前年同期比で慎重な進捗が続いています。最大の要因は、主力の国内鉄鋼事業において、民間の大型再開発計画の見直しや建設現場の人手不足に伴う工期遅延が相次ぎ、鉄筋コンクリート用棒鋼の出荷数量が力強さを欠いている点にあります。
公式決算説明資料や経営陣の会見コメントを分析すると、製品値上げの浸透によって単価自体は高水準を維持しているものの、販売数量の伸び悩みが固定費負担を押し上げる構図が浮き彫りになりました。また、海外事業に目を向けると、長らく不動産不況のあおりを受けて苦戦が続いていたベトナム拠点において、現地の構造改革や稼働率の適正化が進展しつつあるものの、連結全体の利益を劇的に牽引するまでには至っていません。
こうした状況を反映し、市場アナリストによる共英製鋼の目標株価と業績予想は、従前の強気一辺倒から中立的なスタンスへとレンジが修正されています。大手証券の最新リサーチレポートでは、目標株価の中央値が直近株価に対して小幅なプレミアムを乗せた水準にとどまり、「業績回復の兆候は確認できるが、抜本的なカタリスト(株価上昇の契機)にはもう一段の市況改善が必要」という慎重な評価が示されています。共英製鋼の2026年最新ニュースを総合すると、最悪期は脱しつつあるものの、回復のペースは極めて緩慢であるという現実が見えてきます。

