車両保険を検討する上で不可欠なのが、「一般型(フルカバー)」と「エコノミー型(限定カバー)」の補償範囲および保険料差額の把握です。両者の特徴と費用対効果を以下の比較表にまとめました。
試算例として、30代・15等級・日常レジャー使用のコンパクトカーの場合、車両保険を一般型からエコノミー型へ切り替えるだけで、年間2万円〜4万円前後の固定費削減につながります。補償を全撤廃する前に、エコノミー型へのダウングレードを検討する価値は十分にあります。
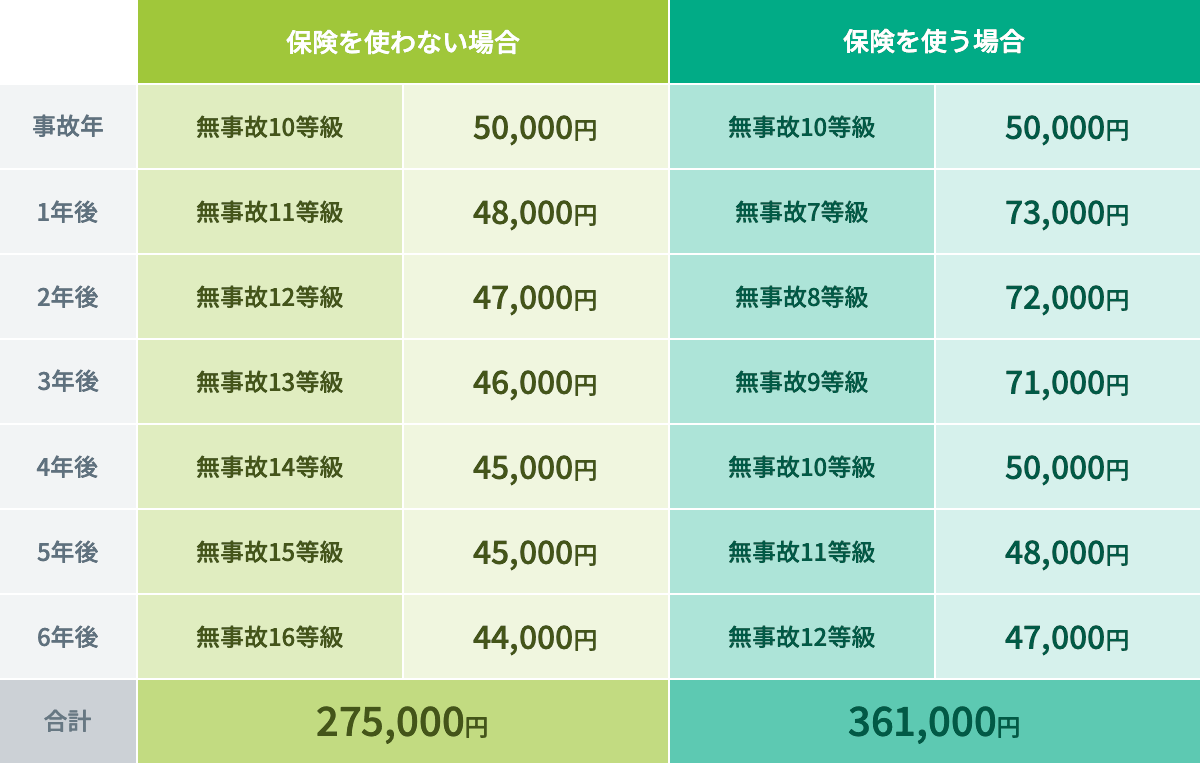
車両保険を検討する上で不可欠なのが、「一般型(フルカバー)」と「エコノミー型(限定カバー)」の補償範囲および保険料差額の把握です。両者の特徴と費用対効果を以下の比較表にまとめました。
試算例として、30代・15等級・日常レジャー使用のコンパクトカーの場合、車両保険を一般型からエコノミー型へ切り替えるだけで、年間2万円〜4万円前後の固定費削減につながります。補償を全撤廃する前に、エコノミー型へのダウングレードを検討する価値は十分にあります。

