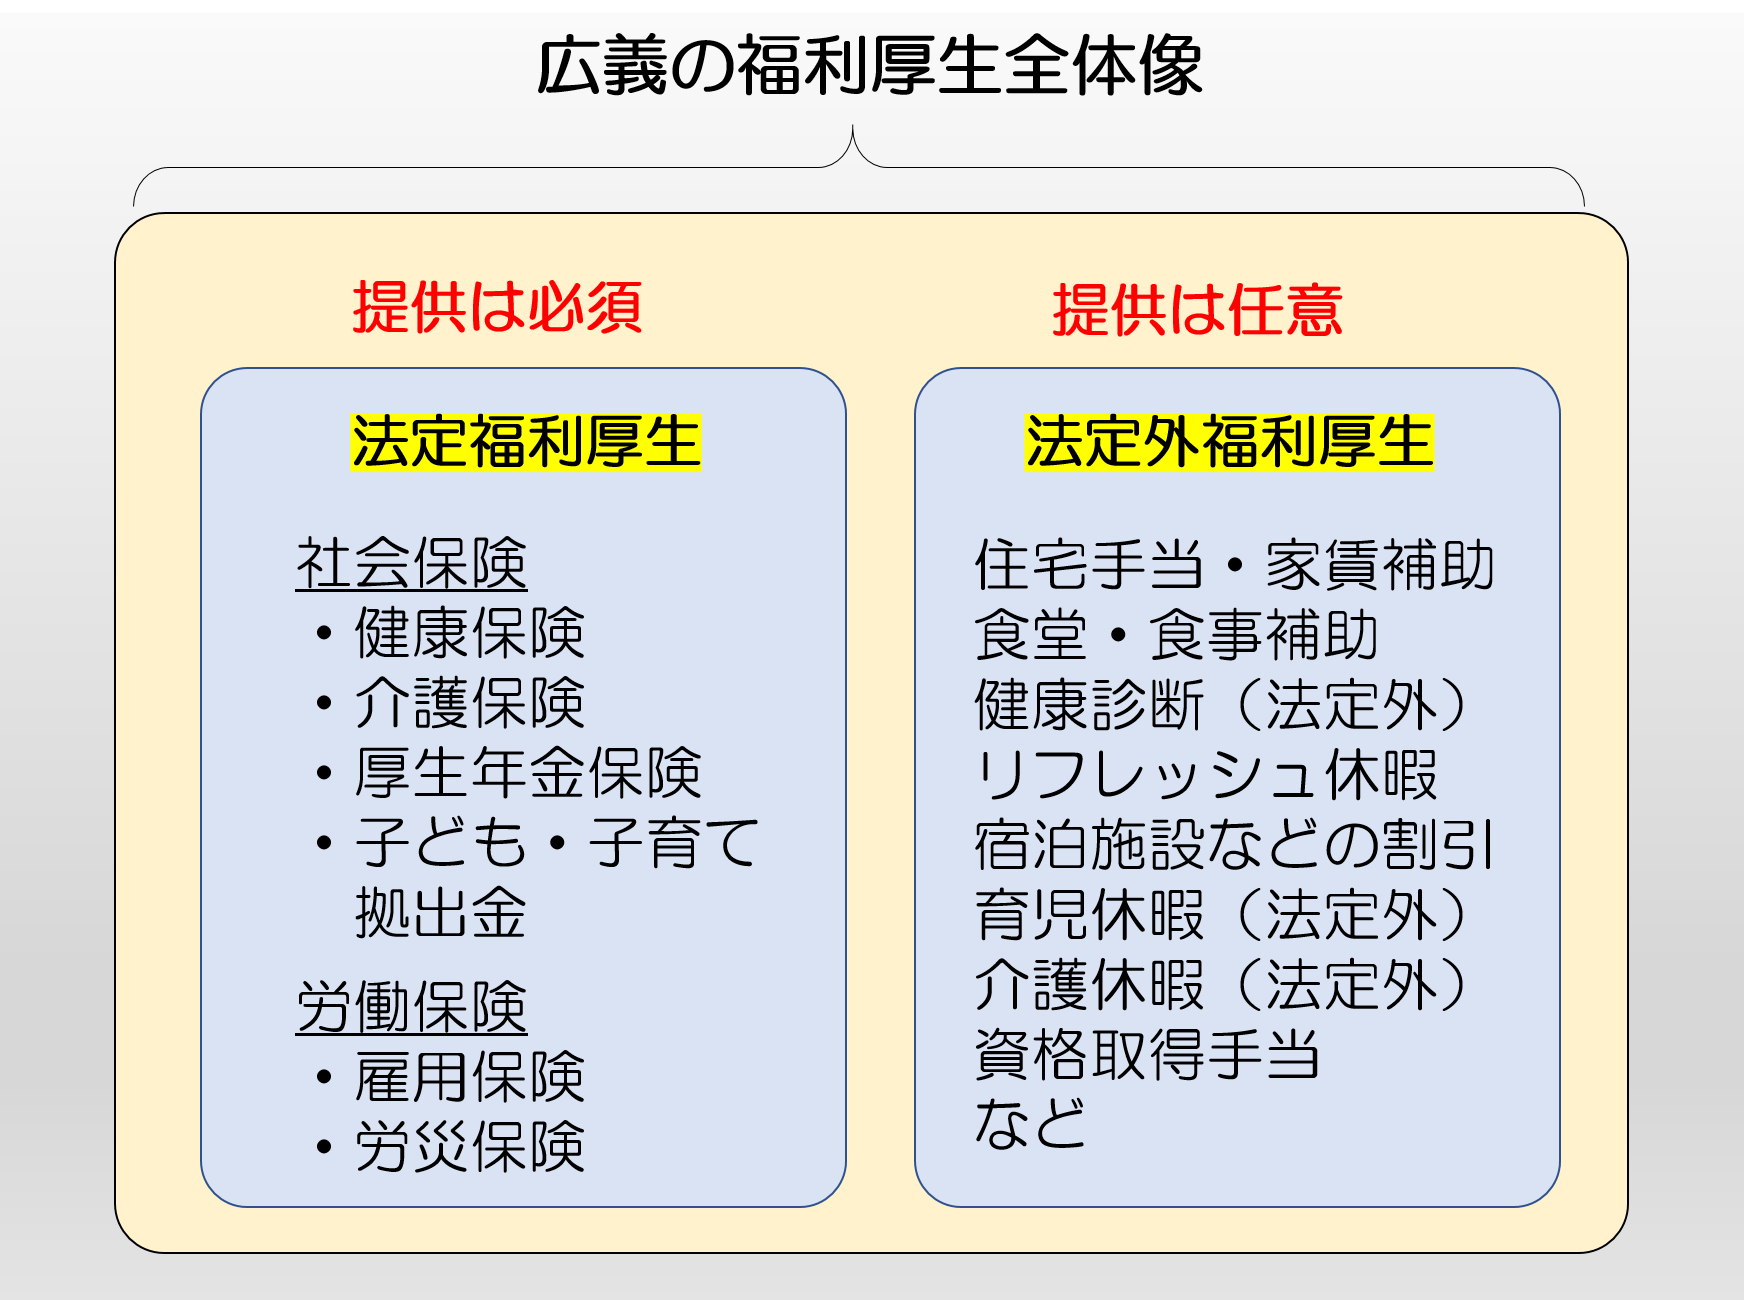
法定福利費とは、労働基準法や各種社会保険関連法によって、事業主に一定割合の負担が法律で義務付けられている福利厚生費用を指します。給与台帳を作成する際や予算編成において、単なる人件費(基本給+諸手当)とは別枠で管理されるのが一般的です。
法律で定められた内訳は、大きく「社会保険料」と「労働保険料」、そして「拠出金」の計6種類に分類されます。
- 健康保険料:従業員およびその被扶養者の医療費負担を軽減するための保険料。
- 介護保険料:40歳以上の従業員を対象に徴収される介護支援のための保険料。
- 厚生年金保険料:老齢・障害・遺族年金を給付するための公的年金保険料。
- 子ども・子育て拠出金:児童手当などの財源として、全額企業負担で納付する公的拠出金。
- 雇用保険料:失業給付や再就職手当、育児休業給付などの財源となる労働保険料。
- 労災保険料(労働者災害補償保険料):業務中や通勤途上の事故・災害を補償する保険料で、全額を事業主が負担する。
実務現場で混同されやすい概念として「法定外福利費」があります。法定外福利費は、企業が従業員の労働意欲向上や定着率改善を目的に任意で支給・提供する制度を指します。具体例としては、家賃補助・社宅費用、食事補助、社員旅行、慶弔見舞金、オフィス内カフェテリアの設置費用などが該当します。
両者の最大の違いは「法的義務の有無」と「税務上の課税区分」です。法定外福利費はサービスの内容によって消費税が課税対象となる一方、法定福利費は公的な保険料納付であるため、原則として消費税の課税区分は「不課税」として処理されます。この仕入税額控除の可否を誤ると税務調査で追徴課税のリスクを招くため、初期の勘定科目設定が極めて重要です。

