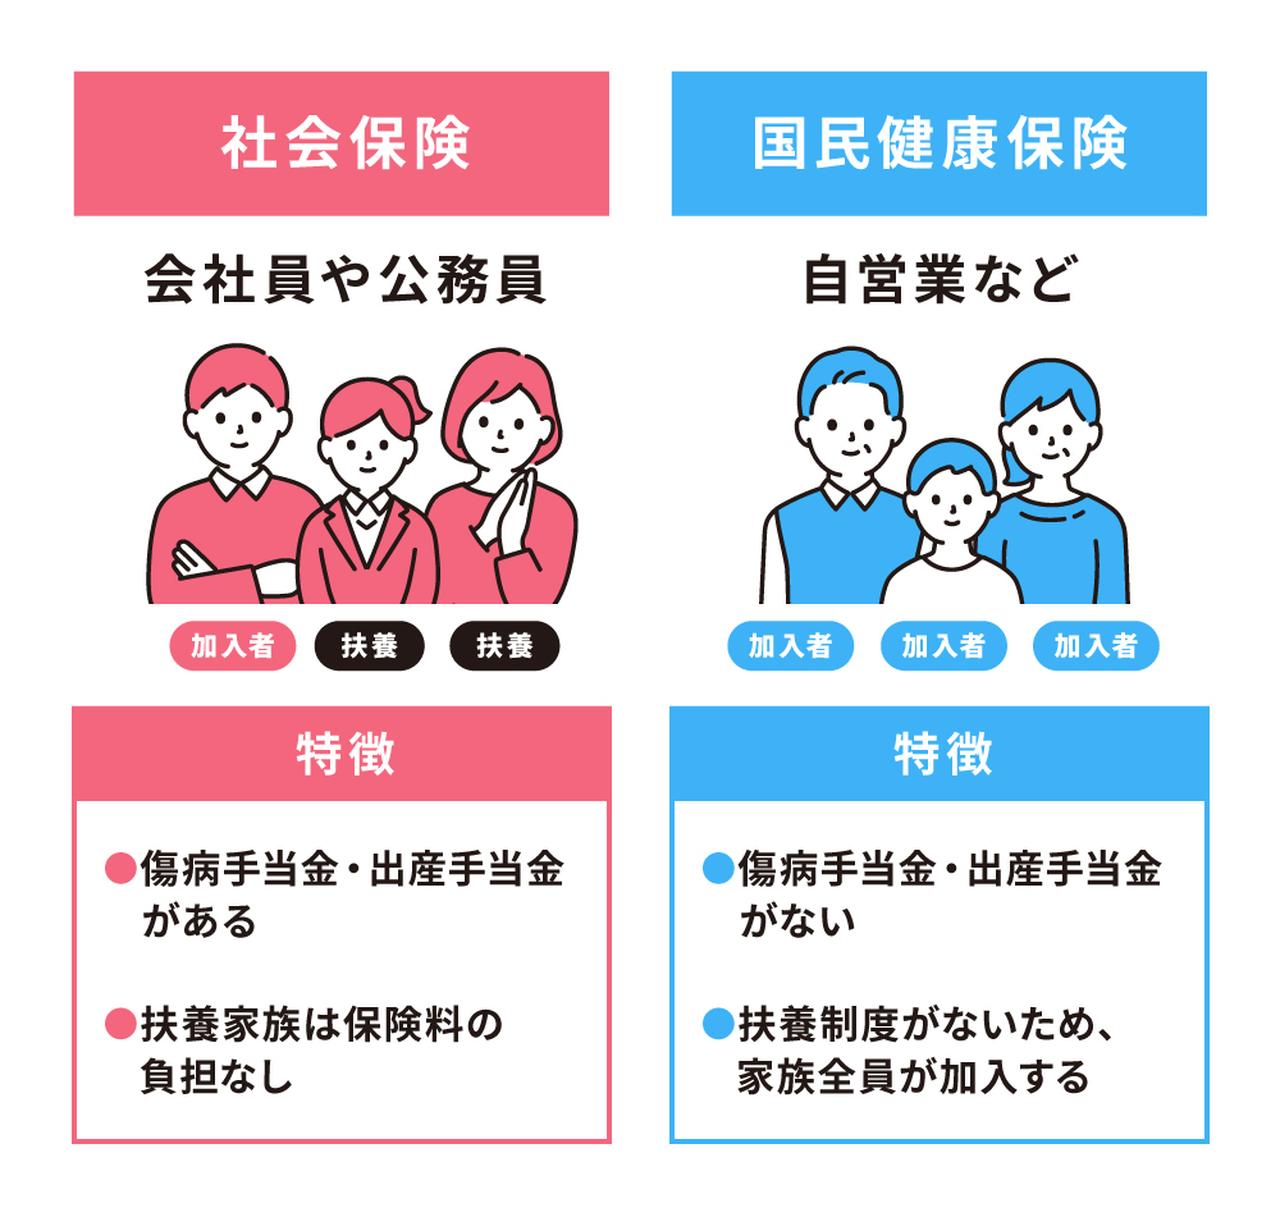
Q1:パートで社保に入ると手取りが減ると聞きましたが、本当に入ったほうが得ですか?
A1:短期的には毎月の給与から健康保険料や厚生年金保険料が天引きされるため、額面に対する手取り額は一時的に減少します。しかし、将来受け取る老齢厚生年金の増額、万が一働けなくなった際の傷病手当金、出産時の手当金受給権など、民間保険に換算すると月額数万円相当の強力なセーフティネットが付与されます。中長期的な生涯可処分所得と生活防衛の観点からは、社保加入によるメリットが大幅に上回るケースが大半です。
Q2:会社を退職したあと、任意継続と国保のどちらが安いか調べる方法はありますか?
A2:退職時の給与明細に記載されている「健康保険料」を2倍にした金額(ただし健保組合等の上限額がキャップとなります)と、お住まいの市区町村窓口や自治体ホームページの試算コーナーで前年所得をもとに算出した「国保料の見積もり」を比較することで正確に判断できます。多くの場合、前年所得が高い人は任意継続、前年所得が低い人は国保が有利になります。
Q3:会社を辞めて国保に切り替える際、手続きを忘れるとどうなりますか?
A3:国保への加入資格は退職日の翌日に自動発生しているため、手続きが遅れても退職時まで遡って保険料が全額請求されます。さらに、手続き完了までに医療機関を受診した場合は一時的に医療費を全額(10割)自己負担しなければならず、後日払い戻し手続きを行う手間が生じます。退職後14日以内の手続きが鉄則です。
Q4:個人事業主・フリーランスでも社会保険に加入する裏ワザはありますか?
A4:違法な手段ではなく、自身で合同会社などの法人を設立(マイクロ法人化)し、自社の社会保険に加入する方法が合法的な実務として定着しています。法人から自身への役員報酬を低額に設定して社保へ加入し、個人事業主としての主たる事業所得と切り離すことで、適法に社会保険料を最適化しつつ家族を扶養に入れることが可能です。

