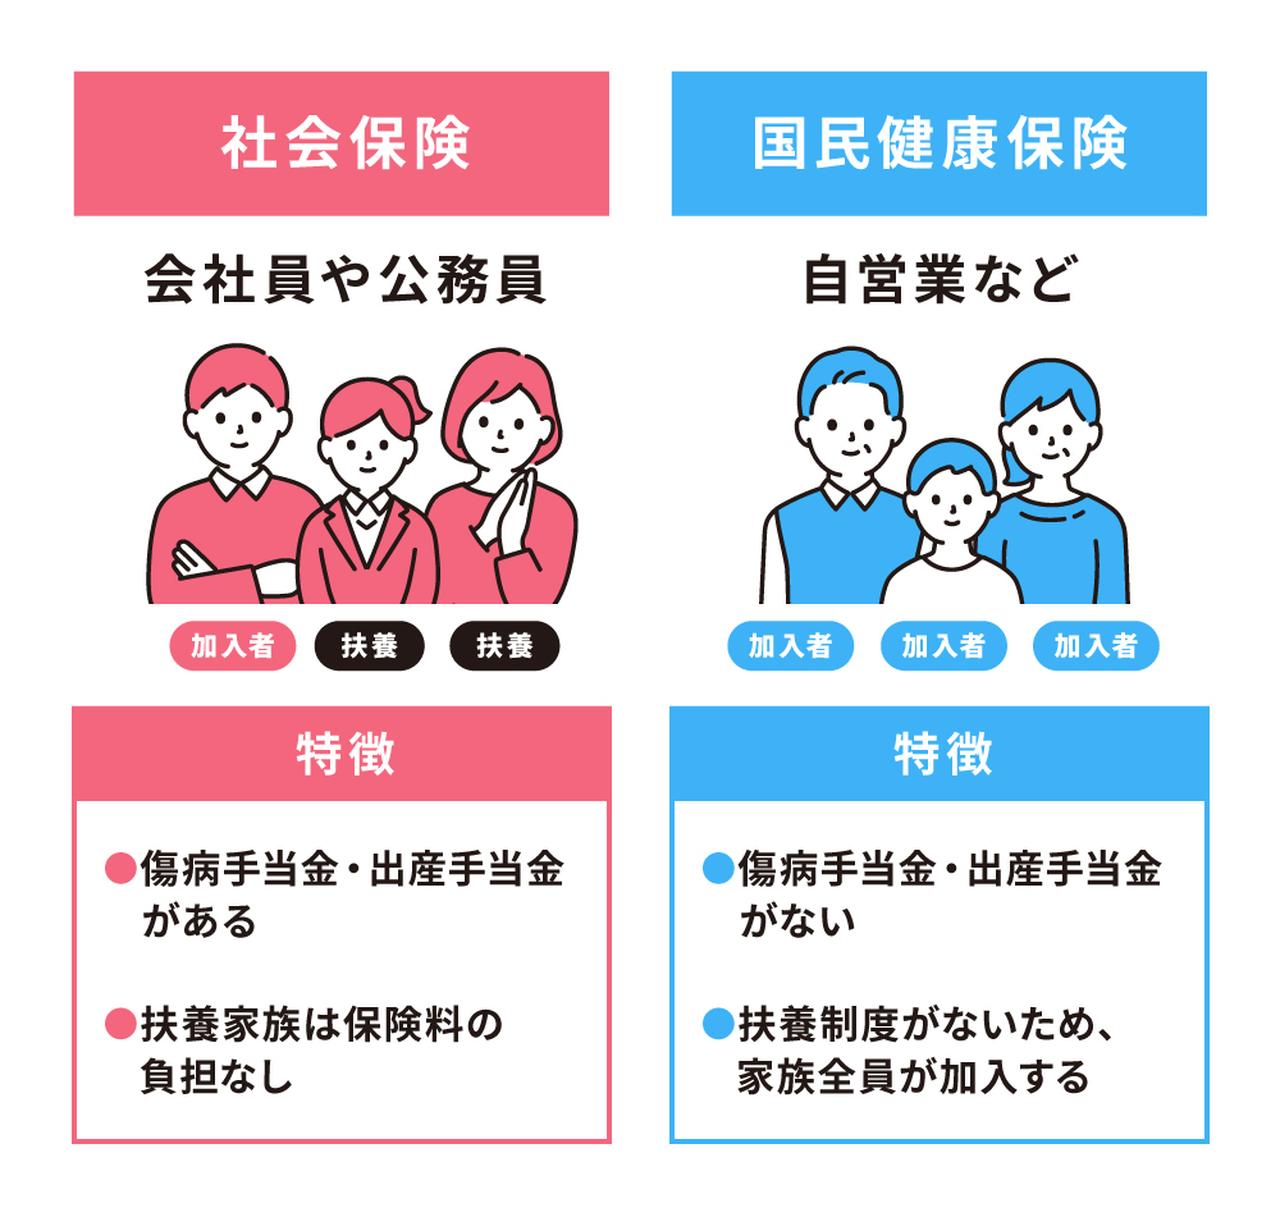
医療費の自己負担割合は国保も社保も同じ「原則3割(現役世代)」ですが、病気や出産で働けなくなった際のセーフティネットには決定的な断絶があります。
社保に加入していれば、業務外の病気やケガで3日以上連続して休業した場合、通算1年6か月にわたり給与の約3分の2が支給される傷病手当金を受け取ることができます。さらに産前産後休業中には出産手当金(同じく給与の約3分の2)が支給され、休業期間中の社会保険料自体が免除される特例措置も完備されています。
一方の国保は、新型コロナ流行期の特例などを除き、原則としてこれらの手当金が一切用意されていません。フリーランスや自営業者が休業を余儀なくされた場合、収入は完全に途絶え、傷病手当金の支援なしで医療費と生活費を自力で工面する必要があります。
また、パート・アルバイト従事者の間で長年議論されてきた「年収の壁」にもメスが入っています。2026年社会保険制度改正の進展に伴い、企業規模要件の段階的撤廃や短時間労働者への社保適用拡大が進み、従来の「106万の壁」「130万の壁」に対する個人の立ち回りも変化しています。
手取り減少を嫌って労働時間を抑える動きがある一方で、将来の厚生年金受給額の積み増しや、傷病手当金・出産手当金という手厚い保障を月数千円〜1万円程度の自己負担で獲得できるメリットを評価し、自ら進んで社保加入を選択する働き手も急増しています。

