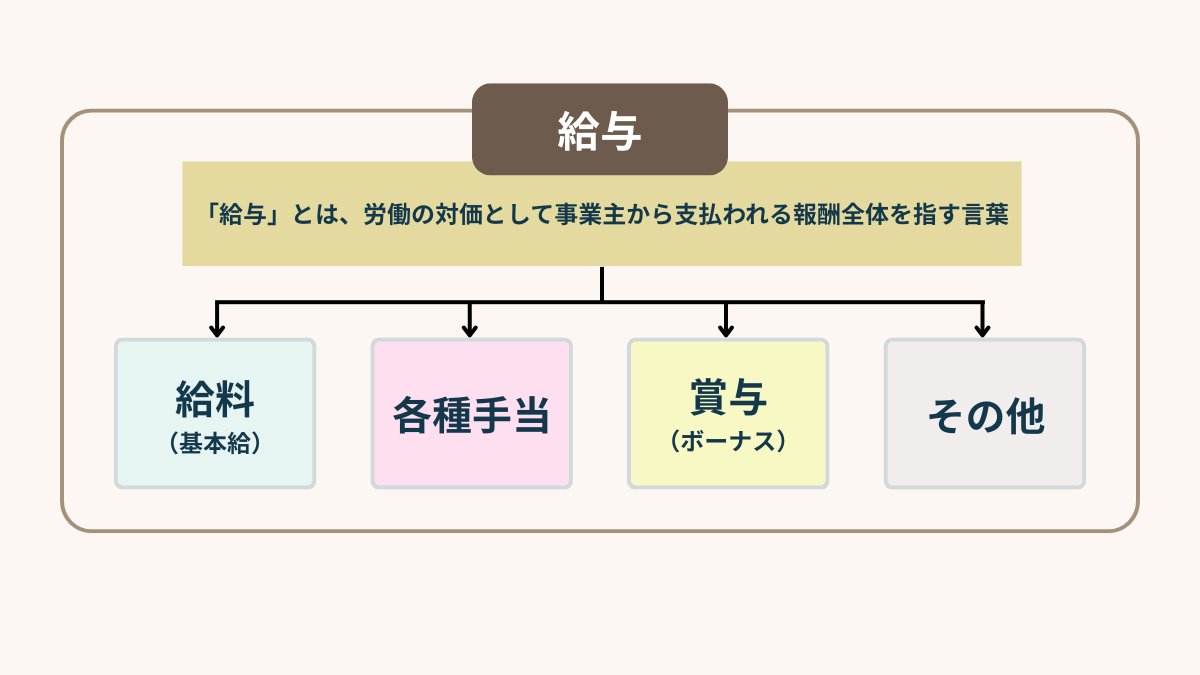
なぜ日常で似たように使われる言葉にこれほどの厳密さが求められるのか、その理由は関係する法律によって用語の定義が明確に使い分けられているためです。
私たちが受け取る労働対価には、「給料」「給与」のほかにも「賃金」「報酬」といった類似の用語が存在します。これらの根拠法と対象範囲の違いを整理しておくことが、トラブルを防ぐ第一歩となります。
労働者の権利を守る労働基準法第11条では、「賃金」という用語が用いられています。賃金とは「賃金、給料、手当、賞与その他名称の如何を問わず、労働の対償として使用者が労働者に支払うすべてのもの」と定義されており、概念としては「給与」とほぼ同義です。
一方で、税金を管轄する所得税法第28条では「給与(給与所得)」という言葉が使われます。源泉徴収票に記載される項目が「給料支払額」ではなく「給与支払額」となっているのは、手当や賞与を含めたすべての所得を対象に課税計算を行う必要があるためです。
また、会社の取締役や監査役といった経営陣に支払われる対価は「役員報酬」と呼ばれ、従業員の給与とは税法上も会社法上も明確に区別されます。役員報酬は原則として事業年度開始から3か月以内に決定した一定額を毎月支払う「定期同額給与」などの要件を満たさない限り、会社の経費(損金)として算入することが認められません。労働の対価として毎月変動が認められる従業員の「給与」とは、税務処理の厳格さが根本から異なります。

