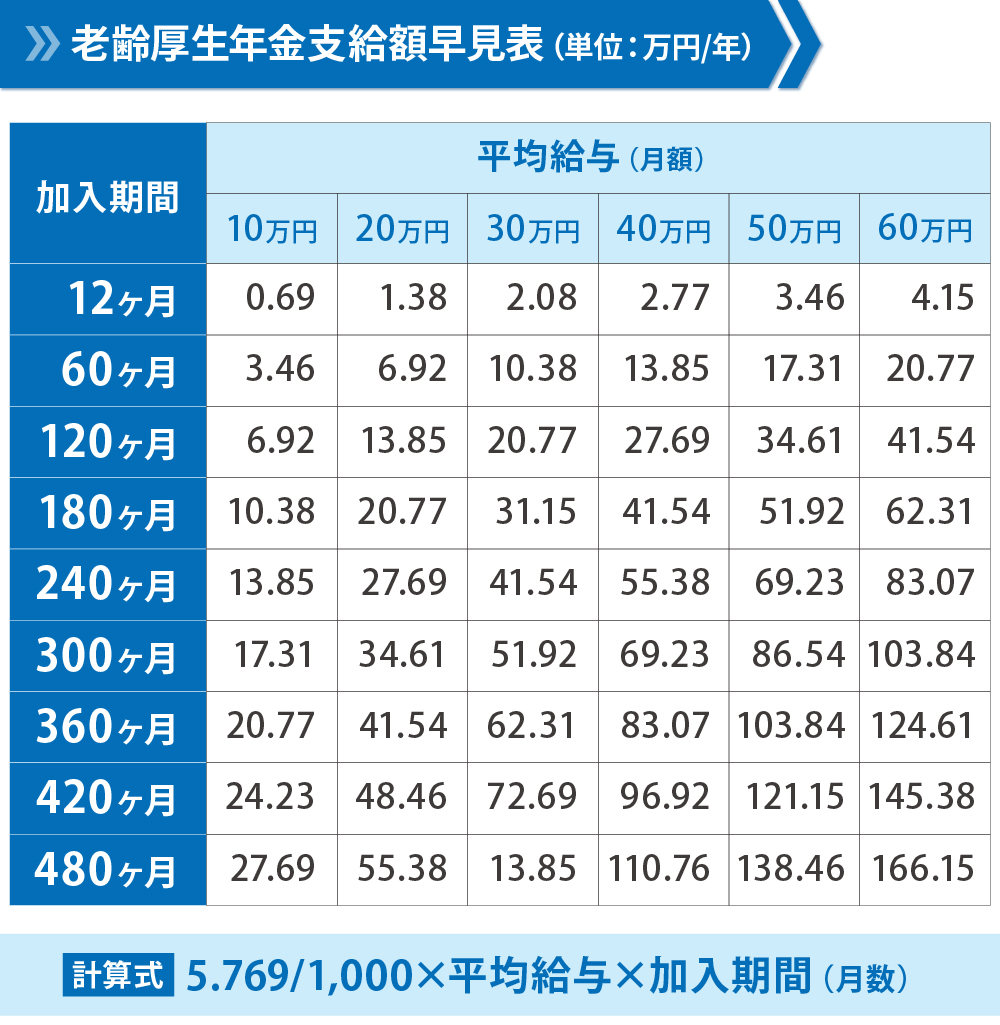
Q1:年金の手取り額は自分でどうやって計算すればいいですか?
A1:おおよその目安として、額面受給額の85%〜90%を手取りとして試算するのが現実的です。毎年誕生月に届く「ねんきん定期便」や、日本年金機構のウェブサービス「ねんきんネット」で将来の額面受給見込額を確認し、そこから介護保険料、健康保険料、住民税などが引かれる前提で計画を立ててください。
Q2:老後2000万円問題は現在どうなっていますか?本当にそれだけで足りるのでしょうか?
A2:2019年に話題となった「老後2000万円問題」は、毎月約5万円の家計赤字が30年続く前提の試算でした。しかし2026年現在の物価水準や医療・介護費用の自己負担増を勘案すると、夫婦世帯であっても持ち家の修繕費や突発的な介護費用を含めれば、最低でも2,500万円以上の準備が望ましいと専門家の間では分析されています。
Q3:自営業で国民年金だけの場合、老後資金はどう防衛すべきですか?
A3:国民年金の平均受給額(月約5.6万円)だけで老後生活を支えることは不可能です。付加年金の納付(月400円で将来の受給額を上乗せ)、国民年金基金への加入、そして所得控除のメリットを最大限享受できる「iDeCo(個人型確定拠出年金)」や「新NISA」を活用した長期分散投資を早期から組み合わせることが絶対条件となります。

