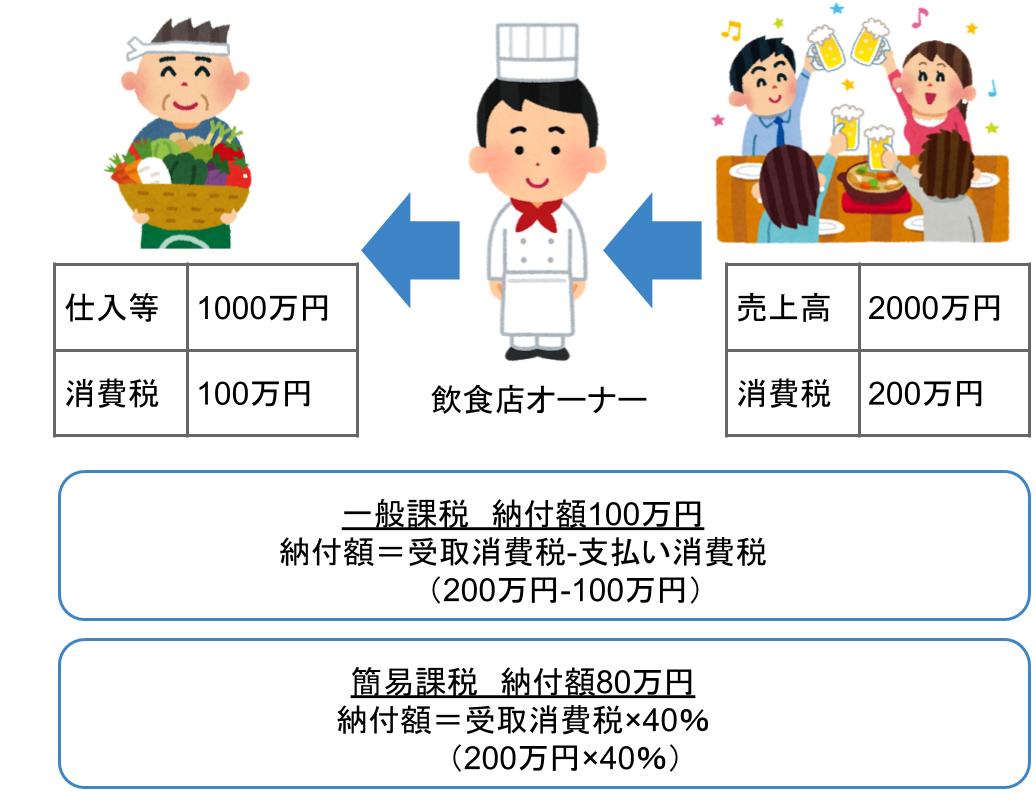
飲食店の税務を複雑にしているのが、どの方式で消費税を計算・申告するかという制度選択です。売上規模や原価率によって手元に残る現金が数百万円単位で変わるため、客観的なデータ比較が欠かせません。
年商3,000万円(税抜・全額イートイン10%、預かり消費税300万円)の店舗をモデルケースとして試算してみましょう。原価率30%(仕入900万円・支払消費税72万円)、その他経費のうち課税対象が300万円(支払消費税30万円)、人件費が1,200万円(非課税)という典型的な飲食店の構造でシミュレーションを行います。
本則課税の場合、納付額は「預かり税額300万円 − 支払税額102万円 = 198万円」となります。人件費には消費税がかからないため、仕入税額控除が効かず納付額が膨らむのが飲食業の構造的特徴です。
一方、簡易課税を選択している場合、飲食店は第4種事業に分類され、みなし仕入率は60%が適用されます。計算式は「預かり税額300万円 −(300万円 × 60%)= 120万円」。本則課税と比較して年間78万円ものキャッシュが手元に残る計算になります。
さらにインボイス登録に伴う「2割特例」を適用中であれば、「300万円 × 20% = 60万円」で済みます。しかし、この2割特例は2023年10月1日から2026年9月30日を含む課税期間までの限定措置です。期限が切れた翌期からは、事前に「簡易課税制度選択届出書」を提出しておかなければ自動的に本則課税へと移行し、納税額が一気に3倍以上に跳ね上がる危険性を孕んでいます。

