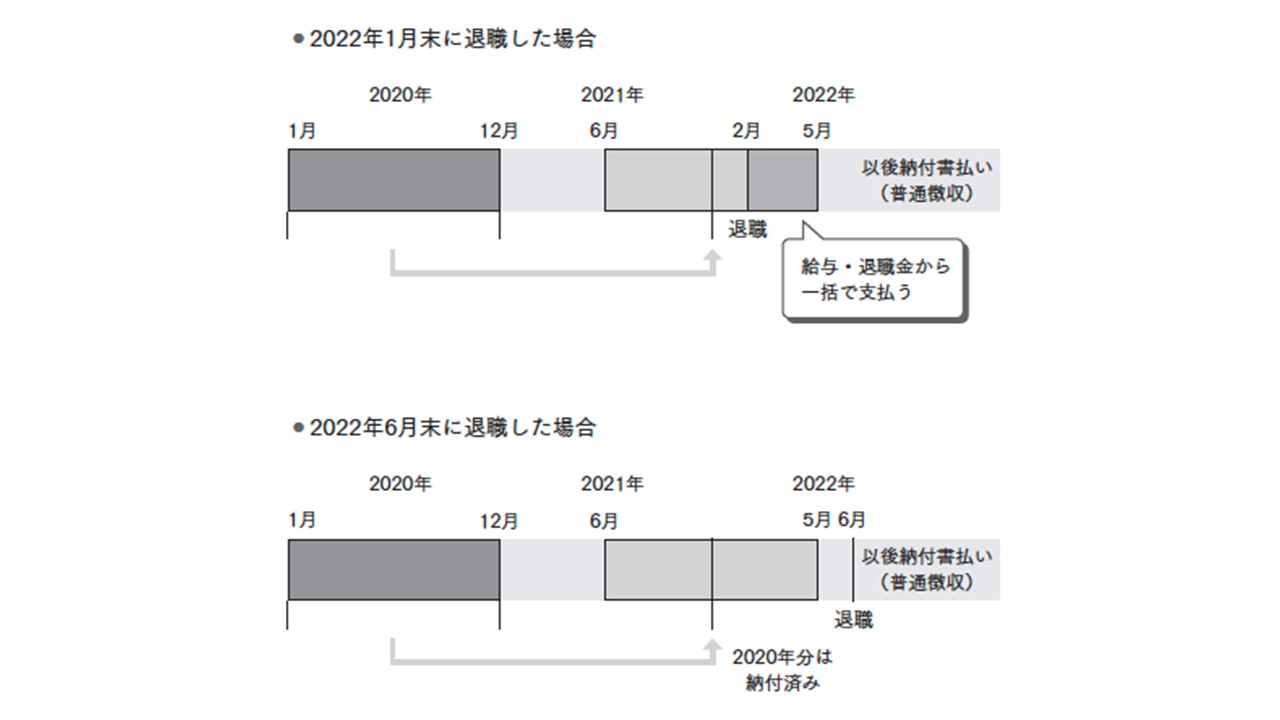
退職後の税務手続きに関しては、インターネット上でもいくつかの危険な誤解が流通しています。特に注意すべき3つの盲点を解説します。
誤解①:「退職金にも翌年莫大な住民税がかかる?」
これは完全な誤解です。退職金(退職所得)に対する住民税は、他の所得と合算されない「分離課税」となっており、退職所得控除が適用された上で支給時に源泉徴収(天引き)されて課税関係が終了します。したがって、退職金のせいで翌年の住民税が跳ね上がることはありません。
誤解②:「家族の扶養に入れば住民税の請求は消える?」
退職後に配偶者や親の「健康保険の扶養」や「税法上の扶養親族」に入ったとしても、過去(前年)の所得に対して発生した住民税の納付義務は一切消滅しません。扶養控除が関係してくるのは「翌年以降の住民税」であり、既に確定している前年分の税金は本人が支払わなければなりません。
誤解③:「退職後の無職期間の支払い方法は現金窓口納付のみ?」
普通徴収の納付書は、銀行やコンビニの窓口払いだけでなく、現在では多くの自治体でクレジットカード決済、スマホ決済アプリ(PayPay、au PAY、d払い等)、地方税お支払サイト(eL-QR利用)に対応しています。クレカ納付を活用すればポイント還元を受けられたり、カード会社側の後から分割払い・リボ払い設定を利用して実質的な支払いを先延ばしにできるケースもあります。

