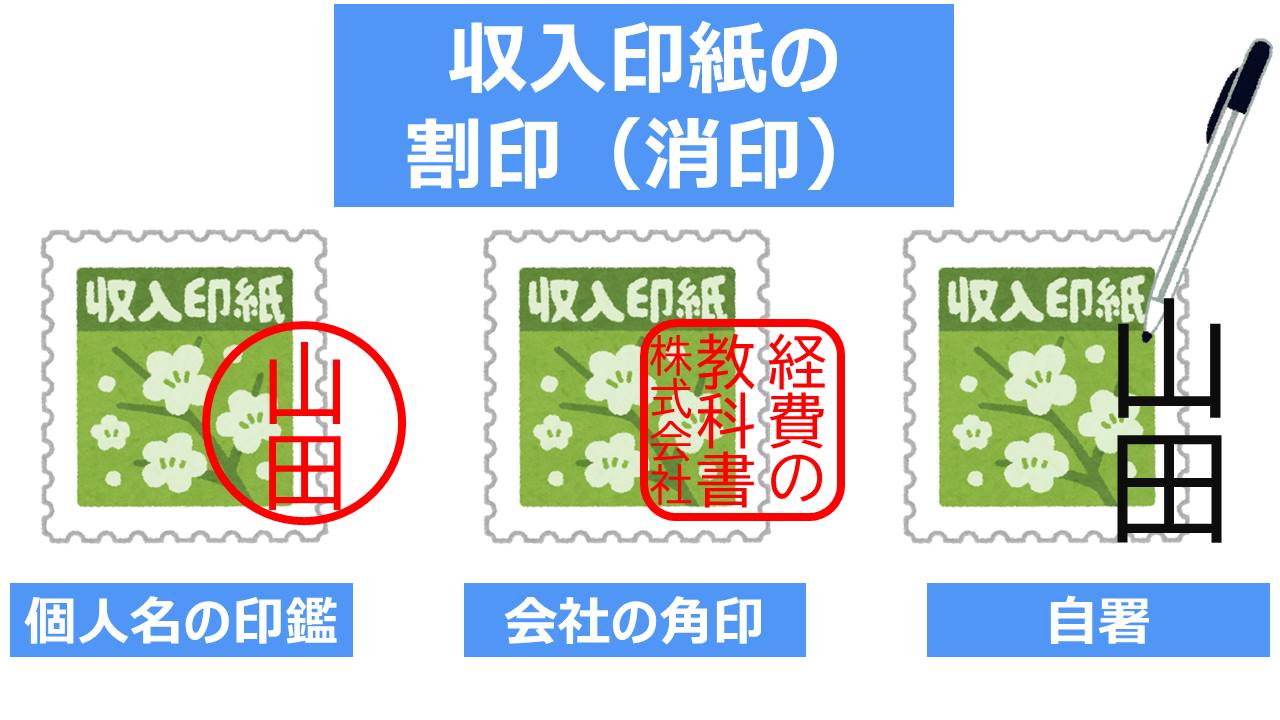
窓口業務や領収書の発行現場で最も頻出する疑問が、「印紙の割印(消印)は一体誰が押し、どのようなハンコを使えばよいのか」という実務手続きの疑問です。
印紙税法施行令第5条の規定によると、消印を行う主体は「課税文書の作成者等」とされています。領収書における文書の作成者とは、代金を受け取って領収書を発行した事業者自身です。しかし、企業の代表者がすべての領収書に立ち会って押印することは現実的ではありません。そのため、発行権限を委ねられた現場の従業員、会計担当者、アルバイト店員が代理として消印を行うことが法律上認められています。一方で、代金を支払って領収書を受け取る側(受取人)が単独で消印を行うことは原則として想定されていません。
使用する印鑑の種類やサインの代用ルールについては、日常の思い込みを覆す厳密な法解釈が存在します。
印紙税法基本通達第65条において、消印に使用する印章(ハンコ)は「自己の氏名、名称又は屋号等を表した通常印章」と定められており、実印や銀行印である必要は一切ありません。したがって、事務作業で多用される浸透印(シャチハタ)の使用も法的に完全に有効です。印鑑登録されていない認印はもちろん、屋号や担当者個人の名字のみが彫られた安価な三文判であっても、再使用を防止できる痕跡が残れば税務上何ら問題はありません。
さらに、手元に印鑑がない緊急時においては、ボールペン等による自筆の手書きサイン(署名)でも印紙の消印として正当に成立します。ただし、ここには明確な条件が課せられています。鉛筆や消せるボールペンのように後から消去できる筆記具は認められず、容易に改ざん・消去ができない油性ボールペンや万年筆を使用しなければなりません。また、単なる「×印」や一本の斜線を引くだけの記号的処理は、誰が消印したのかが客観的に判別できないため、税務調査において無効な消印(=消印漏れ)と判定されるリスクを孕んでいます。サインで代用する場合は、氏名や会社名、あるいは通称を明確に識別可能な文字で記載することが不可欠です。

