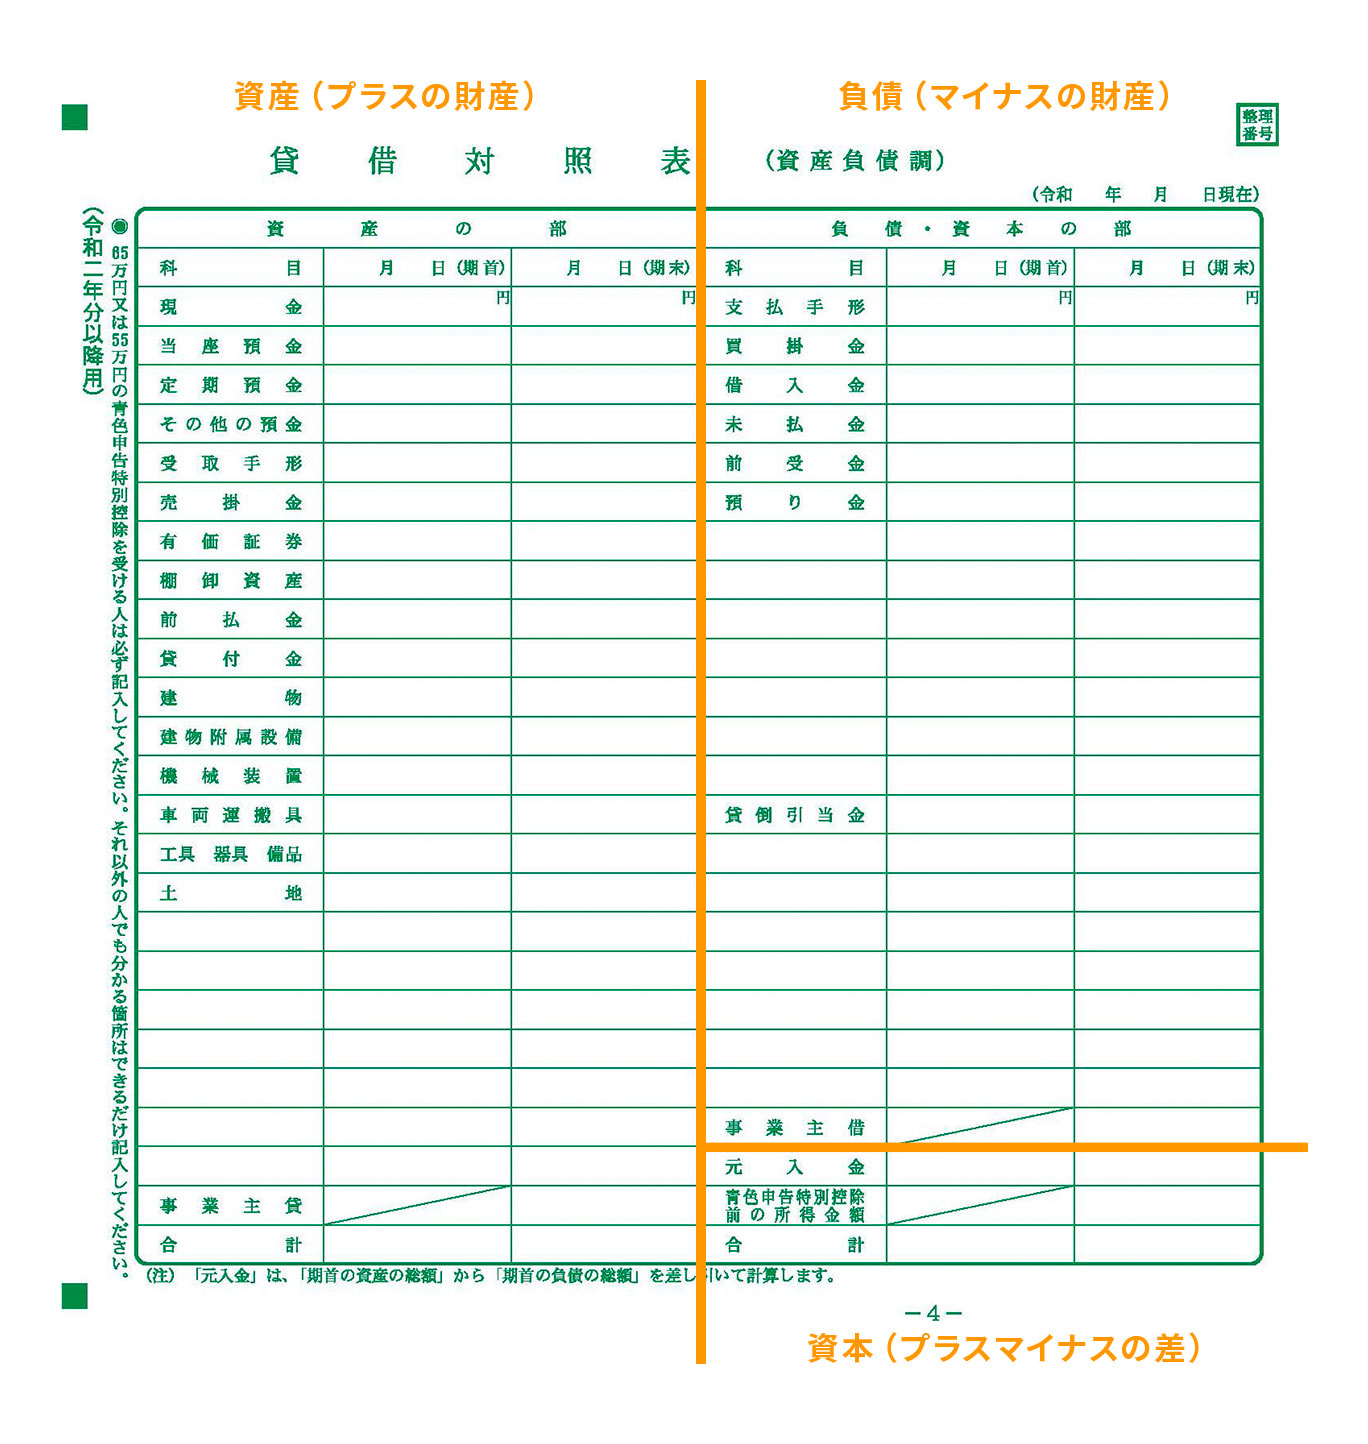
Q1:事業用の銀行口座をプライベート口座と分けていないのですが、貸借対照表は作れますか?
A1:作成自体は可能ですが、生活費の出し入れがすべて「事業主貸」「事業主借」の仕訳として膨大に発生し、記帳が非常に煩雑になります。ミスや残高の不整合を防ぐためにも、屋号付き口座や事業専用の個人口座を開設して完全に分離することを強く推奨します。
Q2:貸借対照表の「現金」残高がマイナスになってしまいました。どうすればいいですか?
A2:物理的に手許現金がマイナスになることはあり得ないため、帳簿上のエラーです。原因の多くは、ポケットマネーで支払った経費を「現金」で出金処理してしまったケースです。仕訳の貸方を「事業主借」に変更することで、現金のマイナスを解消できます。
Q3:前年の確定申告で貸借対照表を提出し忘れました。修正申告で65万円控除を後から受けられますか?
A3:青色申告特別控除(65万円・55万円)は「申告期限内(原則3月15日まで)の提出」が法定要件となっています。期限を過ぎてからの修正申告や後からの貸借対照表提出では10万円控除しか適用されませんので、必ず期限内に提出を完了させてください。

