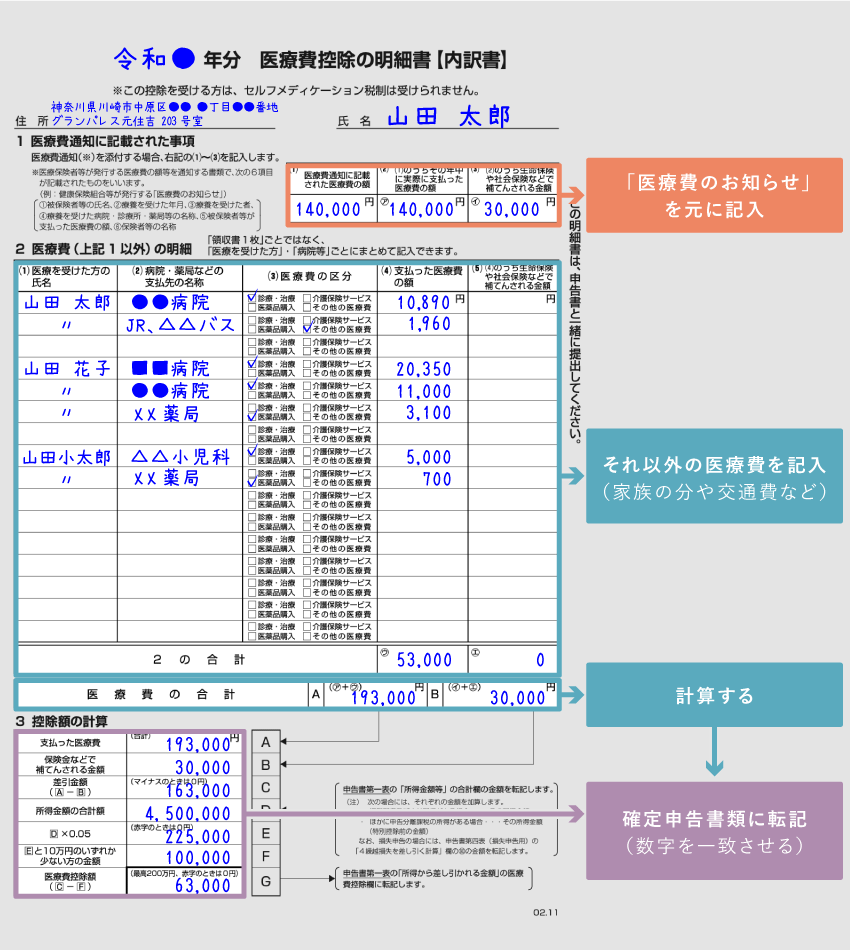
Q1:領収書を紛失してしまった場合、明細書に書いて申告することはできますか?
A1:領収書のない支払いを明細書に記載することは原則として認められません。提出自体は不要ですが、後日税務署から確認を求められた際に提示できないと控除が取り消されます。紛失した場合は、病院や薬局に再発行を依頼するか、年間支払証明書などの代替書類を発行してもらえるか相談してください。
Q2:医療費のお知らせ(医療費通知)があれば、領収書の5年保存は不要ですか?
A2:医療費通知に記載されている医療費については、通知そのものを添付して申告することで領収書の保存義務が免除されます。ただし、通知に記載されていない月(直近の受診分など)を手入力した分については、従来通り領収書の5年間保存が必須となります。
Q3:共働きの夫婦の場合、医療費控除は別々に申告した方がお得ですか?
A3:原則として、夫婦どちらか「課税所得が高い側」に家族全員分の医療費をまとめて合算申告した方が、高い税率が適用されるため還付額が大きくなります。ただし、夫婦双方の所得が拮抗している場合や、足切り額(総所得の5%ルール)の関係で分けた方が有利になる特殊なケースもあるため、作成コーナーの試算画面で比較することをおすすめします。

