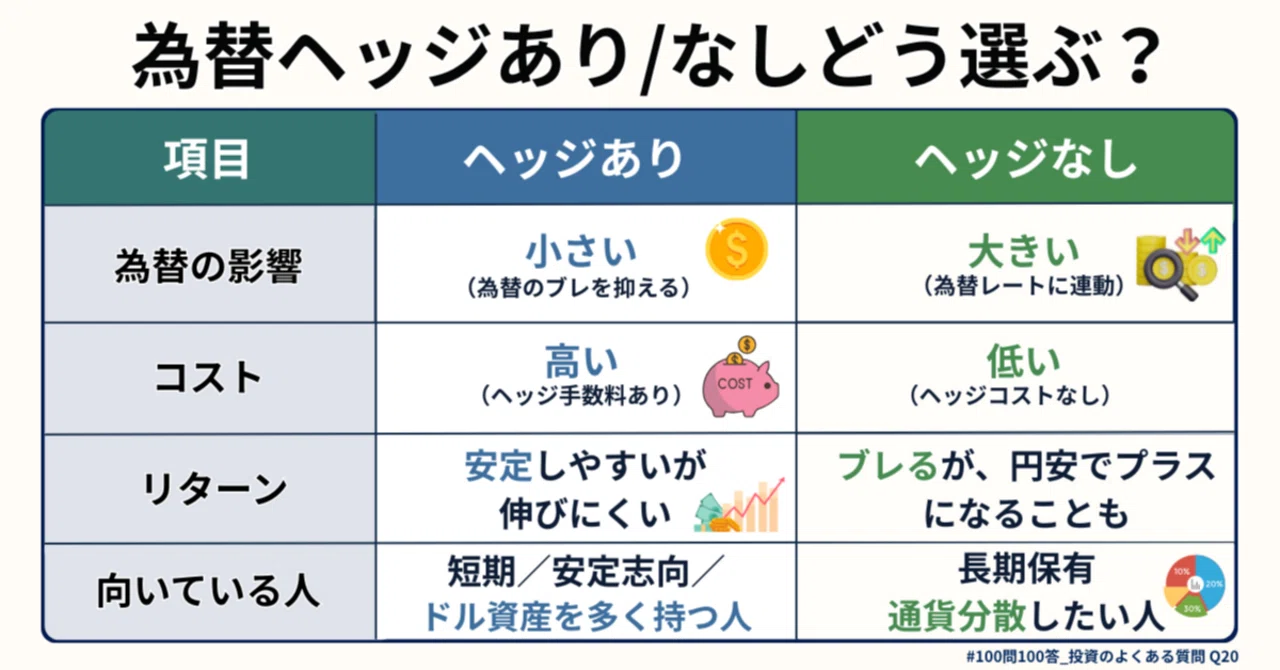
以上の構造的証拠を踏まえ、メディアデスクとしての客観的判断基準を以下に提示します。
▼「為替ヘッジなし」が圧倒的におすすめできる人
- 運用期間が10年以上確保できる長期積立投資家(新NISAつみたて投資枠など):ヘッジコストの複利流出を回避し、株式の長期期待リターンを最大化できる。
- 資産の大部分が日本円(給与・預貯金・国内不動産)に偏っている人:円安やスタグフレーションに対する強力な通貨ヘッジとして機能する。
- 毎月コツコツ買い付けるドルコスト平均法を実践している人:為替レートの上下動を自動的に平準化できる。
▼「為替ヘッジあり」または慎重な検討が求められる人
- 運用期間が3年〜5年未満で、近くまとまった資金を使う予定がある人:出口付近での急激な円高による元本割れダメージを許容できない層。
- 元本の確実性を重視して外貨建て債券を中心にポートフォリオを組みたい人:ただし前述の通り、ヘッジコストによって利回りが消失しないかの綿密な計算が必須。
- 日々の基準価額の激しい上下変動で夜も眠れなくなるリスク許容度の低い人:為替の振れ幅に耐えられない場合は、海外資産の比率そのものを下げ、日本円比率を高めるべきです。

