給与計算や税制、社会保険の絡み合いには、専門知識がないと見抜けない重大な「盲点」が数多く放置されています。ネット上でまことしやかに囁かれている俗説の真偽を検証します。
誤解1:「非課税の交通費なら、社会保険の保険料計算からも除外される」
これは税務と労務を混同した最も危険な思い込みです。税務上、電車やバスなどの通勤手当は月15万円まで非課税所得とされ、所得税も住民税もかかりません。しかし、前述の通り社会保険の標準報酬月額の決定基準においては、税法上の非課税措置は何の効力も持ちません。交通費全額が「労働の報酬」として加算され、保険料額の引き上げ要因となります。
誤解2:「106万円を超えると、夫(配偶者)の給与から配偶者控除が外れて大損する」
こちらもパート扶養控除と交通費の関係における代表的な誤解です。税制上の「配偶者控除」および「配偶者特別控除」は、配偶者の合計所得金額に基づいて判定されます。いわゆる配偶者控除の満額適用ラインは本人の給与年収103万円以下ですが、それを超えても「配偶者特別控除」が段階的に適用されるため、年収150万円までは世帯主の控除額(最大38万円)は一切減額されません。さらに年収201.6万円までは控除が残ります。つまり、106万円を超えて家計が痛手を被るのは「自身の社会保険料の天引き」によるものであり、配偶者の税金控除が即座に消滅するわけではありません。
2026年最新情報:社会保険適用拡大の現在地
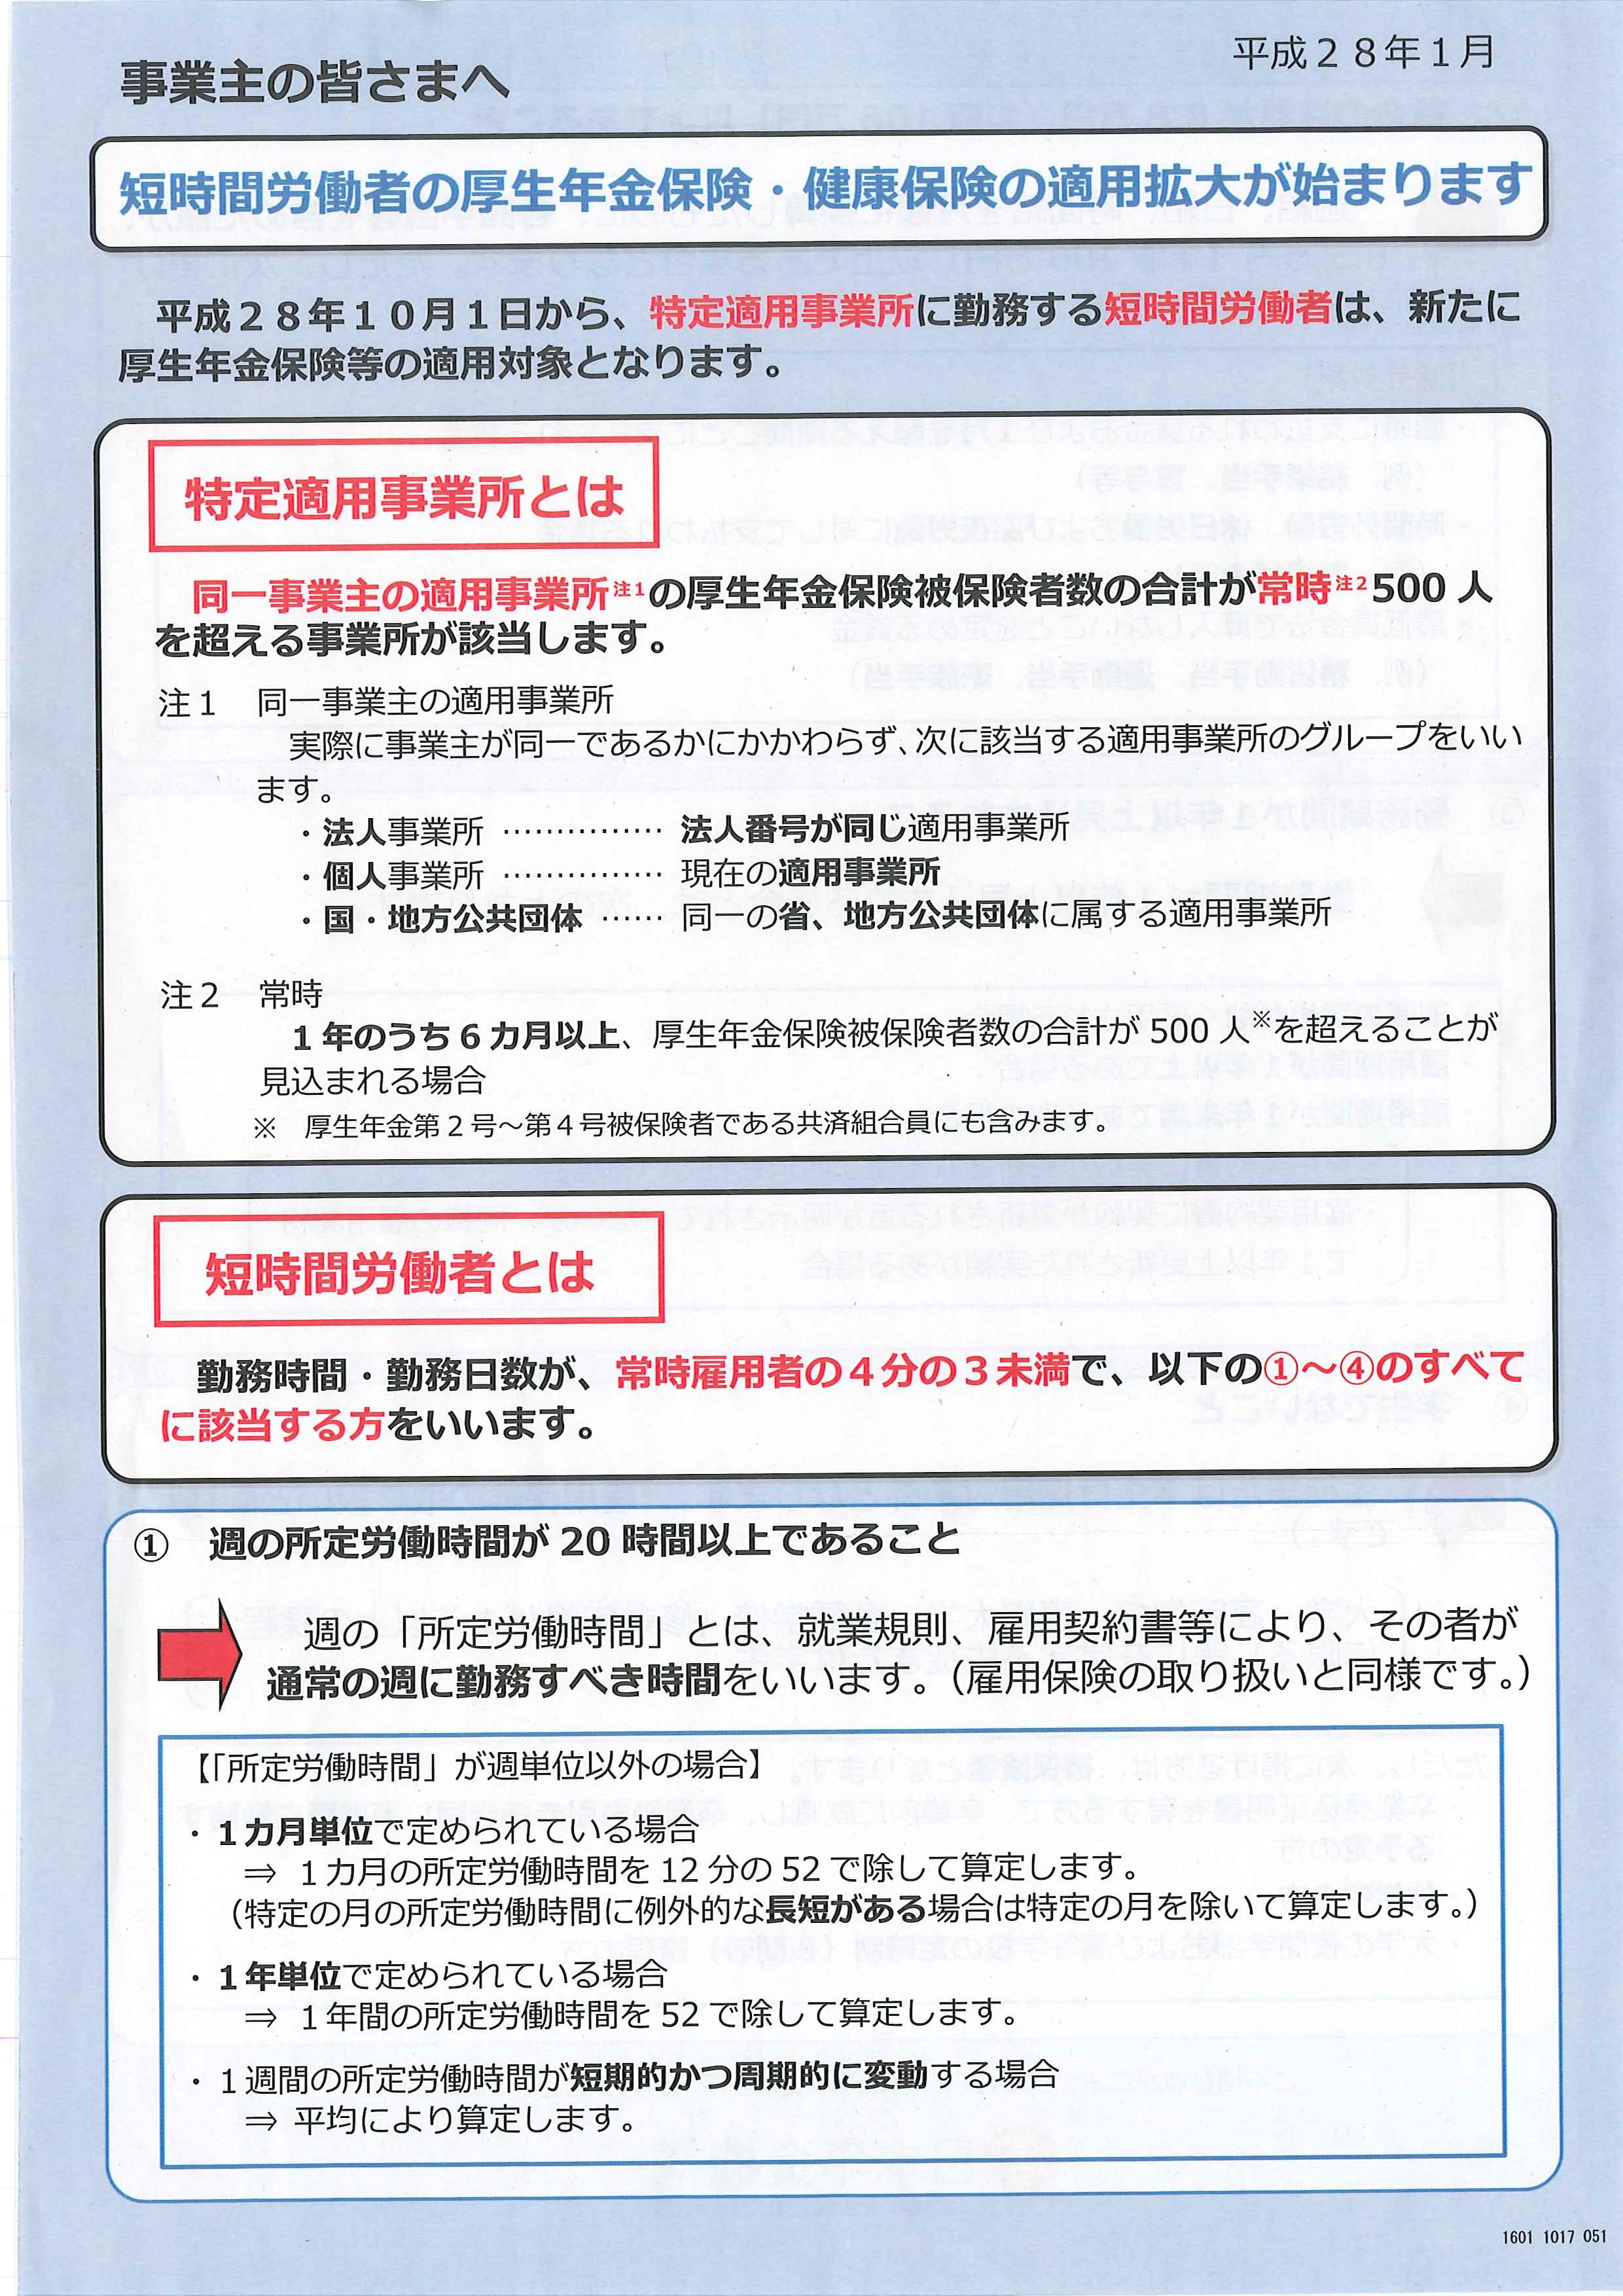
社会保険適用拡大の2026年最新情報として抑えるべきは、制度の包囲網が確実に狭まっている点です。2016年の501人以上から始まった企業規模要件の引き下げは、2026年10月の101人以上、2026年10月の51人以上へと拡大を完了しました。政府方針として企業規模要件(50人枠)の撤廃法案が具体化しており、数人規模の小規模事業所や個人事業主の店舗で働くパートタイマーであっても、週20時間以上勤務であれば社会保険加入が義務付けられる時代へと突入しています。もはや「企業規模の小さいパート先を選んで106万の壁から逃げる」という回避策は通用しなくなりつつあります。

