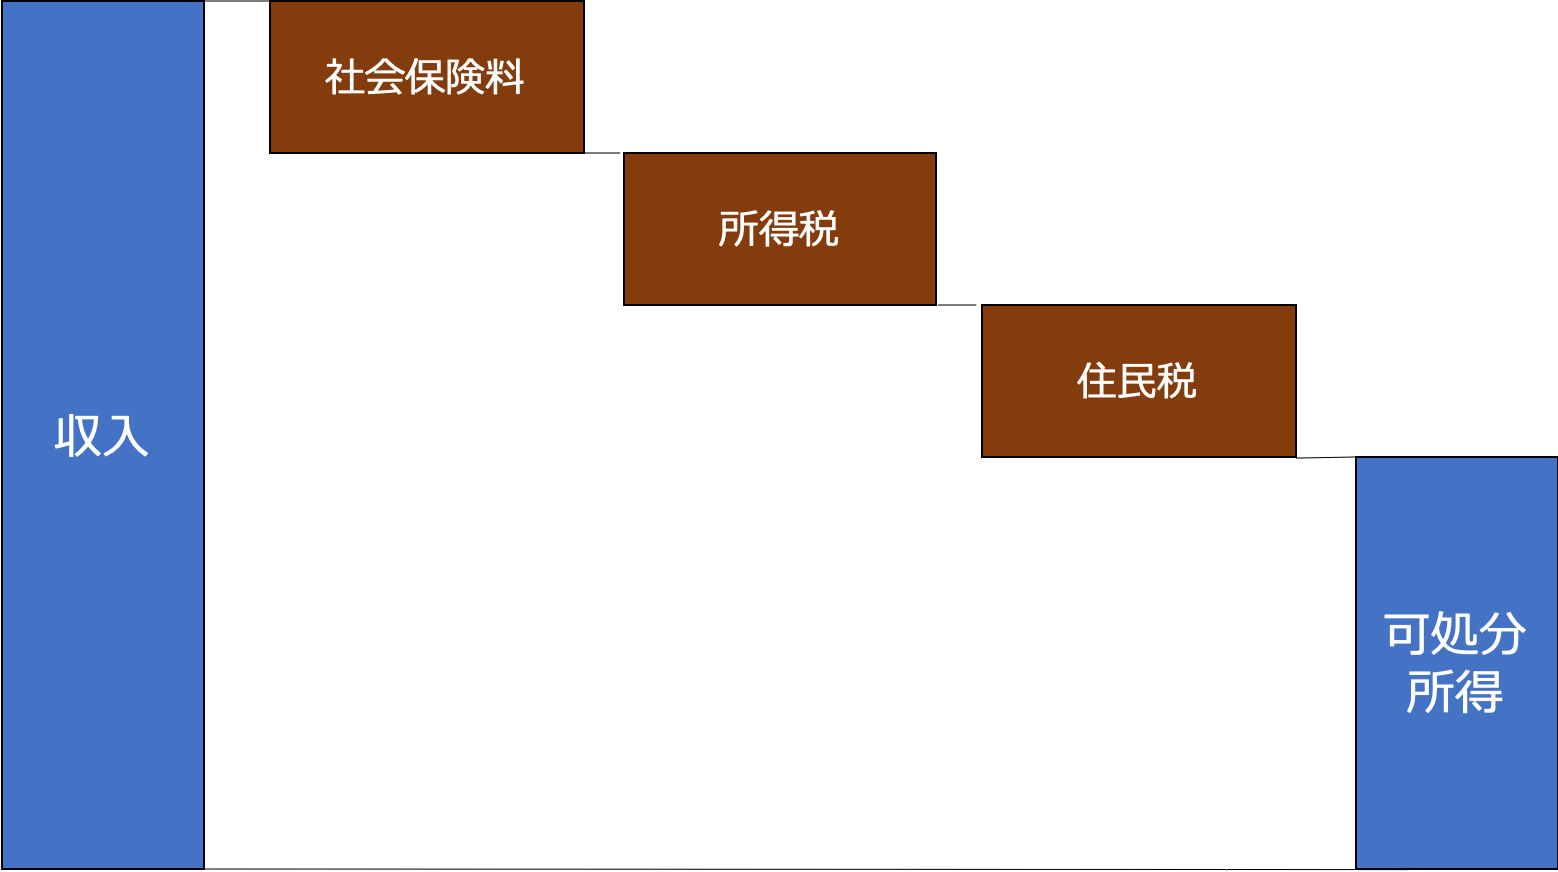
可処分所得の計算式はシンプルだ。可処分所得=実収入(額面給与+賞与+副業収入など)−非消費支出(所得税・住民税・社会保険料)である。しかし、ここで見落としがちなのが「実収入と額面の違い」だ。雇用契約上の月給(基本給+諸手当)に残業代や通勤手当を加えたものが「額面」であり、ここからまず社会保険料が天引きされる。社会保険料は健康保険・厚生年金・雇用保険・介護保険(40歳以上)で構成され、額面のおよそ14〜15%を占める。さらに所得税が源泉徴収され、翌年度の住民税が毎月引かれる。
たとえば、東京都内で働く40歳・年収600万円の会社員を想定してみる。額面月収が50万円(賞与なしと仮定)の場合、社会保険料は月約7万3千円(14.6%)、所得税が源泉徴収で月約1万5千円、住民税は前年の所得に基づき月約2万2千円となる。この時点で天引き合計は約11万円に達し、可処分所得は39万円程度まで圧縮される。さらに、iDeCoや財形貯蓄、社内積立などを利用していれば、実際に口座へ振り込まれる金額はもっと少なくなる。額面と可処分所得の間には、常に「2割前後の見えない壁」が存在するのだ。
2026年の制度改正では、社会保険料率は段階的な引き上げが継続しており、厚生年金保険料率は18.3%で固定されているものの、健康保険料率は都道府県ごとに上昇傾向にある。特に40歳以上の介護保険料を含めると、社会保険料の負担感は年々増している。可処分所得を語る際に「額面だけで判断してはいけない」と言われる理由がここにある。

