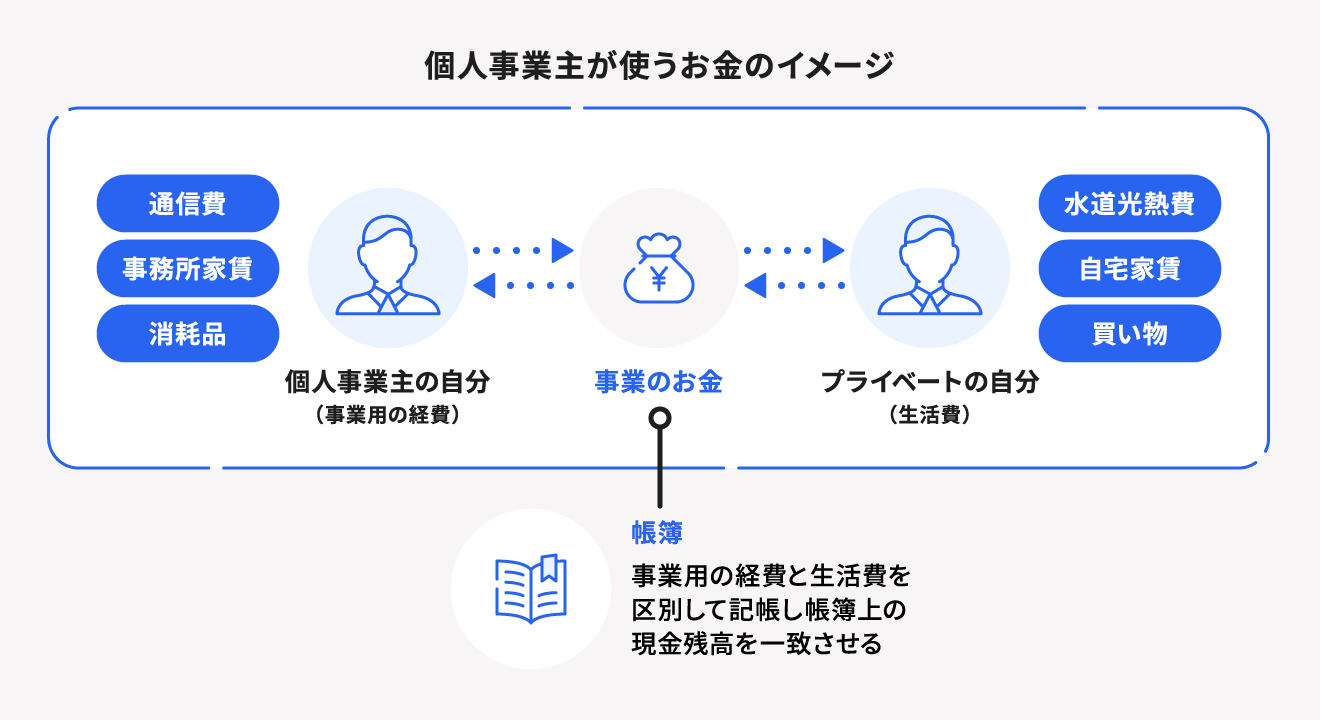
ネット上のQ&A掲示板などで頻繁に目にするのが、「事業主貸の残高が増えすぎると、翌年の税金が高くなるのではないか」「銀行融資で不利になるのではないか」という誤った憶測です。記帳実務の観点から、この誤解をきっぱりと払拭しておく必要があります。
まず税金面について言えば、事業主貸の残高の多寡は所得税や住民税の計算に一切影響しません。所得税は「総収入金額 - 必要経費 - 各種所得控除」で算出されます。事業主貸は損益計算書(P/L)の売上でも経費でもなく、貸借対照表(B/S)に属する科目であるため、年間1,000万円の生活費を引き出して事業主貸に計上したとしても、税額が1円たりとも跳ね上がることはありません。
もう一つの大きな混乱が「期末残高の消し方」です。「12月31日の決算時点で事業主貸の残高をゼロに戻さなければならない」と思い込み、年末に慌てて架空の仕訳をねじ込もうとする事業者が後を絶ちません。しかし、これは明確な誤りです。
個人事業主の青色申告(複式簿記)における期末処理では、「元入金 振替処理」というルールが組み込まれています。1年間の取引が終わった後、事業主貸・事業主借・当期純利益(または当期純損失)の各残高は、翌年1月1日の期首において「元入金」へと合算され、事業主勘定の残高は自動的にゼロから再スタートします。
【翌期首の元入金計算式】
期首元入金 = 前期末の元入金 + 前期末の事業主借 + 当期純利益 - 前期末の事業主貸
クラウド会計ソフトを利用していれば、年度繰越処理を実行するだけでこの計算が全自動で行われます。ユーザーが決算時に事業主貸を消すための特殊な仕訳を切る必要は一切ありません。

