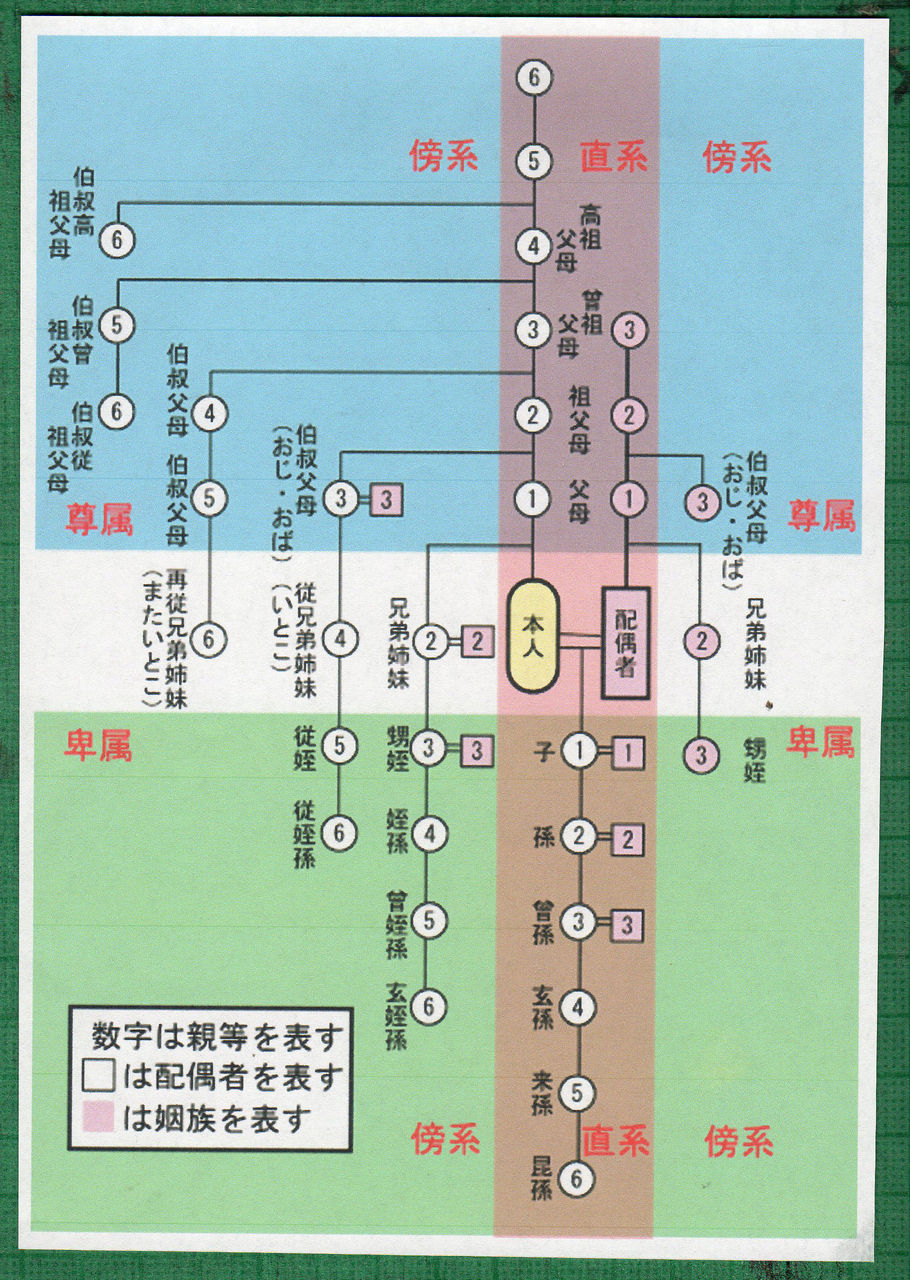
法的な観点で多くの人が誤解しているのが、玄孫の相続権の有無です。「世代が離れすぎているため、遺産相続の権利はないのではないか」と思われがちですが、民法上、直系卑属の相続権には明確なルールが存在します。
民法第887条第2項および第3項の規定によると、被相続人(亡くなった人)の子がすでに他界している場合、その子(孫)が代わりに相続人となります(代襲相続)。そして孫も亡くなっていれば曾孫へ、曾孫も亡くなっていれば玄孫へと、直系卑属であれば世代制限なくどこまでも代襲相続が継続します。兄弟姉妹の代襲相続が甥・姪の「一代限り」で打ち切られるのに対し、直系の子孫は血が続く限り代襲できるという大きな違いがあります。
したがって、玄孫代襲相続の条件は極めてシンプルです。被相続人から見て、自分直系の子、孫、曾孫が全員死亡(または相続欠格・廃除)している場合に限り、玄孫が正式な第一順位の法定相続人として遺産分割協議に参加することになります。
税務面での配慮も欠かせません。玄孫が代襲相続人として財産を引き継ぐ場合、相続税の「2割加算」の対象からは除外されます。ただし、子や孫が存命であるにもかかわらず、遺言書によって玄孫に直接遺贈(遺産の贈与)を行う場合は、一親等の血族や配偶者ではないため、相続税額が2割加算される点には十分な注意を払う必要があります。
一方で、生前贈与における優遇措置は活用可能です。玄孫贈与税非課税枠として知られる「祖父母等からの教育資金の一括贈与(最大1,500万円)」や「結婚・子育て資金の一括贈与」は、受贈者の要件が「直系卑属(子・孫・曾孫・玄孫等)」と定められています。曽祖父母や高祖父母(玄孫から見た本人)からの贈与であっても、税法上の要件を満たせば非課税特例の対象として認められます。

