住宅ローン控除の手続きにおいて、最も大きな転換点となるのが1年目と2年目の手続きフローの違いです。初年度は個人の資産状況や物件の登記事項証明書、売買契約書などを揃えて税務署へ直接確定申告を行う必要がありましたが、2年目以降は勤務先の年末調整で完結します。
この住宅ローン控除初年度確定申告との違いを正しく把握することが、スムーズな書類作成の第一歩となります。会社員であれば、毎年10月〜11月頃に勤務先から配布される年末調整関係書類と一緒に、住宅ローン関連の専用書類を提出するだけで手続きが完了します。
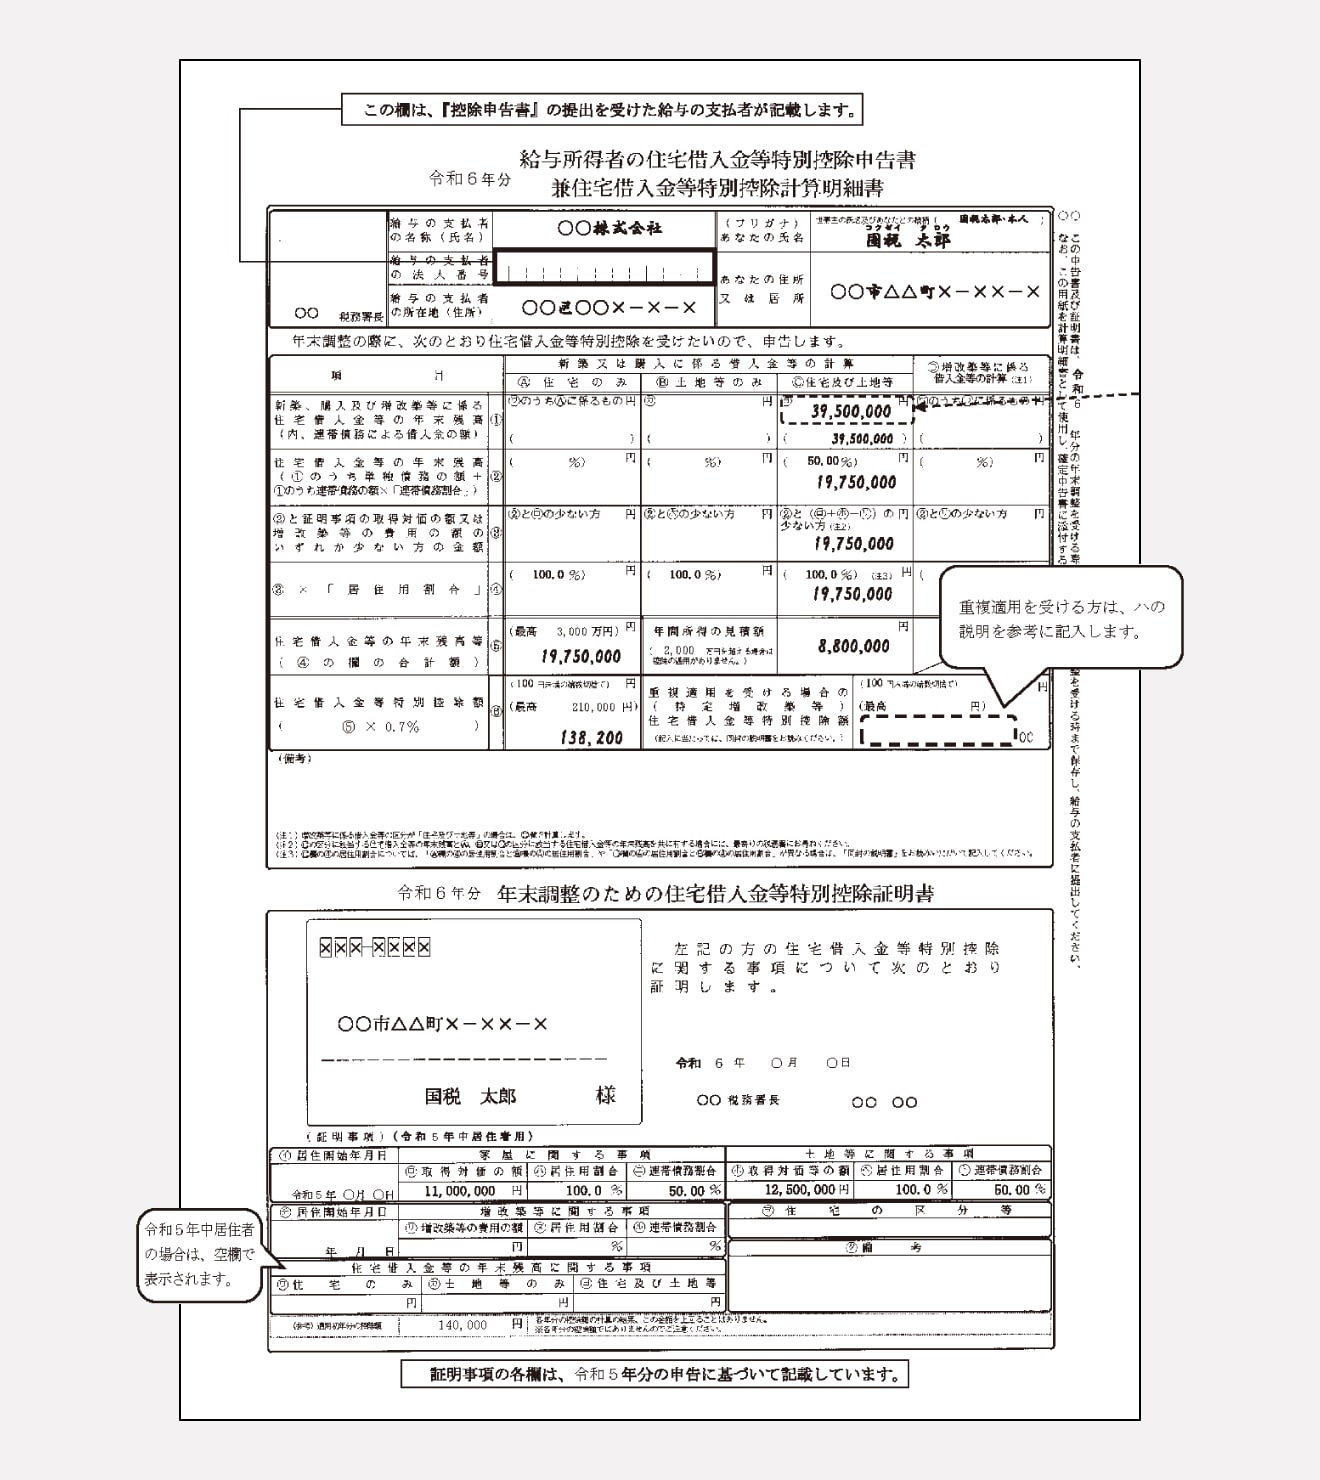
年末調整で控除の適用を受けるためには、手元に揃えるべき年末調整住宅ローン控除必要書類があります。具体的には以下の2点です。
1点目は、税務署から送付される「給与所得者の(特定増改築等)住宅借入金等特別控除申告書」兼「住宅借入金等特別控除証明書」です。この書類は、初年度の確定申告を終えた年の10月頃に、残りの控除年数分(最長12年分など)がまとめて税務署から一括郵送されてきます。毎年1枚ずつ使用するため、紛失しないよう厳重な保管が求められます。
2点目は、融資を受けている銀行や住宅金融支援機構などの金融機関から毎年10月前後に届く「住宅取得資金に係る借入金の年末残高等証明書」(通称:住宅ローン年末残高証明書)です。電子交付を選択している場合は、各金融機関のマイページ等から原本データをダウンロードして印刷または電子提出します。

