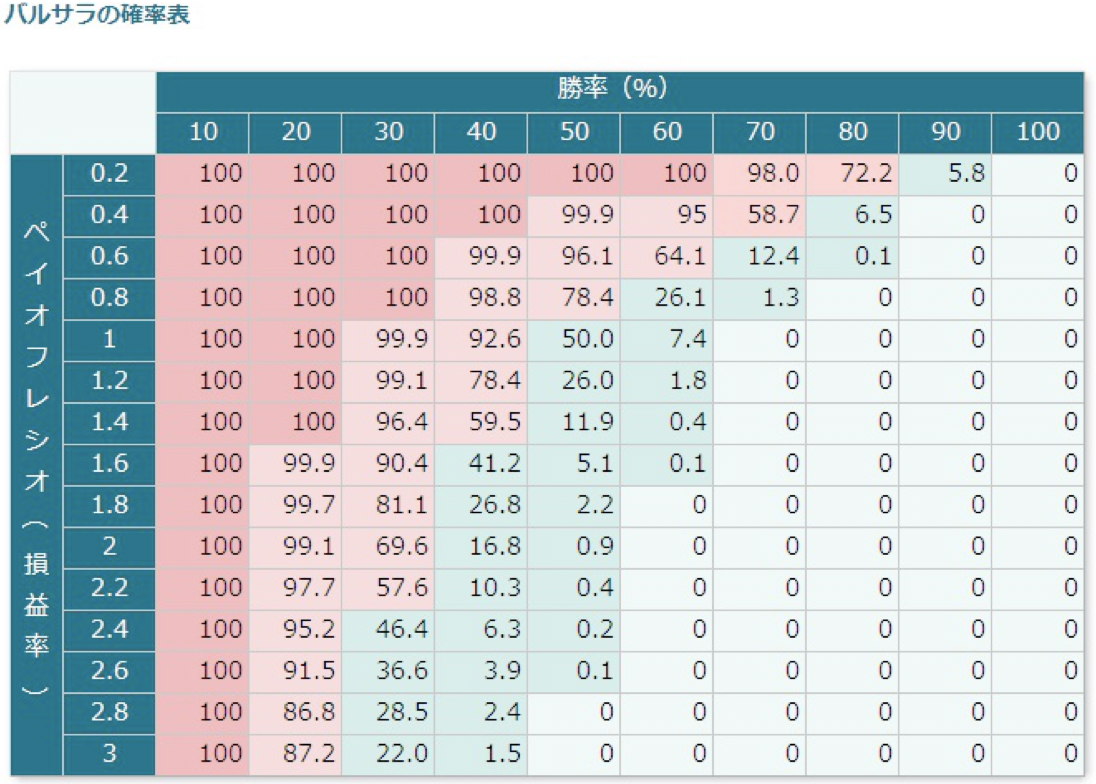
ネット上には「バルサラの破産確率 計算機」やエクセルシートの配布サイトが溢れています。しかし、多くの個人投資家がその前提条件を見落とし、誤った安心感に浸っています。特に注意すべきはバルサラの破産確率の計算式が内包する「定額リスクモデル」と「定率リスクモデル」の差異です。
ナウザー・バルサラの基本計算式は、ギャンブラーの破滅理論(Gambler's Ruin Problem)をベースにしており、特性方程式を用いた確率論的推移に基づいています。簡略化された破産確率 $R$ の近似関係式は以下の要素で成り立ちます。
$$R = \left( \frac{1 - A}{1 + A} \right)^n$$
(※ $A$ は勝率とペイオフレシオから導かれるエッジの優位性指標、 $n$ は破産までに許容されるトレード試行回数)
ここで見落とされがちな落とし穴が、バルサラの破産確率をエクセルでシミュレーションする際の罠です。バルサラの古典的な原典モデルは「毎回決まった金額(例:常に1回5万円)を賭け続け、資金がゼロになる確率」を計算しています。しかし、実際のFXや株式投資では、資金の減少に伴ってポジション量を減らす「定率運用(例:口座残高の2%ずつリスクを取る)」を行うケースが一般的です。
もし定率運用を完璧に執行できるのであれば、理論上口座残高は無限に微小化するだけで完全なゼロ(破産)にはなりません。しかし現実には「最小取引単位(1,000通貨や100株)」が存在し、証拠金維持率による「強制ロスカット」が執行されます。ネット上の無料ツールに勝率と損益比率を入力して「破産確率0%」と出たとしても、レバレッジが高すぎて最小ロットすら持てなくなる「実質的破産(取引不能状態)」を考慮していなければ、その計算結果は机上の空論に過ぎません。

