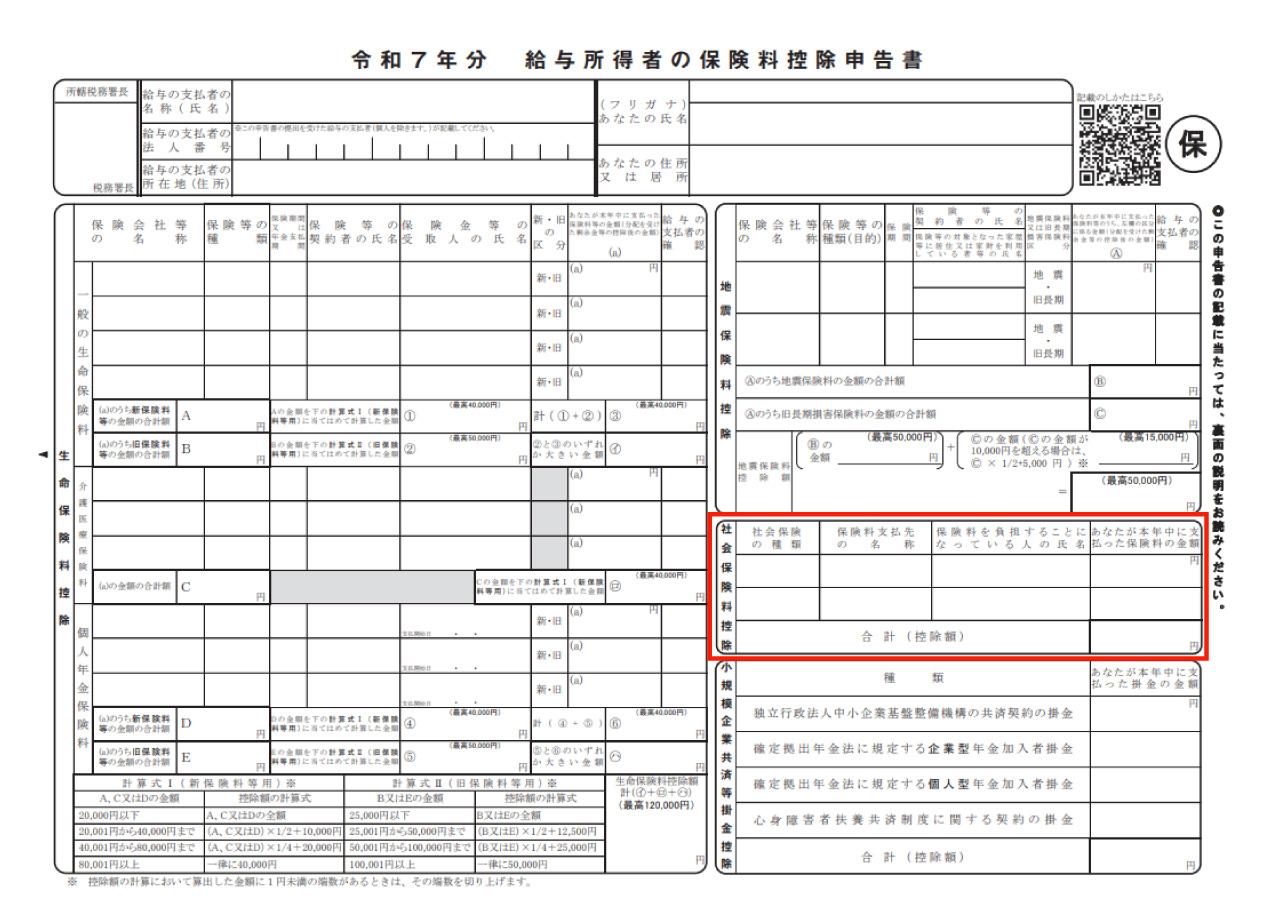
Q1:子ども名義で届いた「国民年金保険料控除証明書」を、親の年末調整書類に添付しても本当に弾かれませんか?
A1:全く問題ありません。控除証明書は年金手帳を持つ被保険者(子ども本人)の名義で発行されるのが公的な仕様です。申告書の「保険料を負担することになっている人」の欄に子どもの氏名と続柄を記入し、そのハガキ原本を添付することで、親の社会保険料控除として適法に受理されます。
Q2:11月下旬や12月に納付した(または支払う予定の)保険料は今年の年末調整に間に合いますか?
A2:10月発行のハガキに印字されている「見込額」の範囲内であれば、年末調整の申告書に見込額を含めて記入することで申告可能です。ただし、10月以降に新たに納付書を発行して納付した分などでハガキに反映されていない場合は、翌年2月上旬に届く証明書を使って、翌年2月16日〜3月15日の「確定申告」で還付手続きを行う必要があります。
Q3:大学生の子どもがアルバイトで年収103万円(または130万円)を超えていますが、親の年末調整で控除できますか?
A3:控除可能です。所得税の「扶養控除」は子どもの合計所得金額によって制限されますが、「社会保険料控除」には子どもの年収制限が一切ありません。親と子どもが生計を一にしており、親の資金から支払った事実さえあれば、子どものアルバイト年収に関わらず親の控除として全額差し引くことができます。
Q4:年末調整の社内締切に控除証明書が間に合わなかった場合は、もう控除を受けられませんか?
A4:勤務先の年末調整に間に合わなかった場合でも、諦める必要はありません。年明けに会社から交付される「源泉徴収票」と「国民年金保険料控除証明書」を用意し、住所地を管轄する税務署へ確定申告(還付申告)を行えば、納めすぎた税金が指定口座へしっかり還付されます。還付申告は翌年1月1日から5年間有効です。

