多くの納税者が「年間10万円を超えなければ医療費控除は使えない」と誤解していますが、これは制度の半分しか捉えていません。医療費控除 いくらから 対象になるのかという基準は、その年の「総所得金額等」によって2通りの計算式が存在します。
総所得金額が200万円以上の人は「実際に支払った医療費の合計額 - 保険金等で補填された額 - 10万円」が控除額となりますが、年収が低めのパート・アルバイトや新入社員など総所得金額が200万円未満の人の場合、控除のボーダーラインは10万円ではなく「総所得金額等の5%」まで引き下がります。例えば、年間の総所得が150万円(給与収入換算で約220万円程度)の方であれば、医療費が7万5,000円を超えた部分から控除を受けられる計算です。
また、日常的にドラッグストアで風邪薬や湿布などを購入している家庭にとって見逃せないのが「セルフメディケーション税制」です。両者の性質と選択基準を客観データで整理しました。
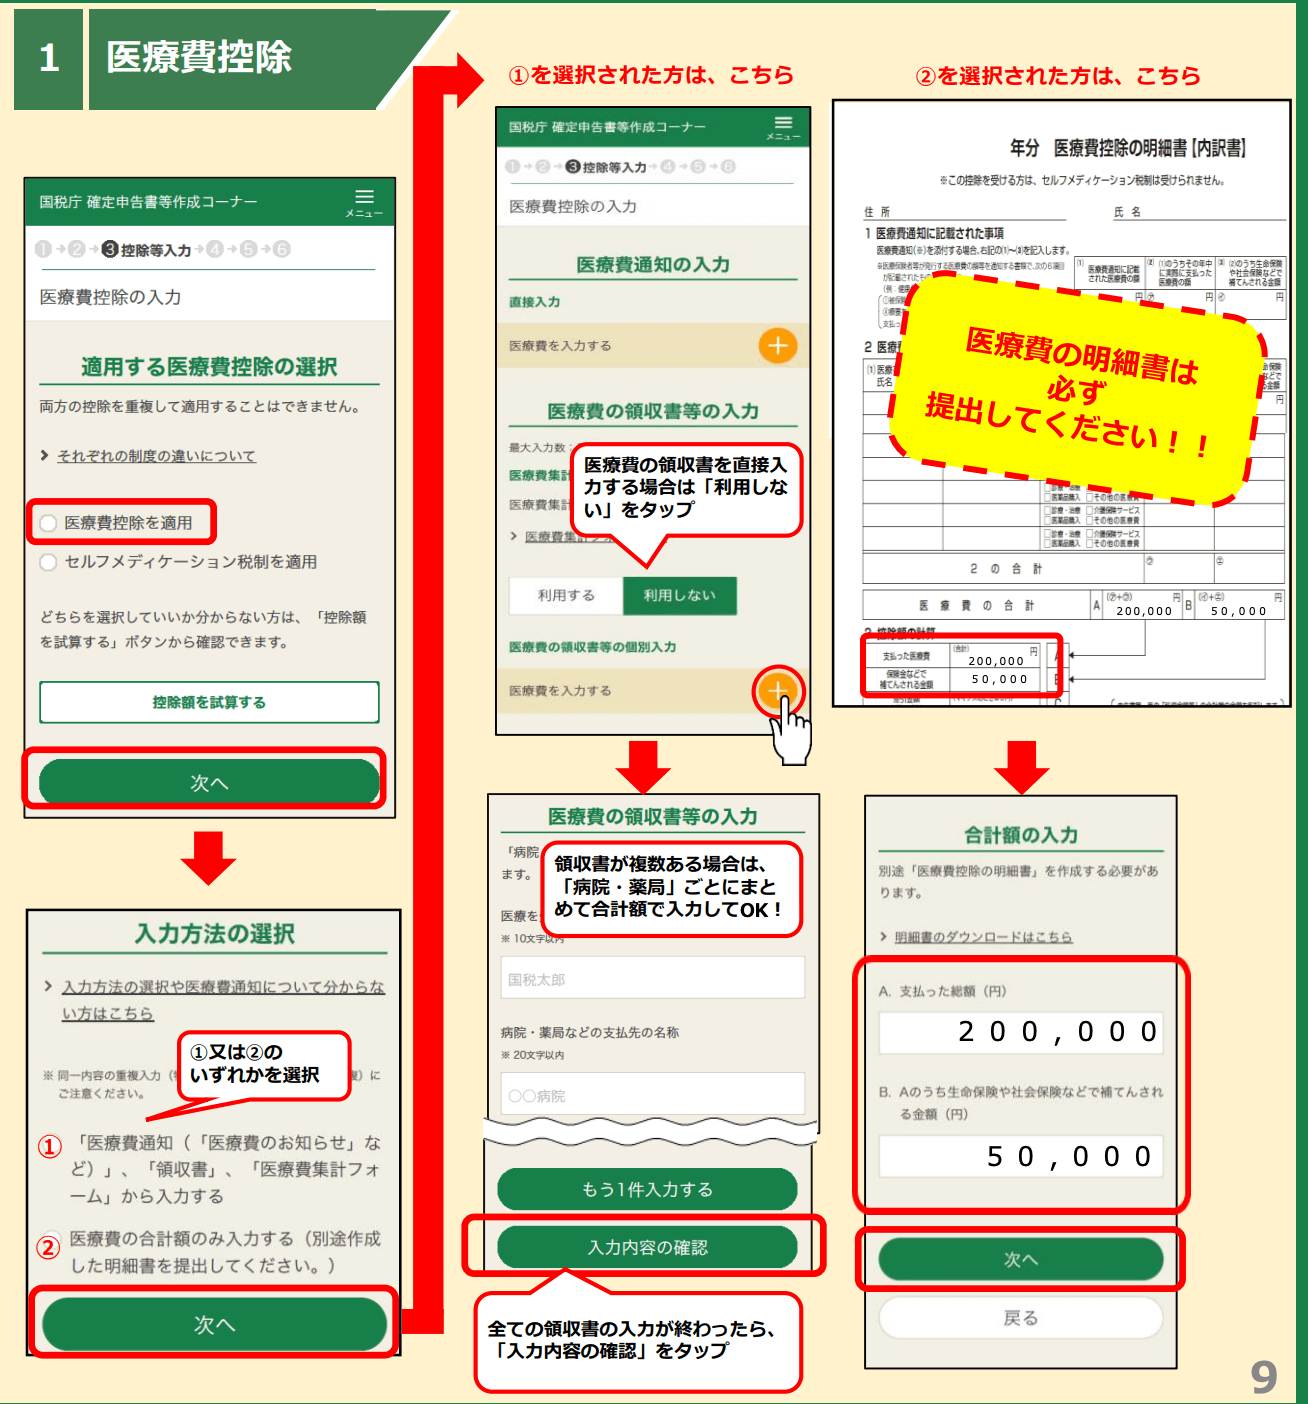
国税庁の画面上では、両方のデータを入力すれば「どちらの制度を利用した方が還付額が大きくなるか」をシステムが自動試算して有利な方を提示してくれます。迷った際は両方のレシートを手元に集めておくのが賢明です。

