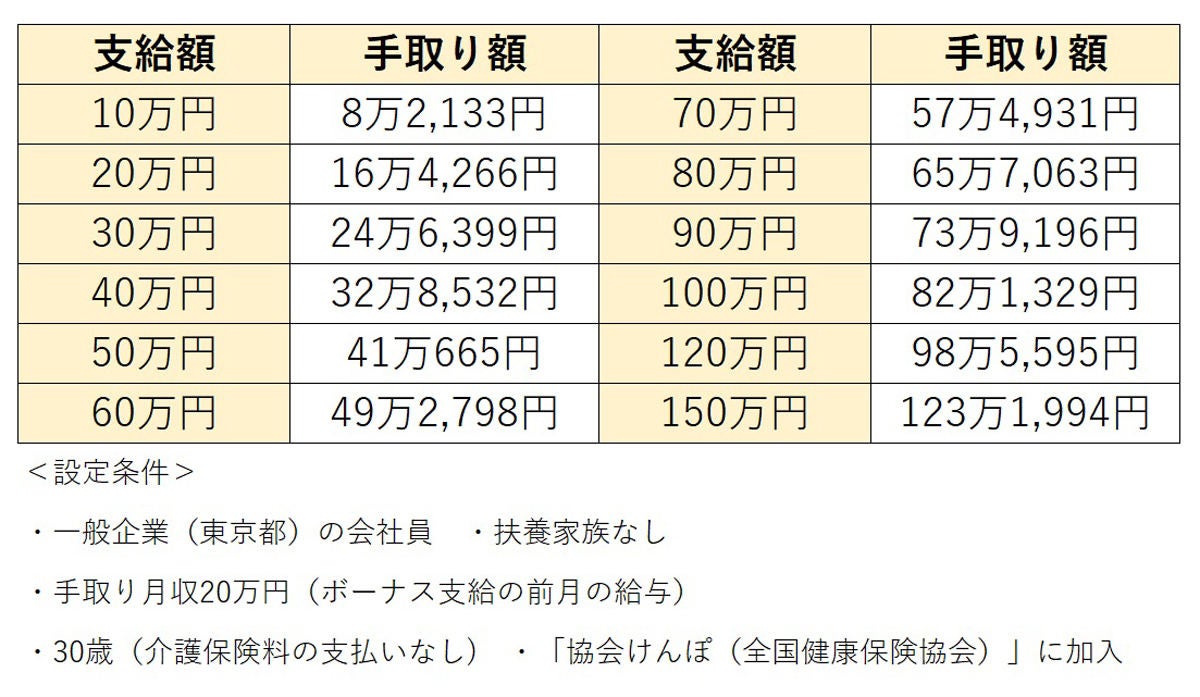
賞与の手取り計算に関しては、ネット上でいくつかの誤解が流布しています。特に注意すべき2つの盲点を解説します。
盲点1:「前月の給料」に残業代が多いとボーナスの税率が上がる?
ボーナスの所得税率は「前月の給与額(社会保険料控除後)」を基準にテーブル表で決まるため、前月にたまたま長時間の残業をして給与が高くなっていた場合、賞与にかかる源泉徴収税率が1ランク上がってしまうという事象が起きます。
「賞与月直前の残業で損をした」と感じるかもしれませんが、これはあくまで概算の源泉徴収です。最終的には年末調整(または確定申告)によって年間の正しい課税所得が再計算され、払いすぎた分は全額還付されますので実質的な損失にはなりません。
盲点2:厚生年金保険料には「上限」がある
標準賞与額における厚生年金保険料の計算には、「1ヶ月あたり150万円」という上限規定(健康保険は年間累計573万円上限)が存在します。額面150万円の支給であればちょうど上限枠内に収まりますが、これを超える高額賞与(例:200万円など)の場合、150万円を超える部分には厚生年金保険料が課されないため、手取り比率がわずかに上昇する仕組みになっています。
【プロの結論】「心の会計」に惑わされない資産防衛と使い道の判断基準
行動経済学には、同じ150万円でも毎月の給料より臨時収入を軽く扱ってしまう「メンタル・アカウンティング(心の会計)」という心理バイアスが指摘されています。手取り115万円を手にした際、気が大きくなって全額を高額消費や衝動買いに充ててしまうのは典型的な家計リスクです。
物価高と社会保険料の負担増が続く現代において推奨される配分基準は以下の通りです。
- 投資・資産形成(新NISAなど):手取りの50%(約55万〜60万円)
- 生活防衛資金・確実な貯蓄:手取りの30%(約35万円)
- 自己投資・家族への還元・自由消費:手取りの20%(約20万〜25万円)
ボーナスを「生活費の補填」や「全額浪費」に依存させる体質から脱却し、手取り額を客観的に見据えた計画的な配分を行うことが、中長期的な家計防衛につながります。

