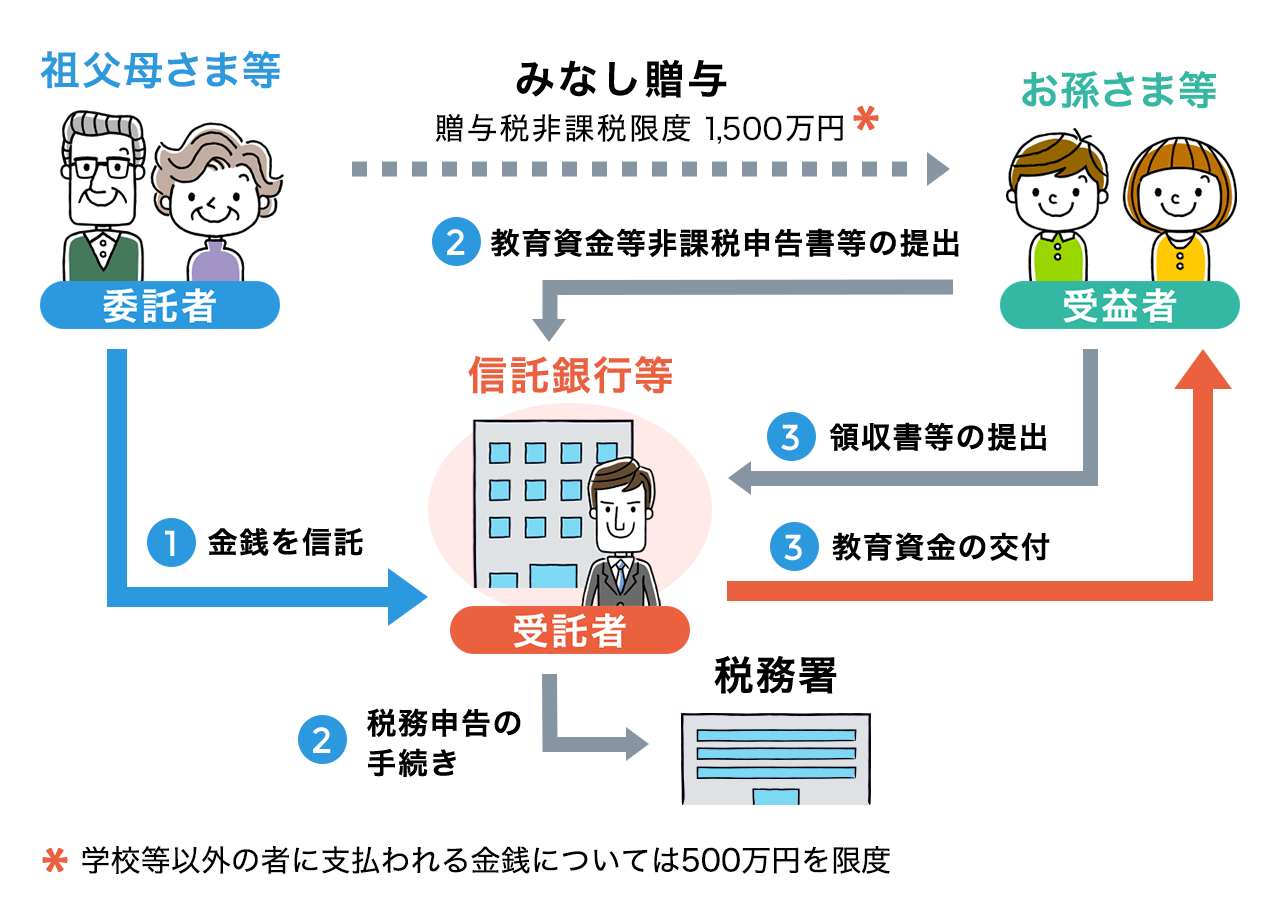
この制度で最も警戒すべきは、出口における課税トラップです。特例口座の契約には教育資金贈与契約終了30歳要件(在学中などの猶予特例を除き、原則30歳に達した時点で口座は自動解約)が設定されています。
もし孫が30歳を迎えた時点で口座内に教育資金贈与使い切れない残金が存在していた場合、その残額は「その年の孫への贈与」とみなされ、贈与税が課税されます。この際、年間110万円の基礎控除は適用されるものの、超過分には一般贈与税率が容赦なく適用されるため、まとまった金額が残っていると一度に数百万円規模の高額な贈与税負担が孫自身に重くのしかかります。
さらに、教育資金贈与税制改正2026年を見据えた近年の税制改正によって、祖父母が死亡した際のルールも極めて厳格化されました。以前は「死亡前3年以内の贈与」を除き相続税の対象外とされていた残額が、現在では原則として全額が相続税の課税価格に加算される仕様へと改められています。さらに、孫が相続人でない場合でも相続税額の2割加算の対象となるなど、富裕層の駆け込み的な孫への教育資金贈与税相続税対策に対する包囲網は完全に完成しています。
教育資金非課税制度延長廃止を巡る議論においても、税制調査会などから「格差の固定化につながる」「都度贈与で代替可能」との厳しい指摘が相次いでおり、かつてのような優遇メリットは構造的に失われつつあります。

