掲示板で定期的にスレッドを賑わせるのが、「金利上昇による業績悪化」や「世界的な景気後退に伴う株価暴落」への警戒論です。ここには、従来の古いリース業モデルに対する誤解が少なからず影響しています。
かつて同業他社や三菱HCキャピタルが急落した局面を振り返ると、その主たる暴落理由は「日銀の金融政策修正に伴う調達金利の上昇懸念」や「海外アセット(航空機リースやコンテナリース)の市況悪化リスク」でした。リース業は多額の資金を借り入れて物件を購入し顧客に貸し出すビジネスモデルであるため、金利上昇は調達コスト増直結の悪材料とみなされがちでした。
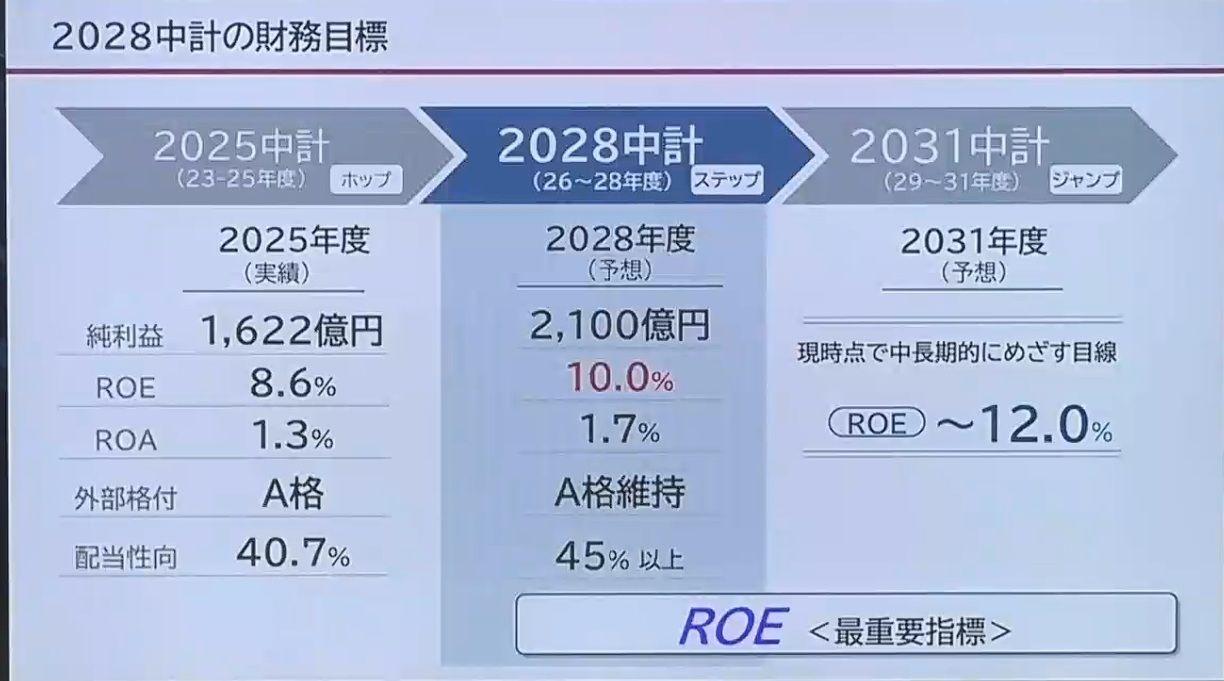
しかし、最新の決算発表資料および事業ポートフォリオを精緻に読み解くと、実態は大きく変貌を遂げています。現在、同社は単なる金融・ファイナンスリースから、社会インフラ、再生可能エネルギー発電事業、不動産、モビリティ、グローバルアセットへと収益源を多角化させています。リース業界の将来性というマクロ視点で見ても、金利上昇分をリース料やサービス対価へ転嫁できる契約形態へのシフトが進んでおり、掲示板で囁かれるような「金利上昇=即座に破滅的減益」というシナリオは短絡的な見方に過ぎません。

