飲食店の消費税をめぐる最大の実務的障壁が、バックオフィスにおける確定申告と納税義務の管理である。基準期間(前々事業年度)の課税売上高が1,000万円を超えると課税事業者となり、消費税の申告・納税義務が発生する。
これに拍車をかけたのが、2023年10月に導入されたインボイス制度(適格請求書等保存方式)だ。インボイスを発行できない免税事業者のままでいると、顧客である企業や法人が「仕入税額控除」を使えなくなる。そのため、接待需要や歓送迎会などの法人客が多い居酒屋や会席料理店では、売上が1,000万円未満であっても課税事業者を選択せざるを得ないケースが相次いだ。
ここで極めて重要なのが、「2026年問題」とも呼ばれる経過措置の期限到来である。
免税事業者からインボイス発行事業者となった小規模事業者の税負担を軽減するため、売上税額の2割だけを納めればよい「2割特例」が講じられていた。しかし、この特例措置の適用期間は2026年9月30日を含む課税期間までと定められている。2026年秋以降、特例の恩恵が薄れる中で、事業者は「一般課税(本則課税)」か「簡易課税」かの二者択一を迫られる。
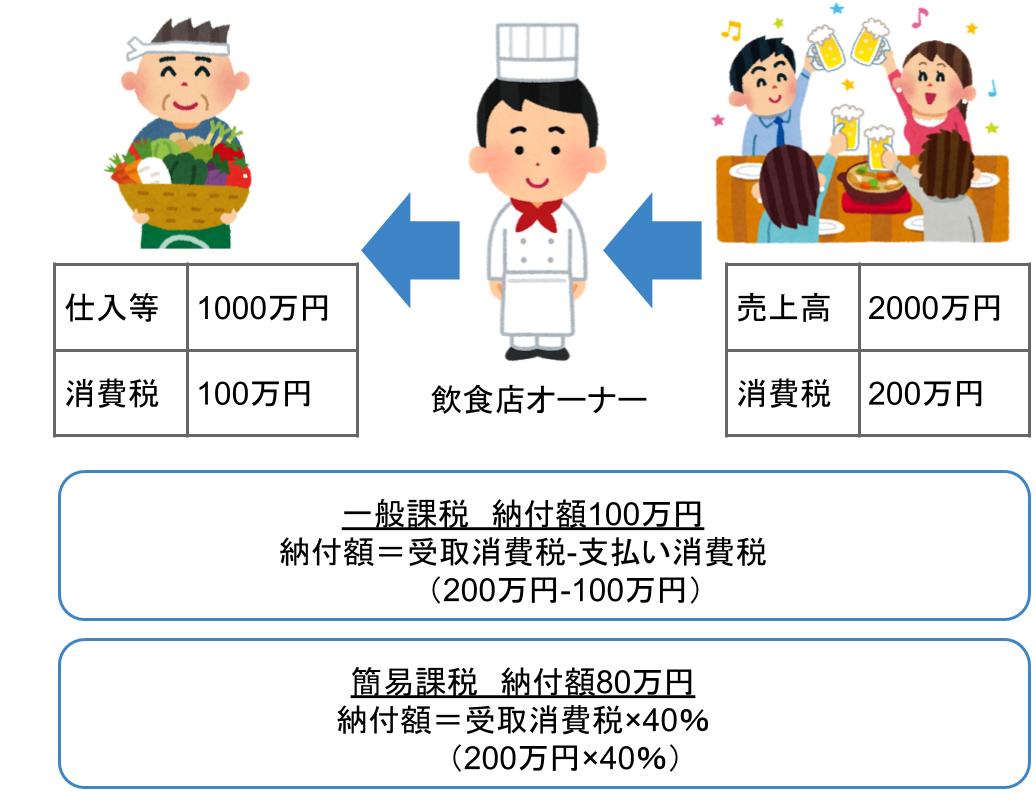
小規模飲食店にとって強力な選択肢となるのが「簡易課税制度」である。課税売上高が5,000万円以下の事業者が事前に届出書を提出することで、実際の仕入れにかかった消費税額を計算する代わりに、一定の「みなし仕入率」を用いて納税額を算出できる。
飲食業は税法上「第4種事業」に分類され、みなし仕入率は60%と定められている。つまり、受け取った消費税の40%を納めれば済む計算になる。食材廃棄(フードロス)の抑制や人件費比率の高い高収益カフェなどの場合、実際の課税仕入れが少なくなる傾向があるため、本則課税よりも簡易課税を選択した方が納税額を大幅に抑えられるケースが多い。

