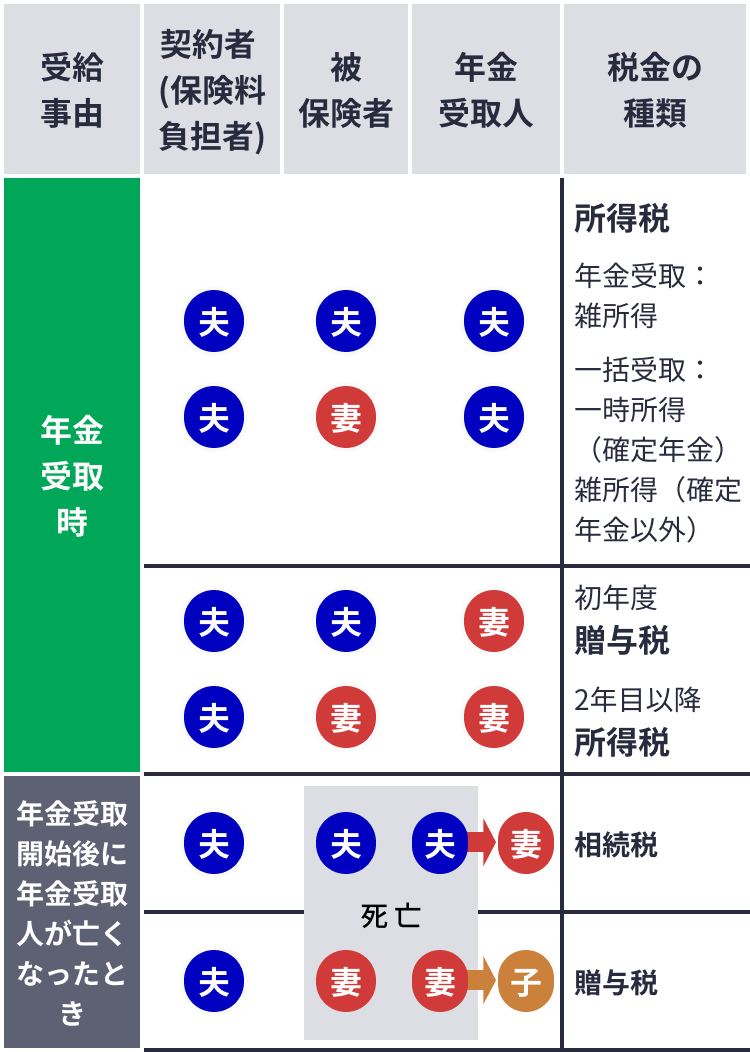
個人年金保険の満期金をどう受け取るか。この選択において、税制上の優遇措置には明確な非対称性が存在する。個人年金保険2026年最新税制まとめの観点から両者の課税構造を分解すると、その構造的格差は一目瞭然だ。
まず、毎年分割で受け取る年金形式を選んだ場合、公的年金等以外の「雑所得」として課税される。ここでの個人年金受取時の雑所得計算は以下の計算式に従う。
雑所得 = その年に受け取った年金額 - その年金に対応する払込保険料(必要経費)
※必要経費 = その年の年金額 ×(払込保険料総額 ÷ 年金の総受取見込額)
雑所得の最大の問題点は、給与所得や公的年金など他の所得と合算されて累進課税が適用される点にある。現役並みの給与所得がある時期や、退職後に公的年金の受給が本格化しているタイミングでこの雑所得が上乗せされると、所得税率が跳ね上がり、大きな税負担を強いられることになる。なお、年金額から対応する払込保険料を差し引いた金額が年額25万円以上となる場合、受取時に一律10.21%(復興特別所得税を含む)が源泉徴収される点も留意しなければならない。
一方で、満期時にまとまった金額を一括受領する一時金形式を選択した場合は「一時所得」として扱われる。この個人年金保険一時金の一時所得の計算式には、税制上の強力な優遇が組み込まれている。
一時所得の課税対象額 =(受け取った一時金 - 払込保険料総額 - 特別控除50万円)× 1/2
一時所得には最高50万円の特別控除が認められており、払込総額を上回る利益(差益)が50万円以内であれば課税所得はゼロとなる。さらに、50万円を超えた利益に対しても、課税対象に算入されるのは「2分の1」に圧縮された金額のみだ。利益が150万円出たケースで比較すると、年金形式であれば150万円全額が所得として累進課税に晒されるのに対し、一時金形式であれば「(150万円 - 50万円)× 1/2 = 50万円」しか課税対象にならない。手取りを最大化する観点において、この制度格差を把握していないことは致命傷になりかねない。

