返済の重圧による慢性のストレス環境下では、正常な金銭感覚や論理的思考力が著しく低下し、場当たり的な借り入れを繰り返す「認知機能の麻痺」が起こりやすくなります。自身の状況を客観的なチェックポイントに当てはめ、感情論ではなく構造的な基準から判断を下す姿勢が求められます。
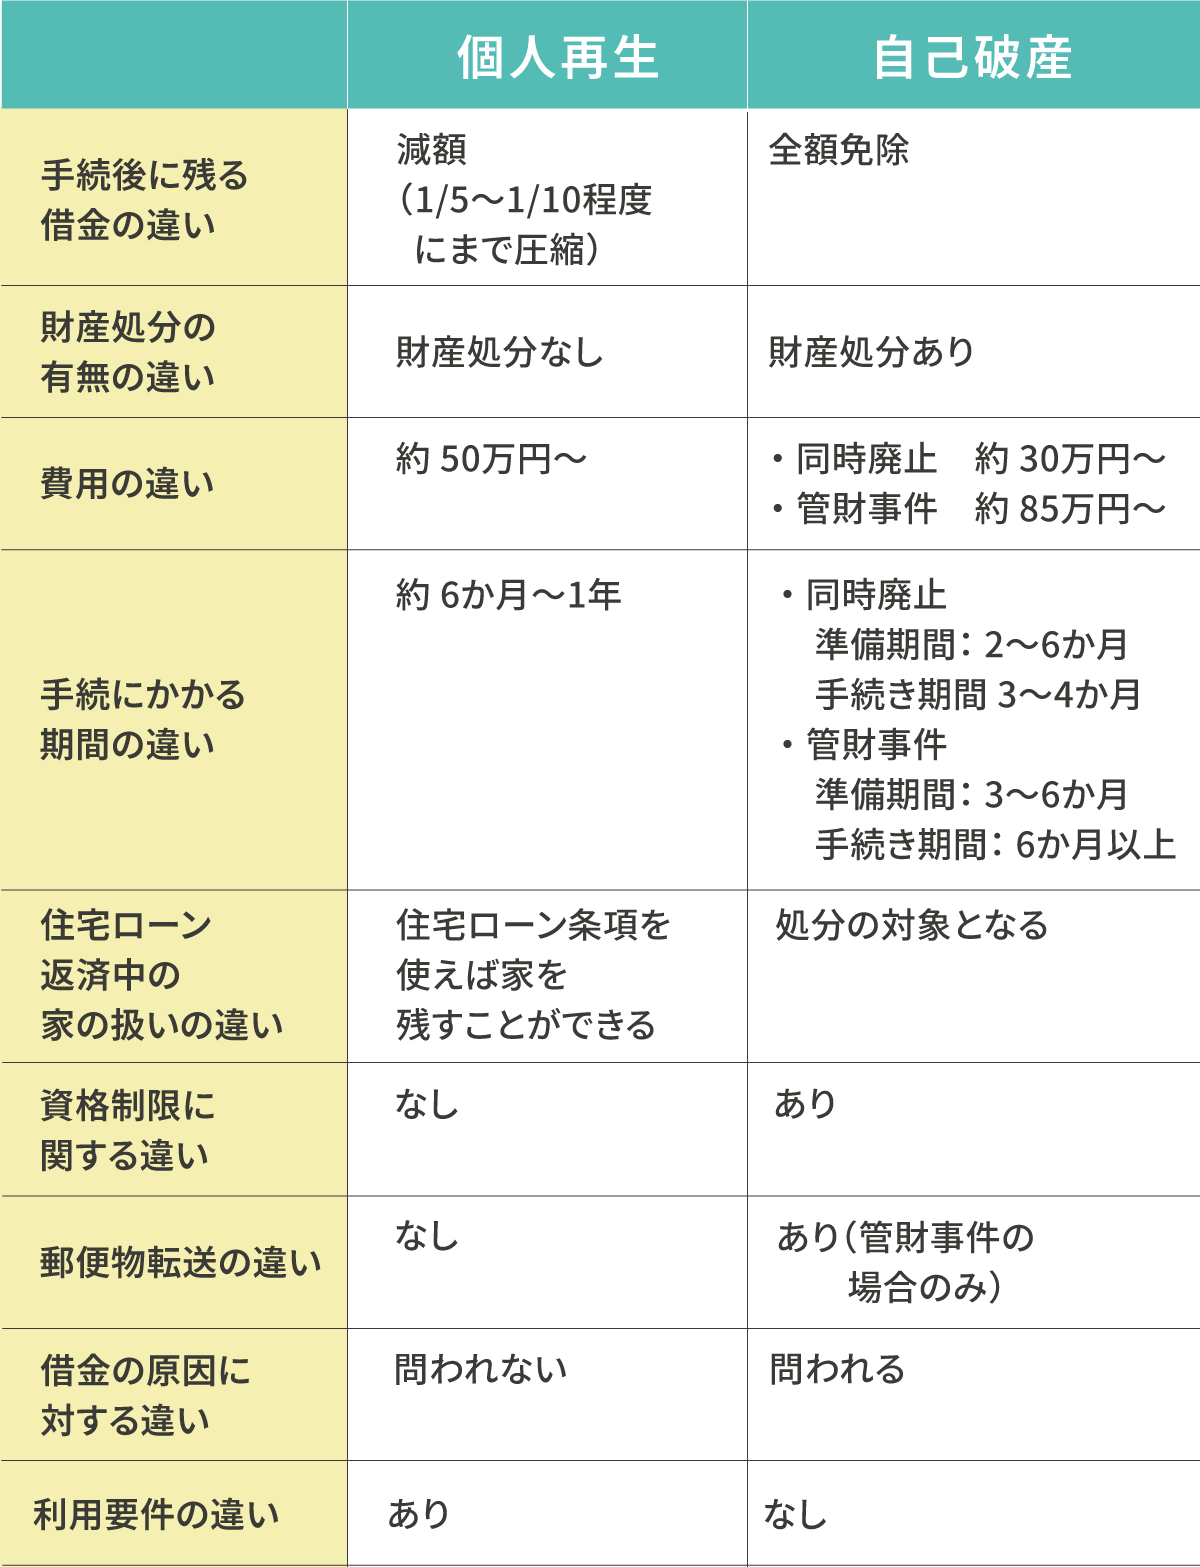
個人再生を選ぶべき人の基準
- 住宅ローン返済中の持ち家があり、家族のために生活環境を維持したい人
- 警備員、保険外交員、士業、宅建士など、破産による一時的な資格制限で失職するリスクがある人
- 借金の主因がギャンブルや過度な投機であり、破産における免責不許可リスクを完全に排除したい人
- 毎月確実な給与収入や事業収入があり、減額後の元金(月額2万〜5万円程度)を3年間継続して返済できる人
自己破産を選ぶべき人の基準
- 失業、病気、怪我、高齢化などにより、将来的に安定した収入を得る見込みが立たない人
- 手放したくない高額な不動産や財産がなく、何よりも月々の返済義務をゼロにしたい人
- 減額されたとしても、3年〜5年にわたる分割返済を完遂できる家計余力がない人
- 生活保護の受給を検討している、または現在受給中である人
家族関係の力学においても、借金の隠蔽を続けることは配偶者や親族との不信感を深め、問題を長期化させる共依存構造を生み出します。「誰のために、どの資産を守る必要があるのか」という優先順位を明確にし、身の丈に合わない無理な個人再生で再破綻するシナリオだけは回避しなければなりません。

