社保と国保の違いを徹底比較!どっちが得?2026年版保険料の真相

社保と国保の違いを徹底比較!どっちが得?2026年版保険料の真相

社保と国保の違いを徹底比較!どっちが得?2026年版保険料の真相についての最新情報を徹底解説します。

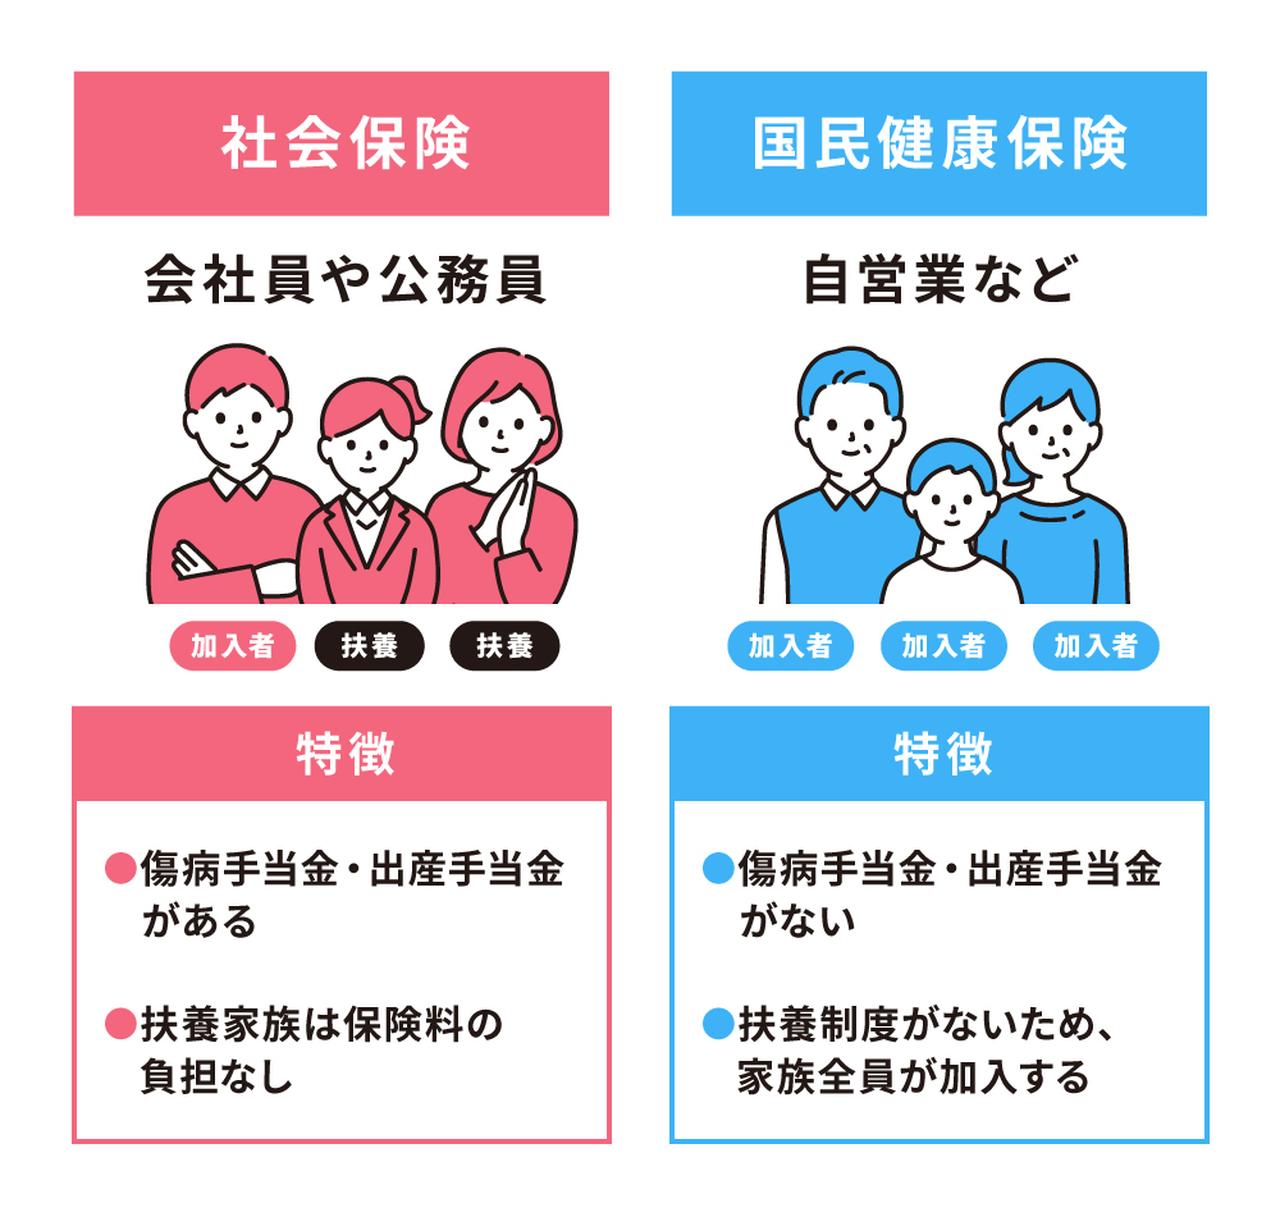
読者が最も知りたい「結局、社保と国保はどっちが得なのか?」という疑問に対する結論は、「扶養家族の有無」と「長期的な受給メリット」を合算した実質リターンで判断する必要があります。

2026年の制度改定が進んだ現在、パートタイム勤務者における「106万円の壁」「130万円の壁」の捉え方も大きく変容しました。従業員規模に応じた適用拡大が進み、週所定労働時間20時間以上などの条件を満たせば、手取りの目減りを恐れるよりも社保へ加入して自前の年金基盤を固める層が増えています。

以下に、世帯属性別の損益分岐点と有利・不利の判断基準をまとめました。

世帯属性・状況有利な制度主な理由と判断基準配偶者・子どものいるファミリー世帯社保が圧倒的有利国保は家族全員分の均等割が加算されるのに対し、社保は被扶養者が何人増えても保険料が完全に0円のため。単身・前年所得が極めて低い個人国保が有利な場合あり所得が一定水準以下であれば国保料の法定軽減(7割・5割・2割軽減)が適用され、社保天引きより安くなることがある。パート勤務で年収106万〜130万円中長期的には社保が有利短期的な手取りは若干減るものの、将来の厚生年金受給額増加と傷病・出産手当金の権利獲得でトータルリターンが高い。

単年度の目先の手取り額だけを比較すると、所得や働き方によっては国保のほうが支出を抑えられる局面もあります。しかし、会社が半分負担してくれる厚生年金の複利効果や、傷病手当金という民間保険に換算すれば月額数万円に匹敵する保障価値まで踏み込めば、大半の世帯において社保の方が実質的な生涯価値で大きく勝ち越すのが現実です。

高橋 健太
著者

高橋 健太

Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。